Закон о ЦФА в России в 2026 году нельзя объяснять только ссылкой на Федеральный закон № 259-ФЗ от 31 июля 2020 года. На 24 августа 2026 года этот закон ещё действует в привычной конструкции, но 4 августа принят новый Федеральный закон № 282-ФЗ «О цифровых валютах и цифровых правах», который в основной части вступает в силу 1 сентября 2026 года. Одновременно Федеральный закон № 283-ФЗ синхронизирует другие законодательные акты с новой системой. Поэтому читателю важно понимать не только термин «ЦФА», но и переход от старой модели регулирования к новой.
Главная ошибка — считать ЦФА юридическим названием любой криптовалюты. Это неверно. Bitcoin, Ether и сходные активы по российскому праву относятся к категории цифровых валют при выполнении установленных законом признаков. ЦФА — это цифровые права, которые удостоверяют конкретные требования или корпоративные права и выпускаются в регулируемой информационной системе оператором, включённым в реестр Банка России. У ЦФА есть юридически определённое содержание: например, денежное требование, право из ценной бумаги, право участия в капитале непубличного общества или право требовать предоставления ценной бумаги.
Ещё одна распространённая ошибка — приравнивать к ЦФА цифровой рубль. Цифровой рубль является формой российской национальной валюты, выпускаемой Банком России. Это не частная цифровая валюта и не цифровой финансовый актив. Такое различие имеет практическое значение для платежей, налогов, договоров и выбора правовой нормы.
Короткий вывод: ЦФА, цифровая валюта и цифровой рубль — три разные правовые конструкции. С 1 сентября 2026 года новый 282-ФЗ объединяет регулирование цифровых валют и цифровых прав в более целостную систему, но переходные правила по существующей инфраструктуре ЦФА продолжают действовать.
Что действует 24 августа 2026 года и почему дата важна
259-ФЗ всё ещё действует, но уже принят новый закон
На дату подготовки статьи — 24 августа 2026 года — действующая система по-прежнему опирается на Федеральный закон № 259-ФЗ. В нём определяются цифровые финансовые активы, цифровая валюта, операторы информационных систем, порядок выпуска и учёта ЦФА и другие элементы действующей инфраструктуры. Но эта конструкция находится в переходном состоянии: новый 282-ФЗ уже опубликован, хотя его основная часть ещё не вступила в силу.
Именно поэтому нельзя читать старую статью о 259-ФЗ без даты. Формулировка, правильная летом 2025 года, может оказаться неполной уже в сентябре 2026 года. Для юридических материалов дата актуализации — не декоративное поле, а часть содержания.
1 сентября 2026 года начинается новая модель
Федеральный закон № 282-ФЗ «О цифровых валютах и цифровых правах» в основной части вступает в силу 1 сентября 2026 года. Он вводит собственный системный набор определений, регулирует организацию обращения, учёт и обращение цифровых валют, цифровых прав и иностранных цифровых инструментов, а также деятельность новых участников инфраструктуры.
Одновременно 283-ФЗ изменяет целый ряд смежных законов: о рынке ценных бумаг, Банке России, противодействии отмыванию доходов, национальной платёжной системе и других сферах. Поэтому новая система — это не одна замена названия закона, а перестройка нескольких взаимосвязанных режимов.
Часть перехода растянута до 2027–2028 годов
Переход не происходит одномоментно. Для организаций, уже включённых в реестры операторов информационных систем ЦФА, отдельные нормы 259-ФЗ продолжают применяться до выполнения переходных условий, но не позднее установленных законом крайних сроков. Для части правил об операторах обмена ЦФА предусмотрен переход до марта 2027 года, а для некоторых элементов инфраструктуры — более длительные сроки.
Пользователю не нужно запоминать все переходные даты, но важно понимать принцип: после 1 сентября 2026 года нельзя автоматически считать весь 259-ФЗ «отменённым», как нельзя считать новую систему полностью завершённой в один день. Для конкретной сделки или выпуска следует смотреть норму и переходное положение, действующие именно в нужную дату.
| Дата | Что важно | Практический вывод |
|---|---|---|
| 24.08.2026 | 259-ФЗ действует в текущей конструкции | Старые определения ещё юридически применимы |
| 01.09.2026 | Основная часть 282-ФЗ и 283-ФЗ вступает в силу | Меняется базовая архитектура цифровых валют и цифровых прав |
| 01.03.2027 | Вступает часть переходных норм | Меняется регулирование отдельных участников инфраструктуры |
| до 2028 | Действуют отдельные переходные механизмы для существующих операторов | Нужно проверять статус конкретного оператора и нормы |
Что такое ЦФА по смыслу закона
ЦФА — это цифровое право, а не просто токен
Ключевая юридическая идея ЦФА состоит в том, что цифровая запись удостоверяет определённое право. В новой модели 282-ФЗ цифровыми финансовыми активами называются цифровые права, удостоверяющие денежные требования, права из эмиссионных ценных бумаг, права участия в капитале непубличного акционерного общества или право требовать предоставления эмиссионных ценных бумаг, если такие права изначально возникли как цифровые права на основании решения о выпуске и были размещены оператором соответствующей информационной системы.
Это означает, что ЦФА нельзя определить только по технологии. Даже если запись существует в распределённом реестре, сама по себе технология не превращает её в ЦФА. Нужны предусмотренное законом право, решение о выпуске и регулируемая инфраструктура.
У ЦФА есть обязанное лицо
Практическое отличие от типичной криптовалюты состоит в наличии лица или конструкции, от которой вытекает обязанность перед обладателем права. Если ЦФА удостоверяет денежное требование, обладатель имеет юридическое требование в соответствии с условиями выпуска. Если ЦФА связан с правами из ценной бумаги или корпоративным участием, содержание права определяется законом и решением о выпуске.
Поэтому вопрос «кто обязан передо мной и что именно он обязан?» — один из лучших способов отличить ЦФА от цифровой валюты. Для Bitcoin нет эмитента, который обязан вернуть каждому держателю номинальную стоимость. Для ЦФА юридическое содержание строится вокруг конкретного права.
Запись в информационной системе имеет правовое значение
ЦФА учитываются в регулируемой информационной системе. Оператор такой системы должен соответствовать требованиям законодательства и быть включён в реестр Банка России. Переход права, учёт и обременения связываются с записями в этой системе в порядке, установленном законом и правилами оператора.
Для пользователя это означает, что владение ЦФА не сводится к хранению произвольного приватного ключа. Нужно понимать, в какой информационной системе учтён актив, кто оператор, какое решение о выпуске действует и какие права отражены в системе.
Какие права могут удостоверять ЦФА
Денежные требования
Самый понятный вид — право требовать денежную выплату. Экономически такой инструмент может напоминать долговое финансирование: инвестор предоставляет средства, а условия выпуска предусматривают возврат определённой суммы и, возможно, периодические выплаты. Но юридически нужно читать не рекламное описание, а решение о выпуске: именно оно определяет содержание цифрового права.
С конца 2025 года законодательство отдельно выделяет долговые ЦФА. В новой системе 282-ФЗ эта категория сохраняется: долговой ЦФА удостоверяет исключительно денежные требования в размере цены приобретения при размещении и сумм периодических выплат при соблюдении установленных законом условий.
Права из эмиссионных ценных бумаг
ЦФА могут удостоверять права, связанные с эмиссионными ценными бумагами, либо право требовать их предоставления. Это не означает, что цифровой актив автоматически становится обычной акцией или облигацией. Юридическая конструкция определяется конкретным типом права и решением о выпуске.
При анализе такого инструмента пользователь должен разделять два объекта: цифровое право и базовый финансовый инструмент, с которым оно связано. Риски эмитента и базового актива могут быть важнее самой технологии учёта.
Цифровые акции
Новая система прямо выделяет цифровые акции — ЦФА, удостоверяющие права участия в капитале непубличного акционерного общества. Это специализированная корпоративная конструкция, а не универсальное название токенизированной акции.
Покупателю нужно проверять, какое общество является эмитентом, какие корпоративные права даёт цифровая акция, существуют ли ограничения на отчуждение и каким образом реализуются права участника.
Гибридные цифровые права
Помимо ЦФА существуют утилитарные и гибридные цифровые права. Утилитарное цифровое право может удостоверять требование вещи, результата интеллектуальной деятельности, работы или услуги в предусмотренной законом конструкции. Гибридное цифровое право сочетает в себе ЦФА и утилитарное цифровое право.
Это важно для терминологии: слово «токен» в интерфейсе не отвечает на вопрос, какой правовой режим применяется. Один цифровой инструмент может представлять денежное требование, другой — право на услугу, третий — сочетание нескольких прав.
Что такое цифровая валюта и почему это не ЦФА
Цифровая валюта — имущество без обязанного перед каждым держателем лица
Новый 282-ФЗ определяет цифровую валюту как имущество в форме совокупности электронных данных в информационной системе, которое может использоваться как средство платежа или инвестиция и не является российской, иностранной или международной денежной единицей. Существенный признак — отсутствие лица, обязанного перед каждым обладателем такого имущества, за исключением технических обязанностей оператора или узлов системы соблюдать правила её работы.
Эта конструкция хорошо показывает отличие от ЦФА. У держателя Bitcoin есть контроль над цифровым активом, но нет договорного эмитента, обязанного погасить Bitcoin по номиналу. В ЦФА право по определению связано с обязанностью или корпоративным содержанием.
Криптовалюта — бытовой термин, цифровая валюта — юридическая категория
В повседневной речи используется слово «криптовалюта». Российские законы оперируют термином «цифровая валюта». Эти понятия часто пересекаются на практике, но юридический анализ строится по признакам закона, а не по маркетинговому названию актива.
Поэтому нельзя автоматически считать любой токен цифровой валютой. Если инструмент удостоверяет регулируемое цифровое право и выпущен в соответствующей системе, он может относиться к ЦФА или другому виду цифровых прав. Если актив представляет децентрализованное имущество без обязанного перед держателем лица, логика иная.
| Признак | ЦФА | Цифровая валюта |
|---|---|---|
| Юридическая природа | Цифровое право | Имущество в цифровой форме |
| Обязанное лицо | Есть юридически определённое право к эмитенту/обязанному лицу | Нет обязанного перед каждым держателем лица |
| Выпуск | По решению о выпуске в регулируемой системе | По правилам соответствующей информационной системы |
| Учёт | В регулируемой системе оператора | На адресах/счетах по правилам цифровой валюты |
| Пример логики | Денежное требование, цифровая акция | Bitcoin-подобный актив |
Цифровой рубль — отдельная правовая конструкция
Это форма российской валюты
Цифровой рубль выпускает Банк России. Он является дополнительной формой национальной валюты наряду с наличными и безналичными рублями. Поэтому цифровой рубль нельзя называть криптовалютой в юридическом смысле и нельзя относить к ЦФА.
Новый закон о цифровых валютах прямо исключает из понятия цифровой валюты денежную единицу Российской Федерации. Это важный формальный критерий: одинаковое слово «цифровой» не создаёт одинаковый правовой режим.
Платежи цифровыми рублями регулируются отдельно
С 1 сентября 2026 года начинается расширение обязательной инфраструктуры приёма цифрового рубля для определённых категорий банков и продавцов. Это отдельный платежный режим, связанный с платформой Банка России, а не с обращением частных цифровых валют.
Если нужно глубже разобраться в различии российских цифровых инструментов, на OneMagic уже есть обзор цифрового рубля, ЦФА и токенов. Новый материал дополняет его юридическим разбором законов 2026 года.
Почему закон № 282-ФЗ меняет картину
Он объединяет цифровые валюты и цифровые права в одном контуре
259-ФЗ исторически содержал и ЦФА, и цифровую валюту, но нормативная конструкция постепенно разрослась через многочисленные поправки. Новый 282-ФЗ создаёт самостоятельный закон о цифровых валютах и цифровых правах, в котором заново собраны определения, инфраструктура, правила обращения и специальные ограничения.
Это означает, что с сентября 2026 года правильнее анализировать не только старый «закон о ЦФА», а весь новый контур цифровых валют и цифровых прав. При этом 259-ФЗ остаётся важным для переходных положений и истории действующей инфраструктуры.
Появляется понятие иностранного цифрового инструмента
Новый закон вводит иностранный цифровой инструмент — имущество, представляющее обязательственные и иные права, размещённые не по российскому праву в иностранной информационной системе, за исключением иностранных ценных бумаг в установленном законом смысле.
Это важно для трансграничного рынка цифровых активов: иностранный токенизированный финансовый инструмент не обязан автоматически становиться российским ЦФА. Для него предусмотрен отдельный режим допуска и обращения.
Появляется цифровой депозитарий
282-ФЗ формирует отдельную инфраструктурную роль цифрового депозитария и цифровых счетов. Это часть перехода от узкой модели отдельных операторов к более комплексной системе учёта и обращения цифровых валют и цифровых прав.
Для обычного пользователя практический смысл проявится в том, через какого участника учитывается актив, кто предоставляет доступ и какие процедуры применяются при операциях. Юридическая инфраструктура становится сложнее, но одновременно более формализованной.
Можно ли платить цифровой валютой за товары и услуги
Общее правило — запрет внутри России
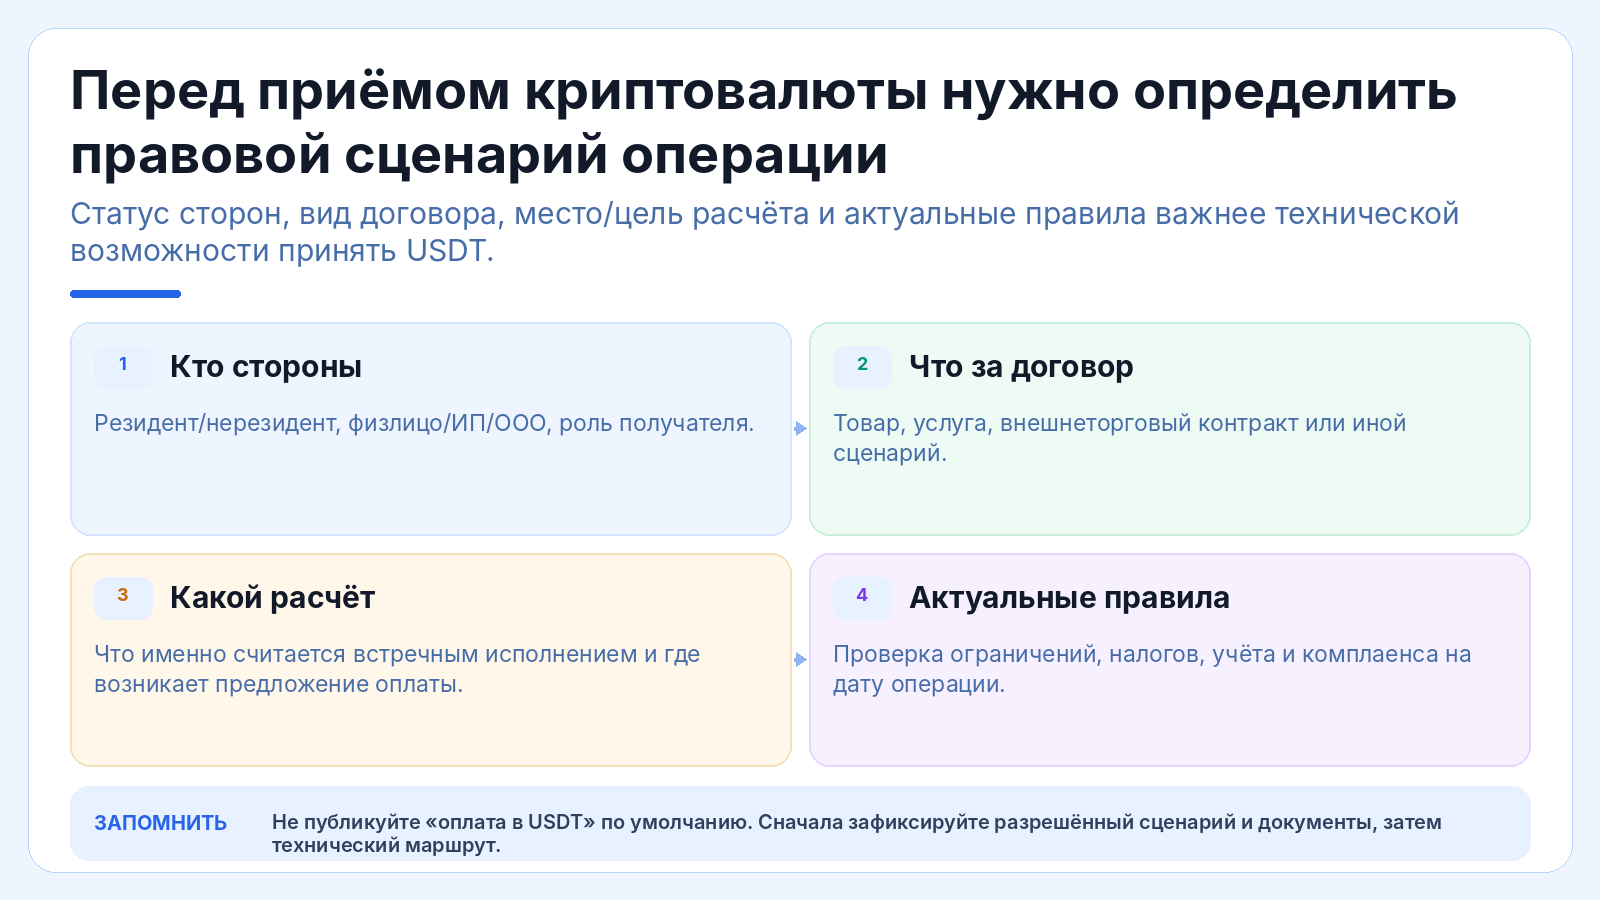
Новый 282-ФЗ прямо устанавливает общее правило: в Российской Федерации нельзя принимать цифровые валюты и цифровые права как средство платежа, встречное предоставление или иной способ оплаты товаров, информации, результатов интеллектуальной деятельности, работ и услуг, если закон не предусматривает исключение.
Поэтому популярная формула «криптовалюта не запрещена, значит ею можно свободно оплачивать покупки» неверна. Правовой режим владения активом и режим использования его как средства расчёта — разные вопросы.
Есть прямо предусмотренные исключения
Закон содержит исключения, в том числе для внешнеторговых договоров между резидентами и нерезидентами, для получения цифровой валюты в результате майнинга, для оплаты технических комиссий информационной системы и для операций с ценными бумагами, цифровыми валютами и цифровыми правами в предусмотренных законом случаях.
Именно поэтому ответ на вопрос «можно ли платить криптовалютой» зависит от характера операции. Розничная покупка товара внутри России и расчёт по внешнеторговому контракту — юридически разные сценарии.
Запрет касается и продвижения оплаты
Новый закон предусматривает также ограничение распространения информации, которая предлагает использовать цифровую валюту или цифровые права как средство оплаты товаров и услуг, за исключением предусмотренных законом случаев.
Для бизнеса это означает, что нельзя только убрать кнопку оплаты, оставив рекламный призыв «принимаем криптовалюту», если соответствующая модель не подпадает под законное исключение.
| Сценарий | Базовая логика |
|---|---|
| Оплата обычного товара внутри РФ цифровой валютой | Общее правило — запрещено |
| Оплата услуги внутри РФ ЦФА | Общее правило — запрещено как встречное предоставление |
| Внешнеторговый контракт резидент–нерезидент | Допускается в предусмотренной законом конструкции |
| Сетевая комиссия в цифровой валюте | Отдельное законное исключение |
| Получение майнингового вознаграждения | Не считается обычной оплатой товара/услуги |
Внешнеторговые расчёты и цифровая валюта
Трансграничный расчёт отделён от внутренней оплаты
С 2024 года законодательство развивало экспериментальный режим использования цифровой валюты во внешнеторговых расчётах. Новый 282-ФЗ уже прямо предусматривает исключение для использования цифровых валют и цифровых прав по внешнеторговым договорам между резидентами и нерезидентами.
Это не означает, что любая российская компания автоматически может без подготовки выставить зарубежному контрагенту произвольный криптоадрес. Нужно учитывать валютное регулирование, документы по внешнеторговому договору, роль уполномоченных участников, требования налогового и антиотмывочного законодательства.
Экономический смысл и документы остаются важны
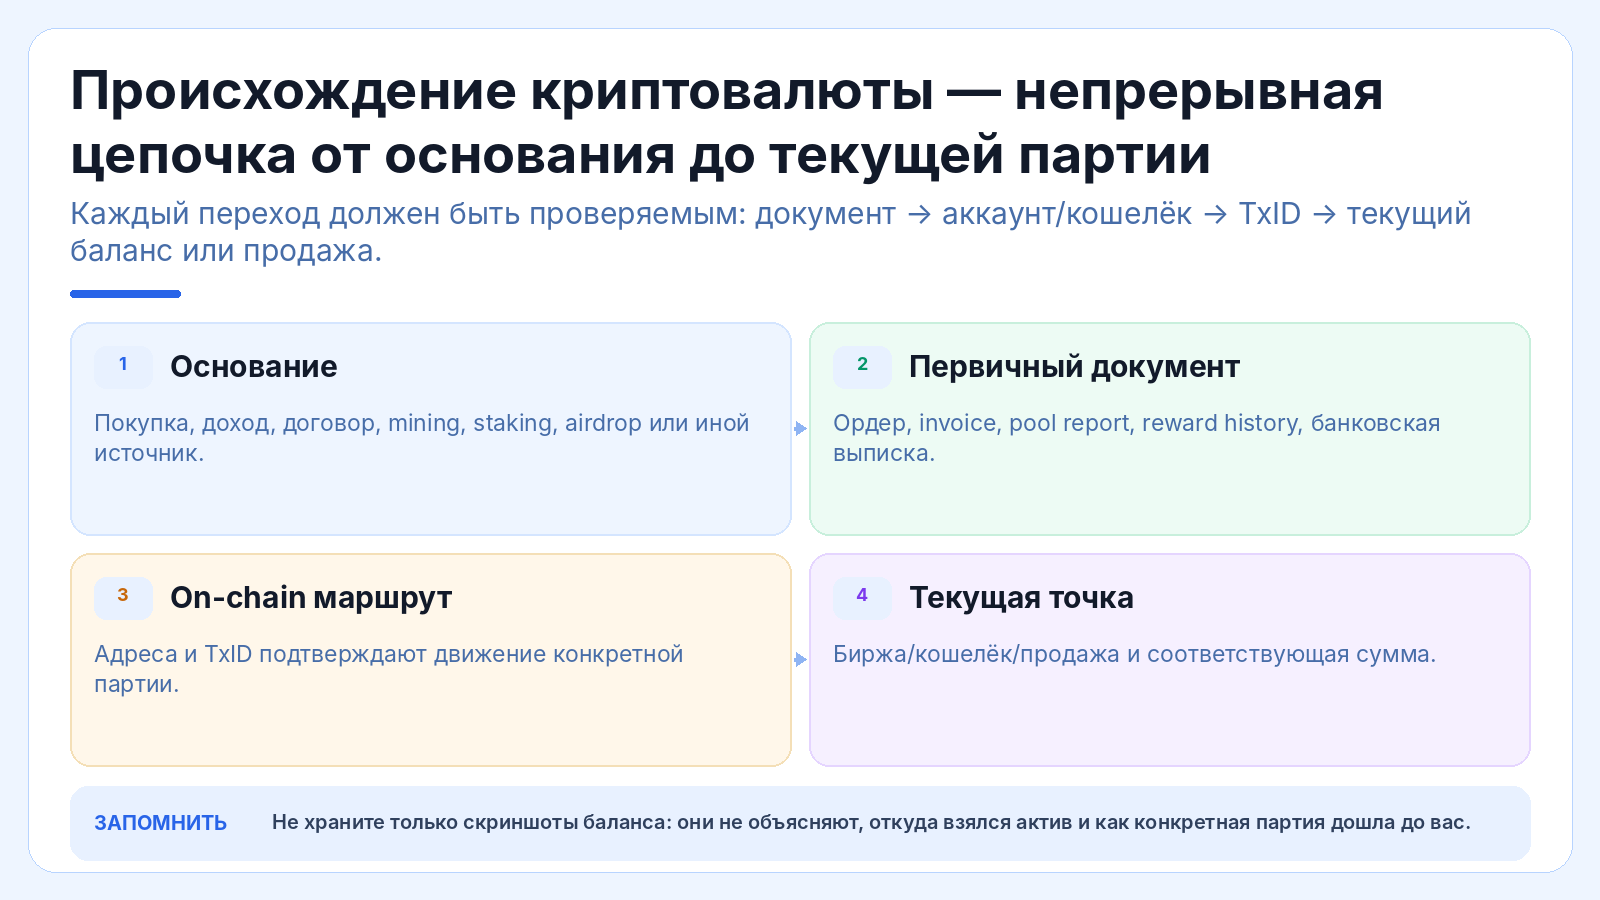
Цифровая форма расчёта не отменяет необходимость подтвердить реальную поставку товара, работу или услугу. Для банка, налогового органа, аудитора или другой контролирующей стороны важна связка: договор, инвойс, акт, адреса, transaction hash, стоимость в рублёвом эквиваленте и объяснение маршрута.
На OneMagic эта практическая сторона вынесена в отдельный материал про расчёты ВЭД в криптовалюте. Юридическая статья не дублирует инструкцию, а объясняет, почему внешнеторговый сценарий выделен законом отдельно.
Переходная дата требует особенно внимательной проверки
Если договор и расчёт приходятся на конец августа — начало сентября 2026 года, нужно смотреть нормы, действующие именно на дату операции. Нельзя использовать памятку, написанную до вступления нового закона, как универсальное руководство на будущее.
Для значимого корпоративного расчёта разумно фиксировать правовую позицию документально до операции: какие нормы применяются, почему договор является внешнеторговым, кто стороны и как подтверждается встречное исполнение.
Можно ли владеть цифровой валютой в России
Владение и расчёт — разные вещи
Само наличие цифровой валюты у пользователя не тождественно незаконной оплате. Российское право признаёт цифровую валюту имуществом и регулирует операции с ней. Запрет внутри страны направлен прежде всего на использование в качестве средства платежа за товары и услуги вне установленных исключений.
Поэтому нельзя формулировать ситуацию как «криптовалюта запрещена». Корректнее говорить о регулируемом имущественном активе с ограничениями по способам использования, инфраструктуре обращения, отчётности и отдельным операциям.
Право собственности не отменяет налоговые и доказательственные вопросы
Если цифровая валюта продаётся с экономическим результатом, возникают налоговые вопросы. Если деньги поступают на банковский счёт, могут потребоваться документы о происхождении. Если актив участвует в крупной сделке, важны доказательства адресов и транзакций.
Для налогообложения OneMagic использует отдельный материал о налогах с криптовалюты в России, а для документирования — гайд по подтверждению происхождения криптовалюты.
Что такое оператор информационной системы ЦФА
Оператор — ключевой элемент регулируемой инфраструктуры
ЦФА не выпускаются в произвольном публичном реестре только потому, что технически это возможно. Закон связывает выпуск и учёт с информационной системой оператора, включённого Банком России в специальный реестр. Оператор отвечает за правила системы, учёт прав и выполнение установленных законом требований.
Для инвестора это означает, что перед приобретением ЦФА нужно проверять не только эмитента, но и оператора информационной системы. Название платформы в рекламе ещё не подтверждает статус; юридически значимым является наличие соответствующего статуса и действующих правил.
Решение о выпуске определяет содержание прав
Перед размещением ЦФА принимается решение о выпуске. В нём фиксируются существенные условия: кто эмитент, какие права удостоверяет ЦФА, объём выпуска, порядок исполнения обязательств и другие предусмотренные законом параметры.
Практически решение о выпуске играет роль основного юридического паспорта инструмента. Покупатель не должен делать выводы только из короткого описания доходности. Нужно читать условия, при которых возникает право на выплату, события досрочного исполнения, ограничения и риски.
Реестр Банка России важнее маркетингового сайта
Если материал предлагает ЦФА, логичный первый шаг — проверить соответствующую инфраструктуру на сайте Банка России и сопоставить наименование юридического лица. Это снижает риск спутать регулируемый инструмент с обычным токеном, которому просто дали финансовое название.
Банк России ведёт реестры операторов информационных систем и других участников инфраструктуры. После перехода к новой модели набор ролей и порядок регулирования меняются, поэтому проверка должна проводиться по актуальной структуре, а не по старому скриншоту.
Долговые ЦФА: зачем законодатель выделил отдельную категорию
Это цифровое право на денежные выплаты
Долговые ЦФА были отдельно закреплены законодательством в конце 2025 года. В новой системе их смысл сводится к денежному требованию: инвестор рассчитывает на возврат суммы, связанной с ценой первоначального приобретения, и на предусмотренные условиями периодические платежи, если выпуск соответствует установленным критериям.
Экономически такие инструменты могут использоваться как форма долгового финансирования. Но термин «долговой» не означает государственную гарантию возврата. Кредитный риск эмитента сохраняется, и инвестору нужно оценивать способность исполнить обязательства.
Рейтинг эмитента влияет на доступ неквалифицированных инвесторов
В 2026 году Банк России установил требования к кредитному качеству ряда ЦФА, доступных неквалифицированным инвесторам. Для некоторых наиболее простых долговых конструкций возможность приобретения без количественного ограничения связана с минимальным уровнем рейтинга эмитента или базового инструмента.
Для части ЦФА, выплаты по которым зависят от переменных показателей, действует отдельная логика и лимит для неквалифицированного инвестора при соблюдении рейтинговых требований. Это показывает, что регулирование ЦФА развивается в сторону сегментации по сложности и риску.
Высокий рейтинг не отменяет чтение условий
Кредитный рейтинг — инструмент оценки риска, но не обещание доходности и не гарантия исполнения. Он оценивает определённую сторону кредитного качества и может меняться. Решение о выпуске, срок, формула выплаты, досрочное прекращение и иные условия остаются самостоятельными факторами.
Если инструмент сложно объяснить одним предложением, неквалифицированному инвестору особенно важно не заменять анализ названием известной компании или красивой цифрой доходности.
Цифровые акции и корпоративные права
Цифровая акция связана с непубличным акционерным обществом
Новый закон использует понятие цифровой акции для ЦФА, удостоверяющего права участия в капитале непубличного акционерного общества. Это узкая правовая конструкция. Она не превращает любой токен, который обещает «долю в компании», в законную цифровую акцию.
Юридически нужно проверить эмитента, корпоративную структуру и решение о выпуске. Если проект просто выпускает токен и в рекламе называет его долей бизнеса, этого недостаточно для возникновения корпоративных прав.
Корпоративное право требует формальной фиксации
Права акционера имеют содержание, установленное корпоративным законодательством: участие в управлении, получение информации, экономические права и другие элементы в зависимости от конструкции. Цифровая форма учёта не отменяет необходимость юридически корректно создать такое право.
Поэтому пользователь должен отличать экономическое обещание от юридического статуса. ЦФА регулируются не потому, что они цифровые, а потому, что цифровая запись удостоверяет право, признанное законом.
Чем ЦФА отличаются от обычных ценных бумаг
ЦФА могут быть экономически похожи, но правовая форма другая
Некоторые ЦФА по экономике напоминают облигации, структурные продукты или корпоративные инструменты. Но правовая форма и инфраструктура отличаются. ЦФА возникают и учитываются как цифровые права в информационной системе по специальному закону.
Для пользователя это означает, что привычные слова «купон», «погашение» или «доходность» не должны заставлять автоматически применять к ЦФА все правила обычной облигации. Нужно смотреть конкретный вид права и применимые нормы.
Нельзя оценивать продукт только по аналогии
Аналогия полезна для понимания экономики, но юридическое решение строится на документах. Если ЦФА удостоверяет денежное требование, это не значит, что у владельца есть все права владельца облигации. Если он связан с акциями, нужно смотреть, какие именно права закреплены.
Отдельно важны правила допуска неквалифицированных инвесторов, ограничения, требования к оператору и порядок учета. Всё это формирует самостоятельную правовую среду.
Чем ЦФА отличаются от утилитарных цифровых прав
ЦФА — финансовое или корпоративное право
ЦФА относятся к цифровым правам с финансовым или корпоративным содержанием: денежные требования, права из ценных бумаг, участие в капитале и связанные конструкции. Утилитарное цифровое право связано с требованием вещи, работы, услуги или использования результата интеллектуальной деятельности в пределах закона.
Поэтому токен, который даёт право получить услугу, не становится ЦФА только из-за цифровой формы. Для него может применяться режим утилитарного цифрового права.
Гибридное право соединяет два режима
Гибридные цифровые права включают одновременно элементы ЦФА и утилитарного цифрового права. Такая конструкция позволяет объединить финансовое требование с правом на товар, услугу или иной утилитарный результат, если соблюдены требования закона.
Для инвестора гибридный инструмент сложнее: нужно понимать оба компонента и условия их реализации. Доходность — только часть анализа; важны также исполнение утилитарной части и права при неисполнении.
Чем цифровая валюта отличается от ЦФА на практике
У цифровой валюты нет обязательного эмитента-плательщика
Если пользователь владеет цифровой валютой, стоимость определяется рынком и свойствами информационной системы. Нет лица, обязанного погасить такой актив по номиналу только потому, что пользователь его держит. Для Bitcoin-подобной модели это принципиально: держатель контролирует имущество, а не требование к эмитенту.
У ЦФА, напротив, существует юридически определённое право. Если инструмент удостоверяет денежное требование, важно, кто обязан исполнить его и при каких условиях. Поэтому анализ ЦФА начинается с эмитента и решения о выпуске, а анализ цифровой валюты — с природы актива, рынка, системы и контроля.
Рыночный риск и риск неисполнения — разные вещи
Цифровая валюта может резко подешеветь из-за изменения спроса, ликвидности или общего рынка. ЦФА тоже может иметь рыночную стоимость, но в его основе находится ещё и риск того, что обязанное лицо исполнит либо не исполнит право, закреплённое выпуском.
Это различие помогает не переносить инвестиционную логику криптовалюты на долговой ЦФА. Высокая доходность ЦФА не означает ожидаемый рост котировки; она может быть платой за кредитный риск эмитента.
| Вопрос | ЦФА | Цифровая валюта |
|---|---|---|
| Что получает владелец | Юридически определённое цифровое право | Цифровое имущество |
| Кто обязан исполнить | Эмитент или иное обязанное лицо по конструкции выпуска | Нет лица, обязанного погасить актив каждому держателю |
| Главный документ | Решение о выпуске и правила системы | Правила информационной системы и доказательства контроля |
| Основные риски | Кредитный, корпоративный, рыночный, инфраструктурный | Рыночный, технологический, операционный |
Что меняется для оплаты после 1 сентября 2026 года
Внутренняя оплата цифровыми активами ограничена
Новый закон формулирует общее правило: на территории России цифровые валюты и цифровые права нельзя использовать как средство платежа, встречное предоставление или иной способ расчёта за товары, работы, услуги, информацию и результаты интеллектуальной деятельности, если специальная норма не устанавливает исключение.
Поэтому фраза «владеть цифровой валютой можно, значит ею можно свободно расплачиваться» юридически неверна. Право владеть имуществом и право использовать его как платёжное средство регулируются по-разному.
ЦФА не становятся параллельными деньгами
Регулируемый статус ЦФА не означает, что таким активом разрешено оплачивать обычные покупки. ЦФА — финансовое или иное цифровое право, а не универсальное средство расчёта. Закон сознательно отделяет инвестиционную и имущественную функцию цифрового инструмента от функции денег.
Если бизнес рассматривает цифровой актив в расчётах, сначала нужно установить правовую природу операции. Приобретение ЦФА, исполнение обязательства по выпуску и оплата товара — разные юридические действия.
Исключения нужно читать буквально
Закон предусматривает отдельные разрешённые сценарии, в том числе расчёты по внешнеторговым договорам между резидентами и нерезидентами, получение цифровой валюты в результате майнинга, технические комиссии информационной системы и иные прямо названные операции.
Наличие исключения не разрешает произвольно расширять его на похожие бытовые ситуации. Если операция крупная или корпоративная, нужно документально подтвердить, почему она подпадает под конкретную разрешающую норму.
Информация и реклама цифровой оплаты
Предлагать запрещённый способ расчёта тоже рискованно
Новая система регулирует не только сам расчёт, но и распространение информации, предлагающей использовать цифровую валюту или цифровые права как оплату товаров и услуг вне разрешённых законом случаев. Для бизнеса это означает, что юридическую модель нужно проверять до размещения публичного предложения.
Нельзя считать безопасным подход «сам расчёт проведём позже, а пока просто напишем, что принимаем криптовалюту». Содержание публичного сообщения может иметь самостоятельное правовое значение.
Образовательный материал не равен платёжному предложению
Разъяснение закона, сравнение видов цифровых активов или описание исторической практики само по себе не означает предложение использовать актив как средство расчёта. Важны цель и содержание сообщения.
Поэтому читательская статья может подробно объяснять ограничения и исключения, но не должна превращаться в инструкцию по обходу установленного запрета.
Экспериментальный правовой режим цифровых валют
ЭПР позволил тестировать отдельные трансграничные сценарии
До новой реформы значимую роль в развитии внешнеторговых расчётов цифровыми валютами играл механизм экспериментального правового режима. Он позволял Банку России устанавливать специальные правила для ограниченного круга участников и операций.
Экспериментальный режим был способом проверить модель в контролируемой среде. Его существование никогда не означало, что любой резидент может произвольно использовать цифровую валюту в любой внешнеэкономической операции.
Новый закон не превращает ЭПР в общую свободу
После 1 сентября базовое регулирование становится шире и часть вопросов получает прямое законодательное решение. Однако специальные режимы по-прежнему действуют в пределах утверждённых программ, участников и условий.
Для компании практический вывод неизменен: правовое основание конкретной операции нужно установить заранее. Ссылка на новость о запуске эксперимента не заменяет анализ статуса участника и договора.
Иностранные цифровые инструменты
Иностранный токенизированный инструмент не равен российскому ЦФА
282-ФЗ вводит категорию иностранного цифрового инструмента. Она охватывает определённые цифровые права и иное имущество, созданные по иностранному праву в иностранной информационной системе, если они соответствуют признакам закона и не относятся к иным исключённым категориям.
Это нужно для того, чтобы российское регулирование могло описывать трансграничные токенизированные финансовые инструменты, не называя их российскими ЦФА. Страна выпуска, правовая система и инфраструктура учёта имеют самостоятельное значение.
Допуск иностранного инструмента может быть ограничен
Сам факт существования иностранного цифрового инструмента не означает, что он может свободно обращаться в любой российской инфраструктуре. Закон предусматривает специальный режим, а Банк России получает полномочия устанавливать дополнительные требования.
Для инвестора это означает необходимость проверять не только свойства самого иностранного актива, но и законность конкретного канала его предложения и учёта в России.
Цифровой депозитарий, цифровой счёт и адрес-идентификатор
Новая модель формализует инфраструктуру учёта
282-ФЗ вводит более детальный юридический язык инфраструктуры: цифровой депозитарий, цифровой счёт, адрес-идентификатор и другие элементы. Адрес-идентификатор описывает уникальный реквизит, с которым связываются операции и учёт цифровых валют или цифровых прав.
Для пользователя важен не термин сам по себе, а то, кто администрирует соответствующий адрес или счёт и какие юридические последствия возникают при операциях через регулируемого посредника.
Self-custody не исчезает из правовой картины
Закон учитывает операции с адресами, которые не администрируются цифровыми депозитариями. Значит, техническая модель самостоятельного контроля цифрового актива продолжает существовать рядом с регулируемой депозитарной инфраструктурой.
Но самостоятельный контроль не отменяет обязанностей по документированию, налогам и раскрытию информации в тех случаях, когда они установлены законом. Техническая автономия и юридическая автономия — не одно и то же.
Может ли операция с цифровой валютой быть приостановлена
Новая система предусматривает временные ограничения
В 282-ФЗ предусмотрены механизмы, позволяющие в установленных случаях временно приостанавливать отдельные операции с цифровой валютой. В публичных обзорах закона указывается возможность такой приостановки на срок до 48 часов в рамках предусмотренных процедур.
Для пользователя это показывает важную границу: даже если базовый цифровой актив технически способен передаваться быстро, регулируемый посредник может иметь законные обязанности по контролю и временной остановке операции.
Необратимость блокчейна и контроль посредника — разные уровни
Публичная сеть может считать транзакцию окончательной после подтверждений, но до отправки или в рамках внутреннего учёта регулируемый участник способен применять собственные законные процедуры. Поэтому нельзя автоматически переносить свойства блокчейна на весь путь операции через посредника.
При выборе способа хранения и расчёта нужно понимать, где именно пользователь контролирует ключ, а где распоряжение исполняет регулируемая организация.
Налоги и ЦФА
Цифровая форма не отменяет налоговые последствия
Доходы по ЦФА и результат их отчуждения анализируются по налоговому законодательству с учётом статуса лица и вида инструмента. Сам факт того, что право существует в цифровой системе, не делает экономический результат необлагаемым.
Конкретный расчёт НДФЛ, налога на прибыль и учёт расходов зависит от обстоятельств. Поэтому общий правовой материал должен объяснять принцип, но не заменять индивидуальный налоговый расчёт.
Документы покупки и выплат нужно сохранять
Владельцу полезно хранить решение о выпуске, подтверждение приобретения, цену, даты, количество ЦФА и документы по выплатам. Эти сведения помогают и при налоговом учёте, и при споре об исполнении.
Если задача касается именно налогов с криптовалюты, OneMagic уже имеет отдельный практический налоговый материал, который не следует смешивать с правовой природой ЦФА.
Как проверить ЦФА перед приобретением
Шаг 1. Установить эмитента
Начните с полного наименования юридического лица, которое принимает решение о выпуске и несёт соответствующие обязанности. Бренд продукта и наименование обязанного лица могут не совпадать. Для денежного требования особенно важно понимать, кто именно должен произвести выплату.
Если из презентации нельзя однозначно установить обязанное лицо и содержание его обязанности, приобретение инструмента лучше отложить до изучения официальных документов.
Шаг 2. Проверить оператора информационной системы
Оператор должен иметь предусмотренный законом статус. Проверку проводят по официальным реестрам Банка России и сопоставляют юридическое лицо, а не только название сайта или мобильного приложения.
На переходном этапе осени 2026 года особенно важно смотреть актуальный статус: новая система вводится постепенно, а часть ранее зарегистрированных участников продолжает работать по переходным положениям.
Шаг 3. Прочитать решение о выпуске
В решении о выпуске ищут перечень прав, цену размещения, объём, срок, формулу выплат, условия досрочного исполнения, порядок реализации прав и существенные ограничения. Именно этот документ, а не рекламный баннер, описывает юридическое содержание инструмента.
Если выплата зависит от индекса, курса, события или нескольких параметров, нужно самостоятельно восстановить формулу и посчитать неблагоприятный сценарий. Максимальная рекламная доходность не должна быть единственным ориентиром.
Шаг 4. Оценить кредитный и корпоративный риск
Для денежного ЦФА главный вопрос — способность обязанного лица исполнить требование. Для цифровой акции добавляются корпоративные риски. Кредитный рейтинг может быть важным фильтром, но не заменяет анализ эмитента и условий выпуска.
Чем выше обещанная доходность относительно сопоставимых инструментов, тем важнее понять, за какой риск инвестору платят дополнительную премию.
Шаг 5. Понять условия выхода
До приобретения нужно выяснить, предусмотрено ли вторичное обращение, какие участники могут покупать актив, как определяется цена и можно ли выйти до срока погашения. Наличие технической кнопки продажи не гарантирует достаточную ликвидность.
Если стратегия предполагает удержание до исполнения требования, риск вторичного рынка меньше, но кредитный риск обязанного лица становится ещё более существенным.
| Проверка | Что найти | Что даёт ответ |
|---|---|---|
| Эмитент | Юридическое лицо и реквизиты | Кто обязан исполнять право |
| Оператор | Статус в официальном реестре | Законность инфраструктуры |
| Решение о выпуске | Права, сроки, формулы, ограничения | Что именно приобретает инвестор |
| Кредитный риск | Рейтинг, отчётность, условия обязательства | Вероятность исполнения |
| Выход | Вторичное обращение и ограничения | Можно ли вернуть капитал до срока |
Какие документы сохранить владельцу ЦФА
Решение о выпуске в редакции на дату покупки
Документ может обновляться или дополняться в предусмотренном порядке. Поэтому инвестору полезно сохранить версию условий, на основании которых он принимал решение. Одной ссылки на страницу недостаточно, если спустя время содержание изменится.
В архиве также стоит сохранить дату приобретения, идентификатор выпуска, количество цифровых прав и цену. Это создаёт понятную историю владения.
Подтверждение приобретения и записи системы
Сохраните документы или выписки, которые подтверждают возникновение права в информационной системе. Скрин интерфейса может быть вспомогательным доказательством, но официальный документ оператора надёжнее.
При последующем отчуждении аналогично фиксируются дата, количество, цена и сторона операции в той мере, в какой это предусмотрено системой.
Историю выплат и обращений
Для долгового или иного доходного ЦФА сохраняют сведения о периодических выплатах, погашении и удержаниях. При спорной ситуации — номера обращений, ответы оператора и эмитента и уведомления.
Такой архив полезен одновременно для налогового учёта, наследования и защиты права при неисполнении.
Что нельзя считать ЦФА
Обычный токен с обещанием доходности
Разработчик может назвать токен инвестиционным, долговым или обеспеченным реальным бизнесом. Это маркетинговое описание не создаёт статус российского ЦФА. Нужны юридически предусмотренное цифровое право, решение о выпуске и соответствующая инфраструктура.
Если проект предлагает токен в публичной сети и обещает делиться прибылью без правовой конструкции выпуска, его нельзя автоматически анализировать по правилам ЦФА.
NFT не является ЦФА только из-за уникальности
NFT — технологическая форма уникальной записи. Правовой режим зависит от того, какие права связаны с этой записью. Коллекционный объект, право доступа или цифровое изображение не превращаются в финансовый актив по одному факту существования токена.
Если NFT заявляет право на имущество или доход, нужно отдельно проверять договорную конструкцию и применимый закон.
Цифровой рубль не является инвестиционным ЦФА
Цифровой рубль представляет форму национальной валюты. Его ценность не строится на праве требования к корпоративному эмитенту в модели ЦФА и не предназначена для изменения курса относительно обычного рубля.
Пользователь должен видеть три разных вопроса: деньги центрального банка, цифровое финансовое право и частное цифровое имущество.
Что изменится в старых материалах после 1 сентября 2026 года
Одной ссылки на 259-ФЗ станет недостаточно
После вступления основного массива 282-ФЗ статья, объясняющая цифровую валюту исключительно через прежнюю редакцию 259-ФЗ, будет неполной. Новый закон становится главным системным источником для цифровых валют и цифровых прав, а старый закон продолжает играть роль в переходных и связанных нормах.
Поэтому при чтении любого правового гайда проверяйте дату обновления. Для темы цифровых активов конец августа и начало сентября 2026 года — реальная нормативная граница.
Ответы про оплату должны учитывать новый набор исключений
Старые тексты часто сводили трансграничное использование цифровой валюты к экспериментальному режиму. Новый закон уже содержит прямое регулирование отдельных внешнеторговых сценариев, поэтому объяснение должно учитывать новую норму и конкретную дату операции.
Абсолютная фраза «оплата криптовалютой запрещена всегда» так же неточна, как «криптовалютой можно платить по соглашению сторон». Нужны вид сделки и основание исключения.
Появляется новая терминология участников
Цифровой депозитарий, иностранный цифровой инструмент и другие понятия требуют обновления старых схем инфраструктуры. Пользовательская инструкция должна объяснять не только название роли, но и что она делает с правом или цифровой валютой.
Общий материал OneMagic о регулировании криптовалюты в России остаётся широким хабом, а эта статья отвечает именно за правовую границу ЦФА, цифровой валюты и реформу 2026 года.
Что принципиально не меняется после реформы
ЦФА остаётся юридическим правом
Даже при новой нумерации закона смысл ЦФА не сводится к технологии. В основе остаётся право — денежное, корпоративное либо связанное с ценными бумагами — которое возникает в предусмотренной законом цифровой форме.
Поэтому правильный первый вопрос к ЦФА остаётся прежним: какое право я приобретаю и кто обязан его исполнить.
Цифровая валюта остаётся отдельным имущественным объектом
Для цифровой валюты ключевым остаётся отсутствие лица, обязанного перед каждым держателем погасить актив. Рыночная стоимость, техническая система и контроль над адресом имеют другую природу, чем денежное требование по ЦФА.
Это фундаментальное различие помогает ориентироваться даже при последующих поправках.
Документы и экономический смысл остаются необходимыми
Ни цифровая запись, ни transaction hash сами по себе не объясняют правовое основание получения имущества. Для значимых операций нужно сохранять договоры, решение о выпуске, выписки, документы о стоимости и иные подтверждения в зависимости от сценария.
Если потребуется объяснить происхождение активов, полезен отдельный гайд OneMagic о документах по происхождению криптовалюты.
Практический сценарий: компания выпускает долговой ЦФА
Цифровая форма не заменяет обязательство
Компания принимает решение о выпуске цифровых прав, удостоверяющих денежные требования. После размещения инвестор становится обладателем права на выплаты в соответствии с условиями выпуска. Оператор обеспечивает предусмотренный законом учёт в информационной системе.
Экономический результат зависит от способности компании исполнить обязательство. Даже идеальная техническая система не способна заменить денежные ресурсы должника.
Что должен проверить инвестор
Инвестор устанавливает эмитента, срок, формулу выплаты, кредитное качество, порядок досрочного исполнения и правила вторичного обращения. Если предусмотрено обеспечение или иные механизмы защиты, нужно читать их юридические условия.
Главный вопрос звучит не «на какой технологии выпущен актив», а «какое требование у меня возникает и насколько реально его исполнение».
Практический сценарий: пользователь владеет Bitcoin
Bitcoin не превращается в ЦФА из-за признания имуществом
Признание цифровой валюты имуществом в российском праве не создаёт у держателя права требования к центральному эмитенту. Bitcoin-подобный актив остаётся иной юридической конструкцией, чем ЦФА.
Поэтому к нему нельзя применять решение о выпуске ЦФА или реестр российского оператора как условие существования самого актива.
Правовые ограничения возникают вокруг использования
Владение цифровой валютой и её использование как оплаты — разные вопросы. Для продажи, получения дохода, банковского зачисления или внешнеторгового расчёта возникают дополнительные нормы и документальные требования.
Если цель — перевести результат операции в рубли, на OneMagic есть отдельный материал о легальном выводе криптовалюты в России.
Практический сценарий: внешнеторговая оплата цифровой валютой
Нужен настоящий внешнеторговый договор
Исключение из внутреннего запрета связано с договором между резидентом и нерезидентом. Поэтому юридическая квалификация строится на сторонах и экономическом содержании сделки, а не на иностранном адресе кошелька.
Компания должна быть способна показать, что цифровая передача является исполнением конкретного внешнеторгового обязательства.
Нужна полная доказательственная цепочка
Сохраняются договор, инвойс, акт или документы поставки, реквизиты цифровых адресов, идентификатор транзакции, дата, стоимость и бухгалтерское отражение. Если используются посредники, их роль также должна быть документально понятна.
Практическая организация таких расчётов отдельно разобрана в материале OneMagic про ВЭД в криптовалюте.
Практический сценарий: ЦФА с переменной выплатой
Рекламная доходность может быть только верхней границей
Если выплата зависит от курса, индекса, события или другого показателя, итоговый результат определяется формулой. Значение «до X процентов» не описывает вероятность и не показывает минимальный результат.
До покупки нужно посчитать несколько сценариев: базовый, негативный и максимально неблагоприятный, разрешённый условиями выпуска.
Неквалифицированному инвестору особенно важна простота
Банк России ограничивает доступ неквалифицированных инвесторов к отдельным сложным конструкциям и связывает некоторые возможности с кредитным качеством. Однако регуляторный допуск не означает, что продукт подходит конкретному человеку.
Если инвестор не может самостоятельно объяснить формулу выплаты и риск потери дохода, разумно уменьшить сумму или выбрать более понятный инструмент.
Что происходит, если эмитент ЦФА не исполняет обязательство
Цифровая запись не гарантирует платёж
Главный риск долгового ЦФА проявляется не в технологии учёта, а в способности обязанного лица заплатить. Если наступил срок выплаты, а эмитент не исполняет денежное требование, само наличие записи в информационной системе не создаёт деньги автоматически. Владельцу приходится использовать предусмотренные документами и законом способы защиты права.
Поэтому ЦФА нельзя воспринимать как программируемый депозит, который гарантированно погасится по коду. Смарт-логика и автоматизация могут упростить исполнение, но юридическое и финансовое обязательство остаётся зависимым от ресурсов эмитента.
Нужно заранее знать события неисполнения
В решении о выпуске следует искать сроки, порядок выплат, последствия просрочки, возможность досрочного исполнения, обеспечение и иные механизмы защиты, если они предусмотрены. Если инвестор читает эти положения только после задержки, важная часть риска была пропущена на этапе покупки.
Для сложных инструментов полезно выписать отдельной строкой: какая дата считается сроком исполнения, куда должна прийти выплата, кто уведомляет о событии и какие действия доступны владельцу.
Претензия строится на праве, а не на технической жалобе
Если проблема состоит именно в неисполнении обязательства эмитентом, обращение должно опираться на содержание цифрового права и документы выпуска. Технический статус записи подтверждает владение, но спор касается исполнения обязанности.
Это одно из преимуществ правильной юридической квалификации: владелец понимает, к кому предъявляется требование и на каком основании. У цифровой валюты без обязанного эмитента такой модели погашения нет.
Вторичное обращение ЦФА и риск ликвидности
Наличие права не гарантирует возможность быстро его продать
ЦФА может быть юридически понятным и кредитно качественным, но иметь ограниченный вторичный спрос. Если инвестору понадобятся деньги до срока исполнения, цена выхода может оказаться хуже ожидаемой или покупателя может не быть в нужный момент.
Поэтому до приобретения нужно выяснять не только дату погашения, но и механизм отчуждения: где допускается вторичная операция, кто имеет право быть приобретателем и какие ограничения установлены законом, оператором и решением о выпуске.
Доходность до срока и доходность при досрочном выходе различаются
Показанная доходность часто предполагает удержание до установленной даты. Если инвестор продаёт право раньше, результат зависит от фактической цены вторичного обращения и уже полученных выплат. Нельзя автоматически переносить расчёт «до погашения» на досрочную продажу.
Для инструмента без активного вторичного спроса разумно считать вложение условно неликвидным до исполнения обязательства. Это влияет на размер позиции и долю резервных денег.
Ликвидность не равна надёжности эмитента
Высокое кредитное качество и хорошая ликвидность — разные свойства. Сильный эмитент может выпустить узкий инструмент с небольшим вторичным оборотом. Более рискованный выпуск, наоборот, может активно перепродаваться.
Инвестор должен отдельно оценивать вероятность исполнения права и возможность выйти из позиции. Смешивание этих двух рисков создаёт ложное ощущение безопасности.
Неквалифицированный инвестор и ограничения на ЦФА
Не все ЦФА доступны в одинаковом режиме
Банк России устанавливает критерии, при которых определённые ЦФА могут приобретаться неквалифицированными инвесторами, а для более сложных или рискованных конструкций действуют дополнительные условия и ограничения. В 2026 году существенную роль играет кредитный рейтинг эмитента или связанного инструмента.
Наличие доступа в интерфейсе не означает, что любое лицо может приобрести любой выпуск на любую сумму. Статус инвестора и характеристики ЦФА являются частью правовой проверки.
Лимит защищает от концентрации, но не делает продукт безопасным
Если закон или нормативный акт допускает покупку в пределах определённой суммы, это не рекомендация вложить весь разрешённый лимит. Регуляторное ограничение задаёт внешнюю границу, а личный риск-профиль может требовать гораздо меньшей позиции.
Для сложного продукта разумный размер определяется способностью понять формулу, кредитный риск и последствия неликвидности, а не максимальной суммой, которую разрешает система.
Квалификация не отменяет юридическую проверку
Квалифицированный инвестор получает более широкий доступ к инструментам, но не освобождается от необходимости читать решение о выпуске. Более широкий выбор означает и более широкий набор рисков.
Статус инвестора определяет доступ, а не качество конкретного ЦФА. Каждая инвестиция требует самостоятельной оценки.
Как бизнес выпускает ЦФА: логика процесса
Сначала определяется право и экономическая цель
Компания должна понять, какое право она хочет предоставить инвестору: денежное требование, корпоративное право или другую допустимую законом конструкцию. Технологическая форма выбирается после юридической модели, а не наоборот.
Если бизнес сначала создаёт токен, а затем пытается назвать его ЦФА, высок риск несоответствия требованиям. Правильный процесс начинается с прав и обязательств.
Затем выбирается регулируемая инфраструктура
Выпуск связан с информационной системой и её оператором. Эмитент согласует технические и юридические параметры, готовит решение о выпуске и выполняет требования по раскрытию и размещению.
На переходе к 282-ФЗ нужно отдельно проверить, какой статус имеет выбранный участник инфраструктуры после 1 сентября и какие переходные положения к нему применяются.
Решение о выпуске должно соответствовать реальной экономике
Если компания обещает фиксированные выплаты, ей нужен источник денежных средств для их исполнения. Если выплата зависит от показателя, формула должна быть юридически и математически понятной. Цифровизация не исправляет экономически неустойчивый продукт.
Для эмитента качество документов так же важно, как технологическая реализация. Неясные условия повышают риск споров даже при безошибочной работе системы.
После выпуска начинается обязанность исполнения
Размещение ЦФА не завершает отношения с инвестором. Эмитент должен выполнять предусмотренные обязательства, а оператор — обеспечивать функции системы в пределах своей роли. Любые корпоративные и финансовые события нужно рассматривать с учётом условий выпуска.
Поэтому ЦФА — не просто способ привлечь деньги через цифровой интерфейс, а полноценное юридическое обязательство.
Как распознать псевдо-ЦФА и мошенническое предложение
Слово «ЦФА» в рекламе ничего не доказывает
Мошеннический проект может использовать официально звучащие термины: «цифровой финансовый актив», «токенизированная облигация», «государственно регулируемый актив». Проверка начинается не с названия, а с юридического лица, оператора и решения о выпуске.
Если продавец не показывает, в какой регулируемой системе учтено право и кто является обязанным лицом, риск крайне высок.
Обещание гарантированной высокой доходности — красный флаг
ЦФА может предусматривать фиксированную выплату, но это не делает её безрисковой. Чем выше обещанная доходность, тем важнее кредитный анализ. Формулировка «гарантировано законом» без объяснения, кто несёт обязательство и есть ли обеспечение, должна настораживать.
Закон определяет права и порядок обращения, но не гарантирует финансовую состоятельность каждого эмитента.
Просьба перевести деньги на личные реквизиты не похожа на нормальный выпуск
Приобретение регулируемого цифрового права должно проходить через предусмотренную инфраструктуру и оформляться так, чтобы право появилось в системе. Предложение отправить деньги физическому лицу или на случайный адрес с обещанием «потом начислить ЦФА» требует особой осторожности.
Необходимо сначала подтвердить официальный канал размещения у оператора и эмитента.
Поддельный документ можно проверить по первоисточнику
Даже PDF с логотипом регулятора или оператора может быть сфальсифицирован. Сведения о статусе инфраструктуры и официальные документы лучше открывать через первичные сайты, а не по файлу из сообщения.
Для крупной суммы полезно самостоятельно найти выпуск на официальной платформе, не используя присланную ссылку.
Наследование ЦФА и цифровой валюты
Для ЦФА важно доказать принадлежность цифрового права
ЦФА как имущественное цифровое право может входить в наследственную массу. Практическая процедура зависит от системы учёта и документов, подтверждающих права наследодателя. Наличие регулируемого оператора упрощает идентификацию самого права по сравнению с полностью анонимным техническим владением.
Владельцу крупного портфеля разумно хранить сведения о том, где учитываются ЦФА и какие документы подтверждают приобретение, не раскрывая при этом лишние секреты доступа.
Для цифровой валюты критичен технический контроль
С цифровой валютой ситуация сложнее: юридическое право наследника должно сочетаться с возможностью фактически получить контроль над адресом или воспользоваться иной процедурой. Потерянный приватный ключ может сделать имущество технически недоступным независимо от юридического решения.
Поэтому наследственный план цифровой валюты требует отдельной технической подготовки. ЦФА и Bitcoin-подобные активы нельзя наследовать по одной и той же бытовой инструкции.
Юридическая и техническая части должны быть согласованы
Хороший наследственный план объясняет, какие активы существуют, где находятся юридические документы и как законно получить доступ. Он не должен оставлять Recovery Phrase в открытом завещании или обычной заметке.
Для значительных сумм схема требует индивидуальной юридической и информационной безопасности, а не универсального шаблона из интернета.
Судебная защита: почему квалификация актива важна
По ЦФА спор строится вокруг конкретного права
Если эмитент не исполнил денежное требование, суду можно показать содержание права, решение о выпуске и запись системы. Спор имеет обязанное лицо и юридический предмет.
Это не означает автоматической победы, но создаёт понятную конструкцию: что было обещано, кому принадлежит право и какое обязательство нарушено.
По цифровой валюте спор часто имеет другой предмет
В случае цифровой валюты спор может касаться договора между людьми, мошенничества, неосновательного обогащения, принадлежности имущества или неправомерного доступа. Нет универсального эмитента, к которому можно предъявить требование о погашении.
Поэтому терминология в документах и исковых требованиях должна соответствовать реальному объекту. Называть любой криптоактив ЦФА юридически опасно.
Доказательства нужно собирать до конфликта
История операций, документы приобретения, выписки системы, договоры и переписка надёжнее воспоминаний через несколько лет. Цифровая среда создаёт много технических следов, но их нужно связать с конкретным лицом и юридическим основанием.
Чем раньше сформирован архив, тем меньше риск потерять доступ к интерфейсу или версии документа.
Чек-лист инвестора на 24 августа 2026 года
| Вопрос | Что проверить сегодня |
|---|---|
| Какой закон действует? | 259-ФЗ плюс принятые, но ещё не вступившие основные нормы 282-ФЗ/283-ФЗ |
| Что я покупаю? | ЦФА, цифровую валюту, цифровой рубль или иной цифровой инструмент |
| Кто обязан? | Для ЦФА — эмитент/обязанное лицо; для цифровой валюты такого погашения нет |
| Где учёт? | Оператор информационной системы или иной предусмотренный режим |
| Что изменится 01.09? | Основной переход на 282-ФЗ и связанные поправки |
| Можно ли использовать как оплату? | Только если конкретный сценарий подпадает под законное исключение |
Этот чек-лист нужен именно из-за переходной даты. Покупатель, который принимает решение в последнюю неделю августа, должен понимать не только сегодняшние нормы, но и правила, которые начнут применяться через несколько дней.
Если срок инструмента измеряется месяцами или годами, решение о покупке должно учитывать будущий режим, а не только формально действующую норму дня размещения.
Чек-лист на 1 сентября 2026 года
Проверьте новую редакцию документов платформы
После вступления закона оператор или иная инфраструктура может обновить правила, пользовательские документы, терминологию и процедуры. Не нужно автоматически соглашаться с обновлением, не прочитав, изменились ли права, способы распоряжения и порядок обращений.
Для уже приобретённого ЦФА важно понимать, какое переходное положение сохраняет прежний режим и в какой момент применяется новая конструкция.
Проверьте ссылки в старых юридических памятках
Если памятка ссылается на статью 1 старого 259-ФЗ как на единственное определение цифровой валюты, после 1 сентября её нужно перепроверить. Норма могла утратить силу или быть перенесена в новую систему.
Правовые материалы без даты обновления в такой период особенно рискованны.
Для новых операций фиксируйте правовое основание
При внешнеторговом расчёте, приобретении нового цифрового инструмента или корпоративном выпуске полезно заранее зафиксировать, какая норма применяется после реформы. Это упрощает внутренний контроль и последующее объяснение операции.
Для бытового владельца задача проще: различать вид актива, соблюдать запрет на внутреннюю оплату и сохранять документы приобретения и дохода.
Карта перехода: 259-ФЗ и 282-ФЗ без путаницы
| Старый вопрос | До 01.09.2026 | После 01.09.2026 |
|---|---|---|
| Где искать базовые определения | 259-ФЗ | 282-ФЗ и связанные переходные нормы |
| ЦФА | Определяются 259-ФЗ | Определяются новой системой цифровых прав |
| Цифровая валюта | Определение в 259-ФЗ | Системное определение в 282-ФЗ |
| Инфраструктура | Операторы по действующей модели | Переход к расширенной инфраструктуре, включая цифровые депозитарии |
| Расчёты | Ограничения + отдельные специальные режимы | Единое правило и прямо предусмотренные исключения |
Таблица специально упрощает переход и не заменяет текст закона. Для конкретного выпуска нужно смотреть дату, вид участника и переходное положение.
Главное — не воспринимать реформу как «старый закон отменили, новый начал действовать полностью». Реальная система использует переходные механизмы, поэтому статус конкретного участника нужно проверять отдельно.
Десять вопросов перед покупкой любого ЦФА
Первый: какое именно право удостоверяет актив? Второй: кто является эмитентом и обязанным лицом? Третий: какой оператор ведёт информационную систему? Четвёртый: где опубликовано решение о выпуске? Пятый: когда и как должно исполняться обязательство?
Шестой: от чего зависит доходность? Седьмой: какой кредитный риск эмитента? Восьмой: могу ли я продать актив раньше срока и на каких условиях? Девятый: какие ограничения действуют для моего статуса инвестора? Десятый: что произойдёт с правом при дефолте, реорганизации эмитента или переходе на новую нормативную модель?
Если на несколько вопросов нет ответа, проблема не решается привлекательной ставкой. ЦФА становится понятным только тогда, когда инвестор способен восстановить всю цепочку от юридического права до денег, которые он ожидает получить.
Зачем нужен 283-ФЗ, если уже принят 282-ФЗ
282-ФЗ создаёт новый основной режим
282-ФЗ описывает собственно цифровые валюты, цифровые права, инфраструктуру и ключевые правила их обращения. Но правовая система не существует изолированно: определения и обязанности цифровых участников должны согласовываться с правилами рынка капитала, Банка России, противодействия легализации доходов, платёжной системы и других отраслей.
Поэтому одновременно принят 283-ФЗ, который вносит связанные изменения в другие федеральные законы. Он выполняет функцию нормативной синхронизации: новая модель цифровых активов должна одинаково читаться в смежных правовых режимах.
Для пользователя два закона работают как одна реформа
Обычному владельцу не нужно делить практический вопрос на десятки законов, но важно понимать, почему ответ может требовать ссылки не только на 282-ФЗ. Например, идентификация клиента, обязанности финансового участника или правила платёжной инфраструктуры регулируются смежными актами после внесения изменений.
Поэтому юридический вывод строится по всей применимой совокупности норм. Фраза «в 282-ФЗ этого нет, значит требования нет» может быть ошибочной, если соответствующая обязанность закреплена в изменённом специальном законе.
Часть норм 283-ФЗ имеет более поздние даты
Не все связанные поправки начинают действовать одновременно. Для отдельных положений предусмотрены специальные даты, в том числе 1 марта 2027 года. Это ещё одна причина проверять конкретную норму и дату, а не только номер нового закона.
При подготовке долгосрочного договора или инвестиционного продукта необходимо учитывать изменения, которые вступят в силу уже после заключения сделки, если срок её исполнения захватывает соответствующий период.
Переходные правила для действующих операторов
Существующая инфраструктура не прекращает работу в полночь 1 сентября
Организации, которые уже работают в системе ЦФА по прежнему регулированию, получают переходные механизмы. Для части операторов старые нормы продолжают применяться до выполнения установленных законом процедур перехода и уведомлений, но в пределах конечных сроков, предусмотренных реформой.
Это защищает рынок от ситуации, когда все действующие выпуски и права одномоментно теряют инфраструктуру. Инвестору важно не паниковать из-за смены номера закона, а проверить официальный статус конкретного оператора и опубликованный порядок перехода.
Для отдельных ролей установлены разные сроки
Переход операторов информационных систем и участников вторичного обращения может происходить по разным графикам. Часть старых положений сохраняет значение до 2027 года, а для некоторых элементов закон предусматривает период до 2028 года при выполнении установленных условий.
Поэтому нельзя создать одну таблицу «с 1 сентября все называются так». Юридический статус организации определяется её прежним статусом, выполненными переходными действиями и датой.
Что должен проверить действующий инвестор
Если ЦФА уже приобретён до реформы, инвестору полезно открыть официальный сайт оператора и найти уведомление о переходе, изменение правил информационной системы и разъяснение, влияет ли реформа на способ доступа и исполнения конкретного выпуска.
Ключевой вопрос — меняются ли права по самому выпуску или только инфраструктурная терминология. Законодательная реформа не должна автоматически переписывать экономические условия уже возникшего права без предусмотренного основания.
Исключения из запрета цифровой оплаты: как их не перепутать
Майнинговое вознаграждение не является обычной оплатой товара
Закон отдельно учитывает получение цифровой валюты в результате майнинга. Такой сценарий не равен продаже товара за цифровую валюту. Майнер получает актив в связи с участием в работе информационной системы и применимым правовым режимом майнинга.
Поэтому нельзя использовать норму о майнинге как обоснование обычного коммерческого расчёта между продавцом и покупателем.
Комиссия информационной системы — техническое исключение
Цифровая валюта может использоваться для оплаты предусмотренных правилами информационной системы комиссий, необходимых для совершения операций. Практически это соответствует ситуации, когда пользователь расходует нативный актив на сетевую или иную техническую функцию.
Такое исключение не означает, что тем же активом можно оплатить стороннюю услугу российского исполнителя. Юридический смысл платежа различается.
Операции с самими цифровыми активами — отдельная категория
Закон допускает использование цифровых валют и цифровых прав в ряде операций, предметом которых являются сами ценные бумаги, цифровые валюты или цифровые права. Это отличается от ситуации, где цифровой актив используется вместо рублей для покупки обычного товара.
При сложной сделке нужно установить предмет договора. Если предметом является приобретение цифрового актива, правовая квалификация отличается от покупки мебели, консультации или аренды.
Внешнеторговое исключение не распространяется на фиктивную иностранную сторону
Наличие иностранного номера телефона, адреса или аккаунта не превращает сделку во внешнеторговую. Важны реальный нерезидент, договор и экономическая операция, отвечающая признакам внешней торговли.
Создание формального иностранного посредника только ради обхода внутреннего запрета требует отдельной правовой оценки и может создать дополнительные налоговые, валютные и антиотмывочные риски.
Примеры: где ЦФА, где цифровая валюта, а где вообще другой объект
Компания выпускает цифровое денежное требование через зарегистрированную систему
Если российская компания по предусмотренной законом процедуре принимает решение о выпуске, а цифровое право удостоверяет денежное требование и размещается в системе регулируемого оператора, это соответствует логике ЦФА.
Инвестор анализирует не только доходность, но и содержание требования, кредитный риск и условия исполнения.
Пользователь переводит Bitcoin со своего адреса
Bitcoin не является российским ЦФА только потому, что имеет стоимость и может быть объектом сделки. В типичной конструкции это цифровая валюта: цифровое имущество без обязанного эмитента, который должен погасить каждую единицу.
Правовая задача здесь связана с владением, операцией, налоговым результатом и допустимым способом использования.
Сервис выдаёт NFT на доступ к мероприятию
Уникальный токен, подтверждающий доступ к событию, не является автоматически ЦФА. Его правовая природа зависит от конкретного права и договорной конструкции. В определённых случаях ближе может быть утилитарная модель, но квалификация требует анализа условий.
Технологический стандарт токена не заменяет юридическое содержание.
Банк России выпускает цифровые рубли
Цифровой рубль остаётся российской денежной единицей в цифровой форме. Он не становится ЦФА из-за учёта на цифровой платформе и не является частной цифровой валютой.
Это наглядный пример того, почему термин «цифровой актив» слишком широк для юридического вывода.
Бизнес и документы после 1 сентября 2026 года
Внутренние политики нужно обновить
Компании, которые работают с цифровыми правами или цифровой валютой, должны проверить договорные шаблоны, бухгалтерские инструкции, комплаенс-процедуры и публичные материалы на соответствие новой терминологии и правилам. Особенно важны документы, где старые ссылки на 259-ФЗ используются как единственное основание.
Обновление не должно быть механической заменой номера закона. Нужно проверить, изменилась ли сама процедура, статус участника или разрешённый сценарий.
Договор должен описывать экономическую операцию
Если цифровой актив используется во внешнеторговом расчёте, документы должны показывать, что стороны исполняют реальный договор. Если приобретается ЦФА, документы должны отражать финансовое право. Если цифровая валюта продаётся, должна быть понятна операция отчуждения имущества.
Чем точнее договор соответствует реальной экономике, тем легче объяснить операцию аудитору, банку, налоговому органу или суду.
Технические доказательства дополняют, но не заменяют договор
Адрес, transaction hash и история информационной системы подтверждают цифровую часть исполнения. Но они не объясняют сами по себе, на каком основании возникло обязательство и как определить стоимость.
Надёжная доказательственная цепочка соединяет юридический документ и техническое подтверждение одной операции.
Банковская проверка и происхождение средств
Регулируемый цифровой актив не исключает вопросов банка
Если после погашения ЦФА или продажи цифровой валюты крупная сумма поступает на банковский счёт, банк может оценивать операцию в рамках своих обязанностей по финансовому мониторингу и антифроду. Наличие законного источника не означает, что документальное объяснение никогда не потребуется.
Поэтому полезно заранее сохранять документы выпуска, приобретения, выплат и последующего движения денег.
Источник средств нужно объяснять связной историей
Хорошая история состоит не из одного скриншота, а из цепочки: откуда появились первоначальные средства, какой актив был приобретён, какое право или цифровая валюта принадлежали пользователю, как произошла реализация и почему на счёт поступила конкретная сумма.
Чем больше разрывов в цепочке, тем сложнее подтвердить экономический смысл. OneMagic отдельно разбирает документы в материале о происхождении криптовалюты.
Типовые ошибки в юридической квалификации
Называть любую криптовалюту ЦФА
Это самая частая терминологическая ошибка. ЦФА требует конкретного цифрового права и регулируемого выпуска. Рыночный токен без такой конструкции не становится ЦФА.
Считать цифровой рубль криптовалютой
Цифровой рубль — форма национальной валюты, а не частный инвестиционный актив. К нему применяются другие правила.
Считать, что цифровой формат отменяет договор
Blockchain или другая информационная система может доказать факт цифрового действия, но не заменяет договорное основание там, где оно необходимо.
Считать разрешение владеть разрешением платить
Закон может признавать цифровую валюту имуществом и одновременно ограничивать её использование в качестве оплаты внутри страны. Эти нормы не противоречат друг другу.
Использовать старую статью после изменения закона
В переходный период особенно опасны материалы без даты. Правовой вывод должен учитывать нормативный акт и редакцию, действующие на момент конкретной операции.
Что спросить у консультанта или юриста по крупной операции
Для ЦФА вопросы должны охватывать вид права, эмитента, статус оператора, решение о выпуске, применимое переходное положение, налоги и порядок защиты при неисполнении. Для цифровой валюты — допустимость сценария использования, владение, документы происхождения и налоговый результат.
Для внешнеторговой операции добавляются вопросы о статусе сторон, договоре, валютном регулировании, бухгалтерском отражении и роли используемой инфраструктуры. Для наследования — о доказательстве принадлежности и безопасной передаче доступа.
Полезная юридическая консультация должна привязываться к фактам и дате. Ответ без уточнения, какая операция планируется и когда она происходит, в августе–сентябре 2026 года может быть слишком общим.
Три быстрых теста для читателя
Тест 1. Есть ли обязанное лицо?
Если перед вами цифровой инструмент и вы не понимаете, кто обязан произвести выплату, передать ценную бумагу или обеспечить корпоративное право, не спешите называть его ЦФА. Для российского ЦФА содержание права и обязанное лицо должны вытекать из юридической конструкции выпуска. Если же актив существует как цифровое имущество без обязанности погасить его каждому держателю, логика ближе к цифровой валюте.
Тест 2. Есть ли решение о выпуске и регулируемая система?
Для ЦФА должны быть документы выпуска и регулируемая информационная инфраструктура. Если продавец показывает только white paper, токен-контракт и обещание доходности, этого недостаточно для статуса ЦФА. Проверяйте оператора и документы по официальным источникам.
Тест 3. Как именно актив предполагается использовать?
Даже правильно квалифицированный актив может использоваться незаконным способом. Владение цифровой валютой, приобретение ЦФА и использование цифрового актива как оплаты внутри России — разные операции. Правовой вывод всегда строится одновременно по объекту и по действию, которое стороны собираются совершить.
Короткая памятка по датам реформы
До 31 августа 2026 года включительно действующая практика всё ещё опирается на 259-ФЗ в актуальной редакции и уже принятые переходные нормы. С 1 сентября 2026 года основная система цифровых валют и цифровых прав переходит к 282-ФЗ и связанным изменениям 283-ФЗ. В 2027–2028 годах продолжают завершаться отдельные переходные процедуры для инфраструктурных участников.
Эта последовательность важнее простого вопроса «какой закон главный». Для выпуска, приобретения или расчёта нужно определить дату операции, статус участника и конкретную норму. Особенно внимательно следует проверять сделки, которые начаты по старым правилам, но исполняются уже после 1 сентября.
Если материал в интернете не различает эти даты и продолжает описывать 259-ФЗ как единственный действующий источник на весь 2026 год, его нужно перепроверить перед практическим использованием.
Итог: как правильно понимать закон о ЦФА в 2026 году
Закон о ЦФА в 2026 году — это уже не одна статичная конструкция 259-ФЗ. На 24 августа действует переходный период: старый режим ещё применяется, но новый 282-ФЗ опубликован и через несколько дней меняет базовые определения и инфраструктуру. Поэтому юридически грамотный анализ начинается с даты.
ЦФА — это регулируемое цифровое право с конкретным содержанием и обязанным лицом. Цифровая валюта — отдельное цифровое имущество без обязанного перед каждым держателем эмитента. Цифровой рубль — форма российской национальной валюты. Смешение этих трёх категорий приводит к ошибкам в договорах, платежах, налогах и оценке инвестиционного риска.
Для частного инвестора основной маршрут проверки выглядит так: определить вид актива, установить эмитента и оператора, прочитать решение о выпуске, оценить риск исполнения и возможность выхода, сохранить документы и учитывать дату реформы. Для бизнеса дополнительно важны допустимый сценарий расчёта, договор, комплаенс и доказательства экономического смысла.
Материал носит общий информационный характер. Для крупного выпуска, корпоративной сделки, спорной налоговой ситуации или трансграничного расчёта правовую позицию нужно проверять по актуальным нормам и фактам конкретной операции.
Последняя проверка перед сделкой в переходный период
Непосредственно перед приобретением ЦФА или заключением договора с цифровым активом снова проверьте дату операции, действующую редакцию закона, статус оператора, решение о выпуске и документы эмитента. Если операция будет исполняться после 1 сентября 2026 года, отдельно выясните, какое переходное положение применяется. Не полагайтесь на сохранённую неделю назад памятку: в текущий момент нормативная дата сама является частью риска и должна фиксироваться вместе с юридическим основанием сделки.