Фраза «вывести деньги с криптокошелька на карту» звучит так, будто любой кошелёк должен иметь кнопку банковского перевода. На практике кошелёк хранит ключи или учётную запись с криптоактивами, а рублёвую, долларовую или другую фиатную выплату выполняет отдельный участник: платёжный провайдер, P2P-площадка, криптобиржа либо обменный сервис. Поэтому выбирать нужно не приложение с красивой кнопкой Sell, а полный маршрут от конкретной монеты и сети до банковского счёта или карты.
Короткий ответ: вывести деньги на карту можно из кастодиальных кошельков с P2P или фиатной продажей, а также из некоторых некастодиальных кошельков, которые подключают сторонний off-ramp. Из обычного self-custody-кошелька без встроенной продажи криптовалюту сначала отправляют на биржу, P2P-площадку или в проверенный обменный сервис. Возможность зависит от страны, валюты, банка, актива, сети, лимита, KYC и условий провайдера; один и тот же интерфейс у двух пользователей может показывать разные способы.
Главный критерий — не название кошелька, а доказуемость и управляемость маршрута. Пользователь должен заранее знать, кто принимает криптовалюту, в какой сети, по какому курсу, кто перечисляет фиат, чьё имя будет в банковской операции, какие комиссии удерживаются и какие документы останутся после сделки. Если хотя бы один переход непонятен, переводить крупную сумму рано.
Практическое правило: кошелёк может открыть удобное окно продажи, но юридическим и расчётным контрагентом обычно остаётся сторонний сервис. Проверяйте его название, правила, доступность в вашей стране, KYC, тарифы и поддержку до отправки криптовалюты.
Короткий ответ: какие кошельки действительно позволяют получить деньги на карту
Условно все решения делятся на четыре класса. Первый — кастодиальный кошелёк или биржевой аккаунт, где сервис хранит активы и даёт встроенную продажу, P2P или вывод. Второй — некастодиальный кошелёк с интегрированным off-ramp: приложение подбирает предложение стороннего провайдера, а пользователь отправляет актив на его адрес и получает фиат. Третий — личный кошелёк без подходящей продажи, из которого криптовалюту переводят на биржу. Четвёртый — личный кошелёк с отправкой в обменный сервис по отдельной заявке.
| Тип решения | Примеры сценария | Кто контролирует ключи | Кто платит на карту | Главное ограничение |
|---|---|---|---|---|
| Кастодиальный кошелёк или биржевой аккаунт | Crypto Wallet, счёт биржи, P2P внутри платформы | Сервис | Платёжный провайдер или P2P-покупатель | KYC, регион, лимиты и риск ограничения аккаунта |
| Self-custody с кнопкой Sell | MetaMask, Trust Wallet, отдельные кошельки с off-ramp | Пользователь | Сторонний провайдер | Поддерживаются не все страны, токены, сети и карты |
| Self-custody → биржа | Trust Wallet, MetaMask, Tonkeeper, аппаратный кошелёк | Пользователь до депозита на биржу | Биржа, P2P-контрагент или партнёр биржи | Нужно безошибочно выбрать сеть и депозит |
| Self-custody → обменный сервис | Практически любой кошелёк, из которого можно отправить актив | Пользователь до перевода обменнику | Обменный сервис или его платёжный партнёр | Риск заявки, курса, AML-проверки и выплаты от третьих лиц |
Поэтому вопрос лучше формулировать так: «Из какого кошелька я могу безопасно отправить мой актив в поддерживаемой сети на сервис, который законно и прозрачно перечислит деньги на мой банковский инструмент?» Такая постановка сразу убирает ложное ожидание, что блокчейн сам умеет зачислять рубли на карту.
Почему криптокошелёк сам по себе не выводит рубли на карту
Карта и блокчейн работают в разных расчётных системах
Криптовалютная транзакция меняет запись в блокчейне: актив переходит с одного адреса на другой. Банковская выплата меняет остаток на счёте в платёжной системе. Между этими действиями необходим обмен: кто-то принимает криптовалюту, определяет её цену, проводит проверку клиента и происхождения средств, а затем инициирует фиатный платёж.
Даже когда в кошельке есть кнопка «Продать» или «Вывести на карту», приложение обычно не становится покупателем криптовалюты. Оно передаёт параметры операции интегрированному провайдеру. Пользователь может покинуть интерфейс кошелька, пройти KYC на странице партнёра, указать банковский счёт, получить адрес депозита и подтвердить on-chain-перевод.
Слово «кошелёк» объединяет разные продукты
Self-custody-кошелёк хранит приватные ключи на стороне пользователя и не может распоряжаться активами без подписи. Кастодиальный кошелёк ведёт внутренний баланс, а ключами управляет сервис. Биржевой аккаунт часто выглядит как кошелёк, но экономически является счётом внутри централизованной платформы. От этого различия зависят восстановление доступа, скорость продажи, документы и риск блокировки.
| Признак | Self-custody | Кастодиальный кошелёк / биржа |
|---|---|---|
| Кто хранит ключ | Пользователь | Сервис |
| Можно ли отменить отправку | Нет после финализации | Иногда только внутреннюю операцию до обработки |
| Нужен ли депозит на платформу | Да, если off-ramp не встроен | Обычно нет: актив уже на внутреннем балансе |
| KYC | Не нужен для хранения, но может понадобиться у off-ramp | Обычно обязателен для фиатных операций |
| Главный риск | Потеря seed-фразы, ошибка сети, фишинг | Ограничение аккаунта, комплаенс и зависимость от сервиса |
Встроенная функция не равна гарантированной доступности
Список предложений формируется по стране, валюте, типу карты, активу и сети. Сегодня пользователь может видеть продажу ETH на банковский счёт, но не видеть USDT TRC20; другой пользователь в другой стране получит иной набор. После обновления условий провайдера предложение может исчезнуть. Именно поэтому статья не даёт вечный рейтинг «кошельков с выводом», а предлагает метод проверки в момент операции.
Четыре рабочих маршрута от кошелька до банковской карты
Маршрут 1. Встроенная продажа через off-ramp
Кошелёк показывает предложения платёжных партнёров. Пользователь выбирает валюту выплаты, получает котировку, проходит проверку, отправляет криптовалюту провайдеру и ожидает банковское зачисление. Это удобный маршрут, когда нужные актив, сеть, страна и банк поддерживаются. Однако итоговая цена может включать спред, сервисный сбор, сетевую комиссию и банковскую конвертацию.
Маршрут 2. Встроенный P2P
В P2P криптовалюта блокируется в escrow, а другой пользователь переводит фиат на указанные реквизиты. Продавец отпускает актив только после фактического поступления денег. Такой маршрут может давать больше способов оплаты, но требует строгого контроля отправителя, суммы, банка и доказательств. Поддельный чек, перевод от третьего лица и давление в чате остаются реальными рисками.
Маршрут 3. Кошелёк → биржа → продажа или P2P
Если у кошелька нет доступного off-ramp, актив отправляют на депозит централизованной биржи. После зачисления его продают за фиат или через P2P. Главное техническое место риска — депозит: нужно выбрать одну и ту же сеть на стороне кошелька и биржи, проверить minimum deposit, memo/tag и актуальность адреса. Подробный порядок перевода на централизованную площадку разобран в материале о выводе криптовалюты с биржи и обратном маршруте.
Маршрут 4. Кошелёк → обменный сервис → карта
Пользователь создаёт заявку, фиксирует актив, сеть, сумму и реквизиты, получает адрес обменника, отправляет криптовалюту и ожидает фиат. Преимущество — поддержка большого количества кошельков, потому что обменнику важна не марка приложения, а актив и сеть. Недостаток — необходимость оценить сервис, правила AML, возврата и перерасчёта курса. Перед использованием полезно изучить как устроена заявка криптообменника.
| Маршрут | Скорость подготовки | Контроль курса | Риск сети | Банковский риск | Когда подходит |
|---|---|---|---|---|---|
| Встроенный off-ramp | Высокая | Котировка провайдера | Средний: актив отправляется on-chain | Зависит от провайдера и банка | Поддерживаются страна, актив, сеть и карта |
| P2P | Средняя | Можно выбирать объявления | Низкий внутри кастодиальной платформы; выше при внешнем депозите | Выше из-за переводов между физлицами | Нужен локальный способ оплаты и есть опыт проверки контрагента |
| Биржа | Средняя | Спот, конвертация или P2P | Высокий на этапе депозита | Зависит от метода выплаты | Нужны история операций, ликвидность и несколько вариантов продажи |
| Обменный сервис | Средняя | Курс заявки и правила фиксации | Высокий на этапе отправки | Зависит от схемы выплаты | Нужна конкретная пара актив/банк, которой нет в кошельке |
Какие кошельки могут показывать прямую продажу или вывод
Ниже приведены не рекомендации и не рейтинг, а примеры архитектуры. Функция может отсутствовать в вашем аккаунте, регионе или для конкретного токена. Перед сделкой нужно открыть актуальный экран продажи и увидеть реальное предложение с названием провайдера, валютой, суммой к получению и условиями.
MetaMask: агрегатор сторонних off-ramp-провайдеров
MetaMask может показывать продажу криптоактивов через сторонних провайдеров и выплату на банковский счёт. Кошелёк собирает котировки, но фактическую проверку и расчёт выполняет выбранный партнёр. Поддержка зависит от региона, сети и токена. При продаже пользователь подписывает перевод провайдеру и оплачивает сетевую комиссию; для операций в Ethereum нужен ETH.
Такой маршрут подходит, если актив уже находится в поддерживаемой сети MetaMask и в интерфейсе есть котировка для вашего региона. Он не подходит, если предложение отсутствует, токен находится в другой сети, банковский инструмент не принимается или итоговая цена заметно хуже альтернатив. Нельзя искать «активацию Sell» на сторонних сайтах и тем более вводить seed-фразу.
Crypto Wallet в Telegram: кастодиальная продажа и P2P
Кастодиальный Crypto Wallet может давать несколько способов продажи: P2P Market и, в поддерживаемых регионах, продажу через платёжного партнёра с выплатой на банковскую карту. В таком продукте криптовалюта хранится на внутреннем балансе сервиса, поэтому часть переводов проходит без обычной on-chain-транзакции, но для внешнего вывода действуют комиссии, лимиты и проверки.
У Crypto Wallet и некастодиального DeFi Account разная модель контроля. В DeFi Account пользователь подписывает отправку провайдеру; в кастодиальной части операции отражаются во внутренней истории. Для вывода из Telegram полезно использовать отдельный подробный маршрут из Crypto Wallet на карту, потому что доступность P2P, банковской карты и поддерживаемых токенов меняется.
Trust Wallet: сторонние провайдеры и P2P-интеграции
Trust Wallet остаётся self-custody-приложением: оно не держит банковский счёт пользователя и не перечисляет фиат самостоятельно. В отдельных регионах интерфейс может предлагать P2P через интегрированного партнёра либо продажу через off-ramp. Даже если операция запускается внутри приложения, нужно проверить, какой сервис станет контрагентом, потребуется ли отдельный аккаунт, какая сеть поддерживается и куда поступит фиат.
Если встроенной продажи нет, Trust Wallet позволяет отправить актив на биржу или обменный сервис. Наиболее частая техническая ошибка — выбрать дешёвую сеть, которую получатель не принимает. Для отдельного маршрута используйте инструкцию по выводу из Trust Wallet.
Tonkeeper: self-custody и подключённые P2P-сервисы
Tonkeeper хранит ключи пользователя и работает в экосистеме TON. В приложении могут появляться сторонние сервисы покупки и продажи, включая P2P, где USDT блокируется в escrow, а фиат поступает выбранным способом. Ключевая особенность — актив должен находиться в поддерживаемой сети TON, а контрагентом и оператором сделки будет интегрированный сервис, не сам блокчейн-кошелёк.
Если встроенного варианта нет или он не подходит по банку и курсу, TON либо USDT в TON можно отправить на площадку, которая принимает эту сеть. Детальный сценарий есть в статье о выводе из Tonkeeper на карту.
Ledger и другие аппаратные кошельки
Аппаратное устройство не связано с банковской картой. Приложение-компаньон может подключать сторонние сервисы продажи, но Ledger или другой аппаратный кошелёк прежде всего хранит ключ и подтверждает транзакцию. Провайдер принимает актив и выплачивает фиат. Если нужная сеть не поддерживается, криптовалюту переводят на биржу или обменник, сохраняя аппаратную подпись как защиту до момента отправки.
| Кошелёк / тип | Модель хранения | Возможный фиатный маршрут | Что обязательно проверить |
|---|---|---|---|
| MetaMask | Self-custody | Агрегатор off-ramp-провайдеров | Регион, токен, сеть, банковский счёт, KYC, gas и итоговую котировку |
| Crypto Wallet в Telegram | Кастодиальная | P2P Market или платёжный провайдер | Верификацию, лимиты, имя владельца карты, комиссию и доступность региона |
| DeFi Account в Telegram | Self-custody | Провайдер с отправкой токена on-chain | Поддерживаемый токен и сеть TON, KYC провайдера, адрес и сетевую комиссию |
| Trust Wallet | Self-custody | P2P/провайдер при наличии или внешний маршрут | Название партнёра, страну, сеть, курс и необходимость аккаунта у партнёра |
| Tonkeeper | Self-custody | Интегрированный P2P или внешний сервис | Escrow, платёжный метод, сеть TON, имя плательщика и условия спора |
| Аппаратный кошелёк | Self-custody с отдельным устройством | Провайдер в приложении или перевод на биржу | Что именно подписывается, адрес провайдера, актив, сеть и комиссию |
Как определить, есть ли в конкретном кошельке вывод на карту
Шаг 1. Найдите не кнопку, а реальное предложение
Откройте раздел Sell, Cash out, Withdraw или P2P. Наличие пункта меню ещё ничего не доказывает: он может вести на информационный экран или показывать отсутствие предложений. Рабочий вариант должен позволить выбрать актив, фиатную валюту и сумму, после чего показать поставщика услуги и расчёт.
Шаг 2. Проверьте страну банковского счёта
Провайдер определяет доступность по стране регистрации, резидентству, IP, документам и стране банка. Не следует обходить региональные ограничения с помощью чужих документов, VPN или карты другого человека: это повышает риск отказа после отправки криптовалюты и усложняет возврат.
Шаг 3. Сверьте актив и сеть
Поддержка USDT не означает поддержку всех его сетей. Провайдер может принимать USDT в Ethereum, но не принимать TRON или TON. Если пользователь видит только символ токена и не видит сеть, нужно открыть детали предложения до подписания. При внешнем переводе всегда сверяйте сеть в кошельке с сетью адреса приёма.
Шаг 4. Определите получателя фиатной выплаты
Проверьте, куда поступят деньги: на банковскую карту, счёт, IBAN, Faster Payments или иной платёжный метод. Имя владельца обычно должно совпадать с данными KYC. Выплата на чужую карту, просьба использовать реквизиты родственника или «технический счёт» — повод остановиться.
Шаг 5. Прочитайте полную цену
Сравнивайте не курс на первом экране, а сумму фиата после всех удержаний. В расчёт входят спред, комиссия провайдера, комиссия кошелька или агрегатора, network fee, возможная конвертация банка и платёжный сбор. Иногда внешний перевод на биржу выглядит сложнее, но даёт существенно лучший net result.
| Проверка | Что должно быть видно | Что считать красным флагом |
|---|---|---|
| Провайдер | Юридическое или торговое название, правила и поддержка | Неизвестный сайт, ссылка из чата, отсутствие условий |
| Регион | Страна и валюта доступны в форме | Предложение обходить ограничения или указывать ложные данные |
| Актив и сеть | Например, USDT (TON), ETH (Ethereum), BTC | Только логотип токена без сети и адреса |
| Сумма к получению | Финальный расчёт до подтверждения | Скрытый сбор после отправки крипты |
| KYC | Понятный перечень документов и оператор проверки | Запрос seed-фразы, приватного ключа или кода 2FA |
| Поддержка | Номер заказа и официальный канал обращения | Общение только через личный Telegram-аккаунт |
Как выбрать маршрут по типу кошелька
Кастодиальный кошелёк с P2P
Если актив уже находится внутри кастодиального сервиса, P2P часто сокращает число on-chain-переходов. Пользователь выбирает покупателя, получает банковский перевод и отпускает криптовалюту из escrow. Сеть может не участвовать в самой продаже, но банковская часть требует особой дисциплины: деньги проверяют в приложении банка, имя отправителя сопоставляют с аккаунтом, а спор ведут внутри ордера.
Self-custody с доступным off-ramp
Встроенный off-ramp логичен для небольшой или средней суммы, если котировка прозрачна и провайдер поддерживает банк. До отправки нужно проверить адрес, сеть, срок котировки и порядок возврата. После перевода сохраняют TxID и номер заказа. Если операция не завершилась, поддержку оказывает провайдер, а не разработчик кошелька.
Self-custody без подходящего off-ramp
В этом случае выбирают внешнюю площадку. Для биржи сначала создают депозит и только затем копируют адрес; нельзя брать старый адрес из истории или поисковой выдачи. Для обменника сначала создают заявку и получают адрес внутри неё. Для P2P через биржу актив должен быть зачислен на нужный внутренний счёт, например Funding Account.
Watch-only кошелёк
Кошелёк только для просмотра показывает адрес и баланс, но не содержит приватного ключа. Из него невозможно подписать перевод на off-ramp, биржу или обменник. Нужно восстановить исходный кошелёк по seed-фразе или подключить устройство, которому принадлежит ключ. Подробное объяснение есть в статье о watch-only кошельке.
| Исходная ситуация | Рабочий маршрут | Что не делать |
|---|---|---|
| Крипта в кастодиальном Wallet | Встроенная продажа или P2P | Не выводить на случайный внешний адрес ради «активации» |
| Крипта в MetaMask/Trust Wallet и есть Sell | Сравнить off-ramp-котировку с биржей и обменником | Не подтверждать неизвестный approve или unlimited allowance |
| Крипта в self-custody, Sell отсутствует | Биржа либо обменный сервис | Не искать неофициальный плагин «вывода на карту» |
| Крипта на аппаратном кошельке | Продажа через совместимый провайдер либо подписанный перевод на биржу | Не вводить seed в браузере или приложении провайдера |
| Баланс виден только в watch-only | Восстановить доступ к ключу | Не платить за «разблокировку баланса» |
Вывод USDT: сеть важнее названия кошелька
USDT существует в нескольких сетях. Один и тот же кошелёк может отображать USDT TRC20, ERC20, BEP20 и TON, но фиатный провайдер примет только одну или две сети. Если отправить токен в неподдерживаемой сети, блокчейн может успешно выполнить транзакцию, а сервис не зачислит депозит автоматически.
USDT TRC20
TRON часто выбирают из-за распространённости и предсказуемого формата адресов, но для отправки нужны TRX или сетевые ресурсы. Некоторые встроенные off-ramp-провайдеры не принимают TRC20, поэтому владельцу Trust Wallet или другого кошелька может потребоваться биржа или обменник. Если USDT есть, но перевод не отправляется, проверьте нативную монету по инструкции о комиссии для токенов.
USDT ERC20
В Ethereum для отправки нужен ETH. Сетевой gas может сделать небольшой вывод невыгодным. Зато многие международные off-ramp-провайдеры поддерживают Ethereum. До сделки сравните стоимость газа, сервисный сбор и сумму к получению; не обменивайте весь ETH, если он нужен для финальной отправки.
USDT в TON
USDT в TON удобен для Tonkeeper и Telegram-кошельков, а некоторые интегрированные сервисы принимают именно эту сеть. Нельзя отправлять его на адрес USDT TRC20 или ERC20. Если получателем является биржа, выберите депозит USDT и сеть TON, затем проверьте необходимость memo/comment.
USDT BEP20 и другие EVM-сети
BEP20 требует BNB для комиссии. Polygon, Base, Arbitrum и другие сети требуют соответствующую нативную монету. Формат адреса 0x не доказывает совместимость: одинаково выглядящий адрес может существовать в нескольких сетях, а сервис поддерживает только одну. Перед переводом используйте проверку сети USDT.
| Сеть USDT | Нативная комиссия | Типичная проблема при выводе на карту | Что проверить |
|---|---|---|---|
| TRON / TRC20 | TRX или Energy/Bandwidth | Off-ramp не принимает TRC20 либо не хватает TRX | Поддержку TRON, адрес T…, комиссию и minimum |
| Ethereum / ERC20 | ETH | Высокий gas делает маленькую сумму невыгодной | Контракт USDT, gas, срок котировки и сумму net |
| TON | TON | Получатель принимает USDT, но не сеть TON или нужен comment | Сеть TON, jetton, memo/comment и минимальный депозит |
| BNB Smart Chain / BEP20 | BNB | Провайдер принимает ERC20, но не BEP20 | BSC, контракт токена, BNB и депозитную сеть |
| Polygon/Base/Arbitrum | MATIC/POL или ETH в соответствующей сети | 0x-адрес создаёт ложное ощущение совместимости | Точное название сети и поддержку провайдера |
Вывод BTC, ETH, TON и других активов
Bitcoin
BTC обычно поддерживается биржами и рядом off-ramp-провайдеров, но нужно различать настоящий on-chain Bitcoin и обёрнутые версии в других сетях. Провайдер может принимать BTC mainnet, но не WBTC или BTCB. При небольшой сумме учитывайте network fee и минимальный депозит.
Ethereum и ERC20-токены
ETH чаще поддерживается прямыми провайдерами, чем редкие ERC20-токены. Если токен нельзя продать, его иногда сначала меняют на ETH или стейблкоин, но swap создаёт отдельную комиссию и налоговое событие. Нельзя соглашаться на неизвестный approve ради продажи; разрешение должно относиться к понятному контракту и сумме.
TON и токены TON
TON и USDT в TON доступны в экосистемных кошельках и на биржах, поддерживающих TON. Редкие jetton-токены могут не иметь фиатного выхода: сначала требуется ликвидный обмен на TON или USDT. При этом нужно проверить slippage, подлинность токена и комиссию.
Низколиквидные токены
Если кошелёк показывает оценку в рублях, это не означает, что актив можно продать по этой цене. Нужны рынок, ликвидность и поддерживаемый маршрут. Фальшивые токены часто рисуют большой баланс и предлагают оплатить «комиссию разблокировки». Настоящий вывод не требует передачи seed-фразы или отдельного платежа неизвестному лицу.
| Актив | Наиболее понятный маршрут | Главный риск |
|---|---|---|
| BTC mainnet | Биржа или поддерживаемый off-ramp | Комиссия сети, minimum и путаница с обёрнутыми BTC |
| ETH | Off-ramp или биржа | Gas и стоимость небольшой продажи |
| USDT | Маршрут по конкретной сети | Неподдерживаемая сеть и поддельный контракт |
| TON | Экосистемный P2P/off-ramp или биржа | Memo/comment и региональная доступность |
| Редкий токен | Ликвидный DEX/биржа → базовый актив → фиат | Низкая ликвидность, slippage, scam-token и approve |
Как посчитать реальную стоимость вывода
Сравнение по курсу одной монеты вводит в заблуждение. Правильный показатель — сколько фиата фактически поступит на ваш банковский инструмент после всех затрат и сколько времени актив будет находиться вне вашего контроля.
Итог к получению = рыночная стоимость проданного актива − спред − комиссия сервиса − комиссия агрегатора − network fee − конвертация банка − иные явно указанные сборы.
Спред
Провайдер может не показывать отдельную комиссию, но покупать криптовалюту дешевле рынка. Сравните котировку с независимым ориентиром в тот же момент. Для P2P смотрите реальный доступный объём по вашему банку и лимиту, а не лучшую строку, которая применима к другой сумме.
Фиксированные комиссии
Сетевая комиссия и фиксированный сбор особенно заметны на небольшой сумме. Вывод 50 USDT и 5 000 USDT через один маршрут может иметь разную эффективную стоимость. Иногда выгоднее накопить сумму, но это увеличивает рыночный и кастодиальный риск — решение должно быть осознанным.
Скрытая банковская конвертация
Если провайдер платит в USD или EUR, а карта ведётся в рублях, банк может применить собственный курс и комиссию. Сумма на экране провайдера не равна сумме после конвертации. Проверяйте валюту карты и условия банка.
| Компонент | Где появляется | Как проверить |
|---|---|---|
| Спред | Off-ramp, обменник, P2P | Сравнить сумму net с рыночной стоимостью в один момент |
| Комиссия провайдера | Встроенная продажа | Открыть breakdown до подтверждения |
| Комиссия кошелька/агрегатора | Некоторые интегрированные функции | Проверить отдельную строку и условия интерфейса |
| Network fee | Любая on-chain-отправка | Посмотреть нативную монету и текущую оценку комиссии |
| Комиссия вывода биржи | Биржа → внешний адрес или отдельный фиатный канал | Смотреть финальную форму, а не справочную минимальную цену |
| Банковская конвертация | Выплата в валюте, отличной от валюты карты | Проверить тариф и курс банка |
Для сложных маршрутов полезна отдельная методика расчёта комиссии криптоплатежа.
Пошаговый алгоритм: как вывести деньги с любого криптокошелька на карту
- Определите актив и сеть. Запишите не только BTC, ETH или USDT, но и точную сеть, контракт токена и доступную нативную монету для комиссии.
- Определите модель кошелька. Self-custody, кастодиальный аккаунт, аппаратный или watch-only. Убедитесь, что можете подписать отправку.
- Проверьте встроенные варианты. Откройте Sell, Withdraw и P2P, но доверяйте только реальному предложению с названием провайдера и расчётом.
- Сравните минимум три маршрута. Встроенный off-ramp, биржа/P2P и обменный сервис. Считайте итог на карте.
- Проверьте регион, KYC и реквизиты. Карта или счёт должны принадлежать владельцу аккаунта, если правила не говорят иное.
- Подготовьте нативную комиссию. TRX, ETH, BNB, TON или другую монету нельзя обнулить до отправки токена.
- Создайте заявку или депозит заново. Не используйте адрес из старого скриншота.
- Сверьте сеть и адрес по первым и последним символам. Для крупной суммы сделайте тест, если фиксированные расходы это позволяют.
- Сохраните условия до перевода. Курс, срок котировки, адрес, сеть, fee, номер заказа и правила возврата.
- Подпишите только понятную транзакцию. Проверяйте актив, сумму, адрес и действие Send; для approve — лимит и контракт.
- Найдите TxID. Проверьте on-chain-статус и не отправляйте повторно при задержке.
- Проверьте банковское поступление. Не по чеку контрагента, а в своём банковском приложении.
- Сохраните полный комплект доказательств. Он нужен для поддержки, банка и налогового учёта.
| Этап | Контрольный вопрос | Документ или доказательство |
|---|---|---|
| До выбора сервиса | Кто юридически или фактически покупает криптовалюту? | Название провайдера, правила, экран предложения |
| До отправки | Совпадают ли актив, сеть, адрес и сумма? | Заявка/депозит, скрин сети и адреса |
| После подписи | Транзакция опубликована и успешна? | TxID и ссылка на обозреватель |
| После продажи | Какая сумма должна прийти и когда? | Order ID, котировка, статус заказа |
| После выплаты | Кто отправил деньги и совпадает ли сумма? | Банковская выписка, имя плательщика |
| После завершения | Можно ли связать всю цепочку? | Папка: источник актива → отправка → продажа → банковский платёж |
Как безопасно использовать P2P для вывода с кошелька
P2P становится частью маршрута двумя способами. В кастодиальном кошельке актив уже доступен для escrow. В self-custody сначала требуется депозит на P2P-платформу либо интегрированный смарт-контракт. Нельзя переводить криптовалюту покупателю напрямую по сообщению: в этом случае escrow не защищает сделку.
Проверка покупателя
Смотрите число сделок, процент завершения, срок аккаунта, статус мерчанта, лимиты и условия объявления. Показатель сам по себе не гарантирует безопасность; важна совокупность. Читайте условия до открытия ордера, особенно запрет третьих лиц и требования к банку.
Фактическое поступление важнее чека
Покупатель может прислать PDF, скриншот или push-уведомление, но USDT отпускают только после проверки доступного остатка и операции в банковском приложении. Если деньги пришли от другого человека, не подтверждайте автоматически. Используйте алгоритм для перевода с чужой карты.
Апелляция
Если покупатель отметил оплату, но денег нет, не отменяйте ордер и не уходите в мессенджер. Откройте спор, приложите запись экрана или выписку, где видны время и отсутствие поступления. Поддельные чеки разобраны в отдельном материале о P2P-мошенничестве.
| Ситуация | Безопасное действие | Опасное действие |
|---|---|---|
| Покупатель нажал «Оплачено», денег нет | Открыть апелляцию и приложить выписку | Отпустить актив по скриншоту |
| Платёж от третьего лица | Остановить сделку и следовать правилам платформы | Согласиться ради быстрого завершения |
| Сумма пришла частично | Зафиксировать сумму и открыть спор | Отпустить весь объём USDT |
| Просьба перейти в Telegram | Оставить общение внутри ордера | Закрыть ордер и продолжить напрямую |
| Предлагают лучший курс вне площадки | Отказаться | Отправить крипту на внешний адрес |
Банковские вопросы, 115-ФЗ и документы
Даже технически идеальная продажа может вызвать вопрос банка, если поступление нетипично по сумме, частоте или отправителю. С 1 января 2026 года банки применяют расширенный перечень признаков мошеннических переводов. Это не означает автоматический запрет криптовалюты, но повышает ценность прозрачной цепочки документов и обычного поведения по счёту.
Что сохранить
- историю приобретения или получения криптовалюты;
- адрес кошелька и доказательство контроля без раскрытия приватного ключа;
- TxID перевода на провайдера, биржу или обменник;
- P2P-ордер или заявку обменного сервиса;
- курс, сумму криптовалюты и ожидаемую сумму фиата;
- переписку внутри официального интерфейса;
- банковский чек и расширенную выписку;
- расчёт финансового результата и налоговые документы, когда они требуются.
Комплект должен связывать происхождение актива, его движение и банковское поступление. Полезна инструкция о доказательствах криптоперевода и отдельный материал о подтверждении происхождения криптовалюты.
Что не писать банку
Не придумывайте «возврат долга», «подарок» или «продажу личной вещи», если документы показывают иной маршрут. Несоответствие объяснения выписке и P2P-ордеру выглядит хуже, чем честное описание продажи принадлежащего вам цифрового актива. При регулярном обороте оцените, не приобрела ли деятельность признаки предпринимательской.
Налоговый учёт
Продажа криптовалюты может образовывать налогооблагаемый доход. Сохраняйте стоимость приобретения, комиссии и сумму реализации. Статья не заменяет персональную налоговую консультацию: режим зависит от резидентства, статуса и характера операций. Общий банковский контекст разобран в материале о 115-ФЗ и криптовалюте.
| Документ | Что подтверждает | Где получить |
|---|---|---|
| История покупки/получения | Откуда появился актив | Биржа, P2P, кошелёк, договор или иной первичный источник |
| TxID | Движение актива в блокчейне | История кошелька и explorer |
| Order ID / заявка | Условия продажи | Off-ramp, биржа, P2P или обменник |
| Выписка банка | Факт, сумма и отправитель фиата | Интернет-банк или офис |
| Расчёт результата | Доход, расходы и комиссии | Собственный реестр с подтверждающими файлами |
Безопасность: как не потерять кошелёк при попытке вывести деньги
Seed-фраза не нужна для получения фиатной выплаты
Ни банк, ни off-ramp, ни биржа, ни обменник не должны просить 12 или 24 слова. Для self-custody пользователь подписывает транзакцию внутри своего кошелька. Сайт, предлагающий «синхронизировать», «валидировать» или «разморозить» кошелёк вводом seed-фразы, пытается получить полный доступ.
Проверяйте действие подписи
Обычная отправка показывает актив, сумму, сеть и адрес. Approve разрешает контракту тратить токен; unlimited approval создаёт долгосрочный риск. Для простой продажи через провайдера не следует подтверждать непонятные Permit, SetApprovalForAll или пакетные операции. При сомнении отмените процесс и обратитесь в официальную поддержку.
Остерегайтесь address poisoning
Мошенники отправляют мелкие транзакции с похожих адресов, чтобы пользователь скопировал адрес из истории. Адрес провайдера нужно брать из текущего заказа и сверять полностью либо по нескольким группам символов. Старый депозитный адрес тоже нельзя считать вечным.
Не платите за разблокировку
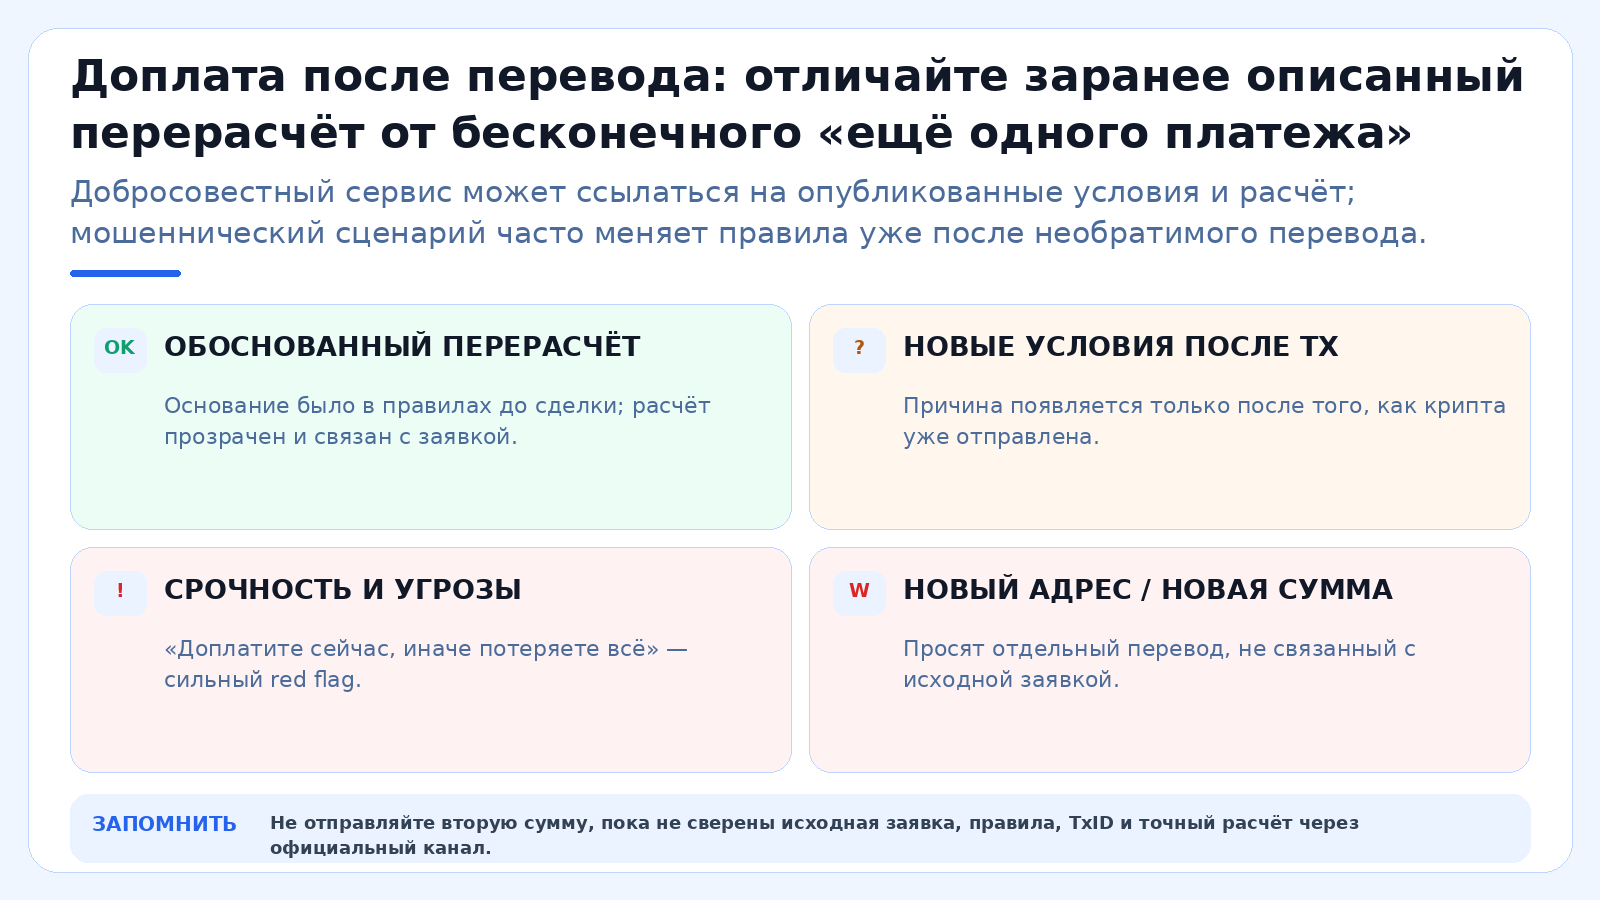
Если после отправки криптовалюты неизвестный «менеджер» требует налог, страховку, AML-депозит или комиссию разблокировки отдельным переводом, не платите автоматически. Запросите основание и расчёт в официальном кабинете. Мошеннические сайты часто показывают фиктивный баланс, который невозможно вывести без бесконечных доплат.
| Запрос сервиса | Нормально | Опасно |
|---|---|---|
| KYC | Документ и селфи на странице известного провайдера | Seed-фраза, приватный ключ, код 2FA |
| Подпись | Понятная Send-транзакция на адрес заказа | Unlimited approve неизвестному контракту |
| Комиссия | Показана до подтверждения в расчёте | Отдельный перевод «за разблокировку» после сделки |
| Поддержка | Тикет по Order ID в официальном кабинете | Личный аккаунт в Telegram без номера заявки |
| Адрес | Создан в текущем заказе | Скопирован из чата или старой истории |
Что делать, если встроенная продажа не работает
Кнопка Sell отсутствует
Чаще всего функция недоступна для региона, актива или сети. Это не ошибка, которую нужно исправлять установкой неизвестного APK. Проверьте официальную справку кошелька, обновите приложение из официального магазина и рассмотрите внешний маршрут через биржу или обменник.
Провайдер отклонил карту
Причиной могут быть страна эмитента, имя владельца, тип карты, лимит, валютные ограничения или внутренний риск-контроль. Не подставляйте чужую карту и не создавайте множество аккаунтов. Уточните причину у провайдера и выберите разрешённый банковский метод.
KYC пройден, но продажа отклонена
Успешная идентификация не гарантирует принятие каждой операции. Провайдер оценивает адрес, сеть, сумму, устройство и платёжный инструмент. Запросите статус заказа и возможный возврат. Не отправляйте актив повторно на тот же адрес без письменного подтверждения.
Криптовалюта отправлена, деньги не пришли
Проверьте TxID по инструкции проверки транзакции. Затем сопоставьте сеть, адрес, сумму и статус заказа. Обращайтесь в поддержку провайдера с Order ID и TxID. Не удаляйте приложение и не создавайте новый заказ, пока первый не классифицирован.
Биржа не зачислила депозит
Возможны ожидание подтверждений, minimum deposit, отсутствующий memo, неподдерживаемый контракт, старый адрес или комплаенс-проверка. Успешный TxID не всегда означает автоматическое зачисление. Подготовьте скрин депозита и ссылку на транзакцию.
| Проблема | Первая проверка | Куда обращаться |
|---|---|---|
| Нет Sell/Bank Card | Регион, токен, сеть и версия приложения | Официальная поддержка кошелька; затем альтернативный маршрут |
| Карта отклонена | Имя, страна эмитента, валюта и лимит | Платёжный провайдер или банк |
| Крипта отправлена, заказ pending | TxID, адрес, сеть и confirmations | Провайдер по Order ID |
| Биржа не зачислила | Minimum, memo, сеть, контракт | Поддержка биржи |
| P2P-платёж не поступил | Банковская выписка и имя отправителя | Апелляция внутри P2P |
Как выбрать лучший кошелёк именно для будущего вывода
Кошелёк выбирают прежде всего по безопасности хранения и поддержке нужных сетей. Возможность продажи — дополнительный критерий, потому что провайдеры меняются. Если вы регулярно получаете USDT TRC20, кошелёк должен удобно управлять TRX и показывать транзакции. Если работаете с TON, важны memo/comment и поддержка jetton. Если нужен международный off-ramp, имеет значение набор сетей, которые принимают провайдеры.
Критерии выбора
- контроль ключей и понятный способ резервного копирования;
- поддержка конкретного актива и сети;
- доступность истории операций и TxID;
- возможность настроить адресную книгу и предупреждения;
- понятный интерфейс network fee;
- наличие официальной поддержки и документации;
- совместимость с биржами и off-ramp-провайдерами;
- экспорт истории для учёта;
- отсутствие необходимости раскрывать seed стороннему сервису.
Не храните всё в кошельке только потому, что в нём сегодня есть удобная кнопка продажи. Для крупных сумм безопасность ключей и разделение хранения с операционным кошельком обычно важнее интерфейсного удобства. Можно держать основной резерв на аппаратном кошельке, а для регулярных операций использовать отдельный баланс.
| Профиль пользователя | Приоритет кошелька | Предпочтительный маршрут |
|---|---|---|
| Новичок с небольшой суммой | Простой интерфейс, понятная сеть, официальная поддержка | Встроенный провайдер при прозрачной цене либо крупная площадка |
| Регулярный пользователь USDT | Управление нативной комиссией, экспорт TxID, адресная книга | Биржа/P2P или проверенный off-ramp по одной рабочей сети |
| Владелец крупного портфеля | Аппаратная защита, раздельные кошельки, тестовые переводы | Аппаратный кошелёк → проверенная площадка частями |
| Пользователь TON/Telegram | Поддержка TON, USDT TON и comment | Экосистемный P2P/off-ramp либо биржа с TON |
| Пользователь DeFi | Контроль approvals, несколько EVM-сетей, hardware pairing | Swap в ликвидный актив → off-ramp или биржа |
Как проверить off-ramp-провайдера до отправки криптовалюты
Наличие провайдера внутри известного кошелька снижает риск фишинговой подмены, но не отменяет проверку. Партнёр становится отдельной стороной сделки: он устанавливает курс, проводит KYC, принимает криптовалюту, выбирает платёжный канал и рассматривает спор. Пользователю важно понимать, где заканчивается ответственность кошелька и начинается ответственность провайдера.
Проверьте переход и домен
Запускайте продажу из официального приложения или официального веб-интерфейса. При переходе на страницу партнёра сравните домен с названием, которое показал кошелёк. Не используйте ссылку из рекламы, поискового объявления, комментария или сообщения «поддержки». Мошенник может скопировать дизайн настоящего сервиса и заменить только адрес сайта.
Изучите роль провайдера
Один партнёр выступает непосредственным покупателем, другой агрегирует предложения, третий предоставляет только платёжную инфраструктуру. От роли зависит, кому писать при задержке. В заказе должны быть Order ID, статус и официальный канал поддержки. Если интерфейс кошелька показывает только «операция выполнена», а провайдер — «платёж обрабатывается», банковскую часть разбирает провайдер.
Проверьте правила возврата
До отправки криптовалюты найдите, что произойдёт, если KYC не пройден, карта отклонена, котировка истекла или сумма отличается. Возврат может выполняться на исходный адрес за вычетом network fee, а иногда требуется указать отдельный адрес той же сети. Не подставляйте адрес биржи без проверки: возврат с нестандартным назначением может не зачислиться автоматически.
Оцените объём запрашиваемых данных
Провайдер вправе запросить документ, селфи, адрес проживания, источник средств и банковские реквизиты. Это отличается от запроса seed-фразы. Предоставляйте документы только в защищённом официальном кабинете и в объёме, необходимом для конкретной проверки. Не отправляйте паспорт и выписку в личный чат сотрудника.
| Объект проверки | Нормальный признак | Причина отказаться |
|---|---|---|
| Источник перехода | Официальное приложение кошелька | Ссылка из рекламы или личного сообщения |
| Заказ | Есть Order ID, сумма, актив, сеть и статус | Нет номера заказа и истории |
| Цена | До подписи видна сумма net и комиссии | Цена меняется после отправки без заранее описанного правила |
| Возврат | Понятны условия и сеть возврата | Требуется дополнительный перевод за возврат |
| KYC | Документы загружаются в официальном кабинете | Seed-фраза, приватный ключ или удалённый доступ к устройству |
| Поддержка | Тикет, email домена или чат внутри кабинета | Только Telegram-аккаунт без привязки к заказу |
Маршрут для пользователя из России: что учитывать отдельно
Для пользователя с российским банком интерфейс прямой продажи может не показывать доступных предложений либо показывать только иностранную валюту и ограниченный набор карт. Это не означает, что кошелёк неисправен. Ограничение обычно находится на стороне платёжного партнёра, банка-эквайера, карты или правил конкретного региона. Не следует подменять страну, использовать чужой документ или создавать фиктивное резидентство.
Прямой off-ramp может отсутствовать
Если кнопка Bank Card или Sell не формирует котировку для российских реквизитов, выбирайте легальный доступный маршрут: перевод на площадку, которая принимает ваш актив и сеть, продажа через разрешённый P2P-механизм либо заявка у обменного сервиса с понятными правилами. Проверяйте доступность непосредственно в своём аккаунте; чужой скриншот не подтверждает, что функция работает у вас.
Банковское поступление должно быть объяснимым
При P2P деньги часто приходят от физического лица. Для банка важны сумма, частота, отправитель и последующее движение средств. Разовая операция с полным комплектом документов отличается от постоянного потока переводов от десятков людей. Не дробите одну продажу искусственно на большое число поступлений и не перегоняйте полученные деньги по цепочке карт сразу после зачисления.
Карта Мир и СБП — не свойство кошелька
Поддержка Мир или СБП определяется не блокчейн-приложением, а конкретным P2P-объявлением, обменником или платёжным партнёром. Поэтому фраза «кошелёк выводит на Мир» обычно означает, что внутри него доступен сервис, у которого есть такой платёжный метод. Условия могут измениться без обновления самого кошелька.
Не маскируйте назначение операции
Не придумывайте комментарий «за услуги», «возврат долга» или «подарок», если платёж связан с продажей криптовалюты. В P2P выполняйте только требования площадки и не добавляйте комментарий по просьбе контрагента, когда правила запрещают. Ложное объяснение создаёт противоречие между банковской выпиской, ордером и историей блокчейна.
Налоговая обязанность отделена от способа вывода
Продажа через встроенный провайдер, P2P, биржу или обменник меняет технический маршрут, но не отменяет необходимость учитывать финансовый результат. Для расчёта важны цена приобретения, стоимость реализации и документально подтверждённые расходы. Само наличие зачисления на карту не определяет налог автоматически, однако продажу и документы по ней следует включить в собственный учёт.
| Особенность | Что она означает | Практическое действие |
|---|---|---|
| Нет котировки на российскую карту | Провайдер не поддерживает регион или платёжный инструмент | Не обходить ограничение; сравнить биржу, P2P и обменник |
| Поступление от физлица | Банк видит частный перевод, а не название криптосервиса | Сохранить P2P-ордер, имя контрагента и выписку |
| СБП или Мир | Метод задаёт продавец/провайдер, не кошелёк | Проверить банк, лимит, имя и правила площадки |
| Частые продажи | Может выглядеть как регулярный коммерческий оборот | Вести реестр и оценить правовой/налоговый статус |
| Запрос банка | Нужна связная история происхождения и продажи | Передать фактическое объяснение и подтверждающие документы |
Как вести реестр выводов и не собирать доказательства задним числом
Чем чаще пользователь выводит криптовалюту, тем менее надёжно хранить сведения в разрозненных скриншотах. Нужен простой реестр, где одна строка соответствует одному экономическому маршруту. Он помогает сверить остатки, найти Order ID, объяснить банковское поступление и рассчитать финансовый результат.
Минимальные поля реестра
- дата и время начала операции;
- кошелёк и исходный публичный адрес;
- актив, сеть и сумма;
- сервис продажи и номер заказа;
- адрес получателя криптовалюты;
- TxID и статус транзакции;
- курс и все удержанные комиссии;
- ожидаемая и фактическая сумма фиата;
- банк, способ выплаты и имя отправителя;
- ссылки на папку со скриншотами, выпиской и перепиской.
Для внутреннего перевода внутри кастодиального сервиса публичного TxID может не быть. Тогда сохраняют ID внутренней операции, историю баланса и подтверждение платформы. Если криптовалюта сначала поступила на биржу, а потом была продана P2P, это две связанные операции: депозит и продажа. Их нельзя объединять одним скриншотом.
Принцип неизменяемой хронологии
Фиксируйте сведения в момент действия. Скрин адреса делают до отправки, TxID — после публикации, банковскую выписку — после поступления. Если создавать доказательства через неделю, интерфейс может измениться, объявление исчезнет, а история чата сократится. Для крупной суммы сохраните PDF-выписку, а не только скрин push-уведомления.
| Поле реестра | Пример содержания | Зачем нужно |
|---|---|---|
| Исходный адрес | Публичный адрес кошелька | Связать актив с владельцем и историей |
| Актив и сеть | USDT, TRON/TRC20 | Исключить путаницу сетей |
| Order ID | Номер заказа провайдера или P2P | Найти сделку в поддержке |
| TxID | Полный хэш и ссылка на explorer | Доказать on-chain-отправку |
| Net-сумма | Фактически поступившие рубли | Посчитать результат после расходов |
| Файл доказательств | Папка или архив по операции | Быстро ответить банку, провайдеру или налоговому консультанту |
Разделение кошельков: хранение, операции и вывод
Один кошелёк для долгосрочного хранения, DeFi, неизвестных токенов и регулярного off-ramp создаёт лишний риск. Любое подключение к dApp и любой approve расширяют поверхность атаки. Разумнее разделить роли: холодное хранение, операционный кошелёк и временный адрес для конкретной продажи.
Кошелёк хранения
В нём находится основной резерв. Он редко подключается к сервисам и не используется для экспериментов. Для крупной продажи с него отправляют только планируемую сумму на операционный кошелёк или непосредственно на проверенную биржу. Такой подход уменьшает последствия ошибки адреса и компрометации.
Операционный кошелёк
Используется для регулярных переводов, swap и off-ramp. Баланс ограничен суммой ближайших операций плюс запас нативной комиссии. Если интерфейс провайдера требует approve, разрешение не затрагивает основной резерв. Адресная книга и отдельные метки помогают не перепутать биржу, обменник и личный адрес.
Кошелёк для рискованных взаимодействий
Неизвестные dApp, airdrop и экспериментальные сети лучше отделять от вывода. Токен, полученный из сомнительного источника, не следует сразу отправлять провайдеру: сначала проверяют контракт и AML-контекст. Off-ramp может остановить заказ, если адрес связан с кражей, санкционным сервисом или другой размеченной категорией.
| Роль | Что хранить | Чего избегать |
|---|---|---|
| Основное хранение | Резерв и долгосрочные активы | Частые dApp, P2P и неизвестные approvals |
| Операционный кошелёк | Сумма ближайшего вывода и network fee | Хранение всего портфеля |
| Экспериментальный кошелёк | Небольшие суммы для новых dApp | Перевод средств прямо на банковский off-ramp |
| Кастодиальный аккаунт | Сумма, необходимая для продажи | Длительное хранение без необходимости |
Как выводить крупную сумму
Крупная сумма требует не только большего лимита, но и другой организации процесса. У провайдера могут быть дополнительные документы, ручная проверка и иной срок выплаты. У P2P крупное объявление может иметь отличный курс, но низкую реальную надёжность. У обменника резерв может быть номинальным и не соответствовать одной выплате.
Проверьте лимит до перевода
Лимит на экране кошелька не всегда равен лимиту провайдера после KYC. Узнайте дневной, месячный и разовый предел, а также предел банковского метода. Если сумма превышает лимит, не дробите её хаотично: запросите официальный порядок или используйте площадку с подходящим уровнем проверки.
Сделайте малый тест маршрута
Тест должен проверять тот же актив, сеть, провайдера и банковский инструмент. Успешная тестовая выплата не гарантирует автоматическое одобрение большой суммы, но выявляет ошибку сети, адреса и реквизитов. После теста создайте новый заказ: нельзя отправлять остаток на адрес старого заказа без разрешения.
Не концентрируйте все риски в одной операции
Разумное разделение отличается от искусственного дробления для обхода контроля. Можно провести несколько самостоятельных продаж с отдельными заказами, понятной экономической причиной и сохранёнными документами. Нельзя скрывать общий объём, использовать десятки карт или отправителей и создавать транзитный поток.
Подготовьте Source of Funds заранее
Для крупной операции провайдер или биржа может спросить, откуда получен актив. Подготовьте историю покупки, вывода с биржи, дохода от работы, майнинга или иной источник. Публичный адрес и TxID показывают движение, но не всегда объясняют экономическое происхождение.
| Контроль крупной суммы | Что проверить заранее |
|---|---|
| Лимиты | Разовый, дневной, месячный и банковский лимит |
| Ликвидность | Реальный объём по курсу, а не только лучшая котировка |
| Документы | Происхождение актива, личность, адрес, банковский счёт |
| Тест | Тот же актив, сеть и платёжный метод |
| Поддержка | Возможность открыть тикет до отправки |
| План B | Вторая проверенная площадка без одновременной отправки средств |
Когда вывод лучше отложить
Не каждая техническая возможность означает, что операция готова. Отложите вывод, если не можете точно назвать сеть, не имеете нативной монеты, не видите юридически понятного провайдера или не можете объяснить происхождение актива. Пауза дешевле, чем recovery неподдерживаемого депозита или утечка кошелька.
- Приложение установлено из неизвестного источника или просит повторно ввести seed-фразу.
- Предложение продажи найдено по рекламе, но отсутствует в официальном интерфейсе.
- Провайдер не показывает сумму net и условия возврата.
- Карта принадлежит другому человеку, а правила требуют совпадения имени.
- Актив отображается, но его контракт и ликвидность не проверены.
- Неясно, какая сеть у адреса получателя.
- P2P-покупатель заранее просит перейти в мессенджер или принять платёж от третьего лица.
- Банк уже запросил документы по предыдущей операции, а ответ ещё не подготовлен.
- Для крупной суммы нет теста, лимита и полного комплекта документов.
Точная фраза «с какого криптокошелька можно вывести деньги на карту» не должна вести к поиску волшебного приложения. Правильный ответ начинается с проверки актива, сети, доступного провайдера и банковского метода. Кошелёк — только первая часть маршрута.
Сравнительная матрица: какой маршрут выбрать
| Ситуация | Основной вариант | Резервный вариант | Критическая проверка |
|---|---|---|---|
| USDT в Crypto Wallet | P2P Market или Bank Card при наличии | Вывод на биржу/DeFi Account | Имя плательщика, комиссия и регион |
| USDT TON в Tonkeeper | Интегрированный P2P при наличии | Биржа или обменник с TON | Сеть TON и escrow |
| USDT TRC20 в Trust Wallet | Биржа или обменник | P2P-интеграция, если доступна и принимает TRC20 | TRX, сеть и адрес заявки |
| ETH в MetaMask | Встроенный Sell при наличии | Биржа | Gas, провайдер, банк и net-сумма |
| BTC на аппаратном кошельке | Провайдер приложения или биржа | Обменный сервис | BTC mainnet, fee и тест для крупной суммы |
| Редкий токен | DEX/биржа → ликвидный актив | Отказ от продажи при отсутствии ликвидности | Контракт, slippage и scam-риски |
Матрица не заменяет проверку условий непосредственно перед операцией. Один и тот же путь может быть оптимальным сегодня и исчезнуть завтра из-за лимитов, поддержки сети или страны. Сохраняйте запасной маршрут заранее, но не создавайте несколько одновременных заявок на одну сумму.
Карта или банковский счёт: какой способ выплаты выбрать
Провайдеры используют слово card payout для разных механизмов. В одном случае деньги зачисляются по номеру карты, в другом — на связанный банковский счёт, а карта только даёт доступ к нему. Для пользователя разница важна из-за валюты, срока, лимита, возможности возврата и состава банковской выписки.
Выплата на карту
Карточная выплата может быть быстрее, но поддерживает ограниченный набор стран, валют и типов карт. Виртуальные, корпоративные и предоплаченные карты часто не принимаются. Имя владельца должно совпадать с KYC. Если карта перевыпущена, её номер изменился или банк запретил входящие трансграничные операции, заказ может быть отклонён после проверки.
Выплата на банковский счёт
Перевод на счёт обычно использует локальные или международные банковские реквизиты: номер счёта, IBAN, sort code и другие поля. Он может занимать больше времени, но даёт более подробную запись в выписке. Важно проверить валюту счёта и имя получателя. Ошибка в реквизитах приводит не к блокчейн-проблеме, а к возврату или розыску банковского платежа.
P2P-перевод
В P2P деньги поступают от другого пользователя на выбранный способ оплаты. Это не автоматическая банковская выплата от бренда кошелька. Проверяйте фактического отправителя и правила площадки. Если объявление допускает только перевод внутри одного банка, поступление через другой банк или от третьего лица может стать основанием для спора.
Валюта выплаты
Карта в рублях может принимать валютный платёж с конвертацией, но итог зависит от банка. Провайдер может показать 1 000 USD к выплате, а банк зачислит рубли по собственному курсу и удержит сбор. Для точного сравнения используйте ожидаемую сумму после конвертации, а не номинал в иностранной валюте.
| Способ | Преимущество | Ограничение | Что сохранить |
|---|---|---|---|
| Card payout | Быстрый и простой ввод реквизитов | Не все карты, страны и валюты принимаются | Order ID, последние цифры карты, сумма и статус |
| Банковский счёт | Более подробная банковская трассировка | Может идти дольше; нужны точные реквизиты | Платёжные реквизиты и банковское подтверждение |
| P2P | Много локальных методов и возможность выбора курса | Риск третьего лица, чека и апелляции | Ордер, чат, выписка и имя отправителя |
| Электронный кошелёк/платёжный сервис | Иногда доступен там, где карта не поддерживается | Отдельные KYC, лимиты и вывод из сервиса | История двух этапов: продажа и последующий вывод |
Что делать при ошибке сети, адреса или истёкшей котировке
Котировка истекла до отправки
Не отправляйте криптовалюту по старому адресу автоматически. Некоторые провайдеры закрепляют адрес за заказом, но пересчитывают цену; другие закрывают заказ и требуют новый. Откройте историю и получите официальный статус. Если интерфейс предлагает продолжить по новой цене, сравните сумму net повторно.
Отправлена сумма, отличающаяся от заказа
Меньшая сумма может оказаться ниже минимума, а большая — потребовать ручного сопоставления. Сразу сохраните TxID и напишите в поддержку, указав ожидаемую и фактическую сумму. Не отправляйте «разницу» отдельной транзакцией, пока провайдер не подтвердит порядок в официальном тикете.
Выбрана неправильная сеть
Если адрес технически существует в обеих EVM-сетях, провайдер иногда может выполнить ручное восстановление, но не обязан. Для TRON, TON и Ethereum ошибка чаще требует отдельной процедуры и может быть невосстановимой. Поддержке передают TxID, сеть отправки, выбранную сеть заказа, адрес и сумму. Никому не передают seed-фразу для recovery.
Адрес изменился после копирования
Если вы ещё не подписали транзакцию, отмените процесс и проверьте устройство на вредоносное ПО или подмену буфера обмена. Если транзакция отправлена, проверьте фактический адрес в TxID. Блокчейн-перевод нельзя отменить, а вернуть средства может только владелец адреса.
Провайдер просит адрес возврата
Укажите адрес, который поддерживает тот же актив и сеть и находится под вашим контролем. Не используйте депозит биржи без её согласия: возврат может прийти со смарт-контракта, нестандартной суммой или без memo. Для self-custody-адреса сначала убедитесь, что у вас есть seed-фраза и нативная монета для дальнейшей отправки.
| Ошибка | Что зафиксировать | Первое действие | Чего не делать |
|---|---|---|---|
| Истёк курс | Order ID, время и старая котировка | Проверить статус и новую сумму net | Отправлять на старый адрес наугад |
| Неверная сумма | TxID, фактическая и заказанная сумма | Открыть тикет провайдеру | Самостоятельно доплачивать без инструкции |
| Неверная сеть | Обе сети, адрес, TxID и контракт | Запросить recovery у получателя | Передавать seed «специалисту» |
| Подмена адреса | Скрин заказа и фактический TxID | Остановить дальнейшие операции и проверить устройство | Отправлять повторно |
| Возврат | Адрес возврата той же сети | Проверить контроль адреса и комиссию | Давать случайный депозит биржи |
Как читать экран продажи перед подтверждением
Перед подписью пользователь должен уметь перевести интерфейс в экономические факты. Большая кнопка Continue не важна; важны поля, которые определяют необратимую операцию. Если экран не показывает хотя бы актив, сеть, сумму, адрес или понятное назначение подписи, подтверждение следует отложить.
You send
Это сумма криптовалюты, которая уйдёт с кошелька. Проверьте, включена ли network fee в сумму или списывается дополнительно. Для токенов комиссия оплачивается другой монетой, поэтому баланс USDT может не измениться на размер fee, а баланс TRX, ETH или BNB уменьшится.
You receive
Это расчётная сумма фиата, но она может быть estimated. Найдите обозначение guaranteed, locked, estimated или floating. Уточните, сколько времени действует курс и по какому моменту определяется цена: создание заказа, получение транзакции или достаточное число подтверждений.
Provider fee и network fee
Эти две комиссии имеют разную природу. Provider fee удерживает сервис, а network fee получает блокчейн-валидатор или производитель блока. Отмена заказа не всегда возвращает network fee, потому что транзакция уже исполнена. Также возможен отдельный spread, не показанный как комиссия.
Destination
Для off-ramp это адрес провайдера, а не ваша карта. Для P2P внутри кастодиальной платформы on-chain-адреса может не быть. Сверьте адрес с заказом и убедитесь, что кошелёк не показывает контракт approve вместо обычной отправки. В аппаратном кошельке проверяйте адрес на экране самого устройства.
Bank details
Убедитесь, что выбраны ваши реквизиты, правильная валюта и страна банка. Если провайдер показывает только маскированные данные, сопоставьте последние цифры. Не сохраняйте чужую карту «на один раз»: она может стать причиной возврата или ограничения аккаунта.
| Поле экрана | Правильный вопрос |
|---|---|
| You send | Сколько актива уйдёт и из какой сети? |
| You receive | Это гарантированная или оценочная сумма после всех удержаний? |
| Rate | Когда фиксируется и сколько действует? |
| Provider fee | Включена ли она в сумму net? |
| Network fee | Какой нативной монетой оплачивается? |
| Destination | Это адрес текущего заказа и совпадает ли сеть? |
| Bank details | Счёт принадлежит мне, валюта и страна верны? |
| Order ID | Смогу ли я найти заказ и открыть тикет? |
Именно такой разбор отвечает на вопрос, с какого криптокошелька можно вывести деньги на карту: подходящим является кошелёк, из которого вы можете безопасно подписать понятный перевод в реально доступный фиатный маршрут, а не приложение с самым заметным рекламным баннером.
Частые ошибки
| Ошибка | Почему возникает | Последствие | Профилактика |
|---|---|---|---|
| Считать баланс в рублях доступными рублями | Кошелёк показывает рыночную оценку | Невозможность продать по отображаемой цене | Проверять реальное предложение и ликвидность |
| Выбрать кошелёк только по кнопке Sell | Маркетинговое описание не учитывает регион | Функция отсутствует или провайдер не принимает карту | Проверить доступность до перевода актива |
| Отправить USDT не в той сети | Одинаковое название токена | Незачисление и дорогой recovery | Сверить сеть, контракт, адрес и minimum |
| Обнулить нативную монету | Пользователь меняет весь ETH/TRX/BNB | Токен невозможно отправить | Оставить запас на network fee |
| Поверить скриншоту P2P-покупателя | Давление и таймер ордера | Потеря USDT | Проверять банковское приложение |
| Использовать чужую карту | Попытка обойти ограничения | Отказ выплаты и комплаенс-риск | Использовать реквизиты на своё имя |
| Не сохранить Order ID и TxID | Операция кажется простой | Слабая позиция в поддержке и банке | Создать папку доказательств до сделки |
| Повторить перевод при задержке | Статус заказа непонятен | Двойная отправка | Сначала проверить TxID и связаться с поддержкой |
Практические сценарии
Небольшая сумма ETH в MetaMask
Сначала откройте Sell и получите реальную котировку. Сравните её с ценой перевода ETH на биржу. Если gas и сервисный сбор съедают значительную часть суммы, продажа может быть экономически неразумной. Не меняйте весь ETH на токен: для отправки всё равно нужен ETH.
USDT TRC20 в Trust Wallet
Проверьте наличие TRX. Затем посмотрите, доступен ли встроенный P2P или off-ramp и принимает ли он именно TRC20. При отсутствии — выберите биржу или обменник, создайте новый адрес TRON, сверяйте T-адрес и сделайте тест при крупной сумме.
USDT в Tonkeeper
Уточните, что это USDT в TON. Проверьте встроенный P2P и его способы оплаты. Если используете биржу, выберите депозит USDT TON, а не ERC20/TRC20. Сохраните comment, если площадка его требует.
BTC на Ledger
Сравните провайдеров в приложении с переводом на биржу. На аппаратном устройстве прочитайте адрес и сумму перед подтверждением. Не вводите seed на странице продажи. Для крупной суммы можно сначала отправить небольшую тестовую часть, учитывая две сетевые комиссии.
Токен без рынка
Если нет доступного swap или биржевой пары, его нельзя считать деньгами на карте. Не платите за листинг, налог или разблокировку неизвестным лицам. Проверьте контракт и реальную ликвидность. Отсутствие покупателя — экономическая проблема, которую смена кошелька не решает.
Итоговый чек-лист перед выводом
- Я точно знаю актив, сеть и контракт токена.
- Я понимаю, self-custody это кошелёк или кастодиальный аккаунт.
- Я могу подписать транзакцию и не использую watch-only доступ.
- Встроенная функция показывает реального провайдера, а не просто кнопку.
- Моя страна, банк, валюта, токен и сеть поддерживаются.
- Банковские реквизиты оформлены на разрешённое правилами имя.
- Я посчитал сумму net после спреда, комиссии сервиса, network fee и конвертации.
- У меня есть нативная монета для комиссии.
- Адрес получен в текущей заявке или депозите.
- Сеть на обеих сторонах совпадает.
- Я сохранил курс, fee, Order ID и правила возврата.
- Я не передаю seed-фразу, приватный ключ и 2FA.
- При P2P я отпущу крипту только после реального поступления денег.
- После отправки я сохраню TxID и проверю статус.
- Я смогу объяснить происхождение актива и банковского поступления.
Заключение
Универсального криптокошелька, который всегда и в любой стране выводит любую монету на любую карту, не существует. Надёжный результат создаёт не одна кнопка, а согласованная цепочка: кошелёк с доступом к ключу, поддерживаемая сеть, понятный покупатель или провайдер, прозрачная цена, корректный банковский инструмент и полный комплект доказательств.
Для небольшой суммы можно использовать встроенную продажу, когда реальное предложение доступно и его полная цена приемлема. Для крупной или сложной операции чаще полезнее отдельно выбрать площадку, проверить депозит, сделать тест, сохранить TxID и только затем продавать актив. Чем больше сумма, тем важнее разделять хранение и операционный кошелёк и заранее готовить резервный маршрут.
Если цель — вывести криптовалюту в рубли, дополнительно сравните P2P, биржу и обменник. При выводе из личного кошелька используйте отдельный алгоритм продажи крипты с self-custody.