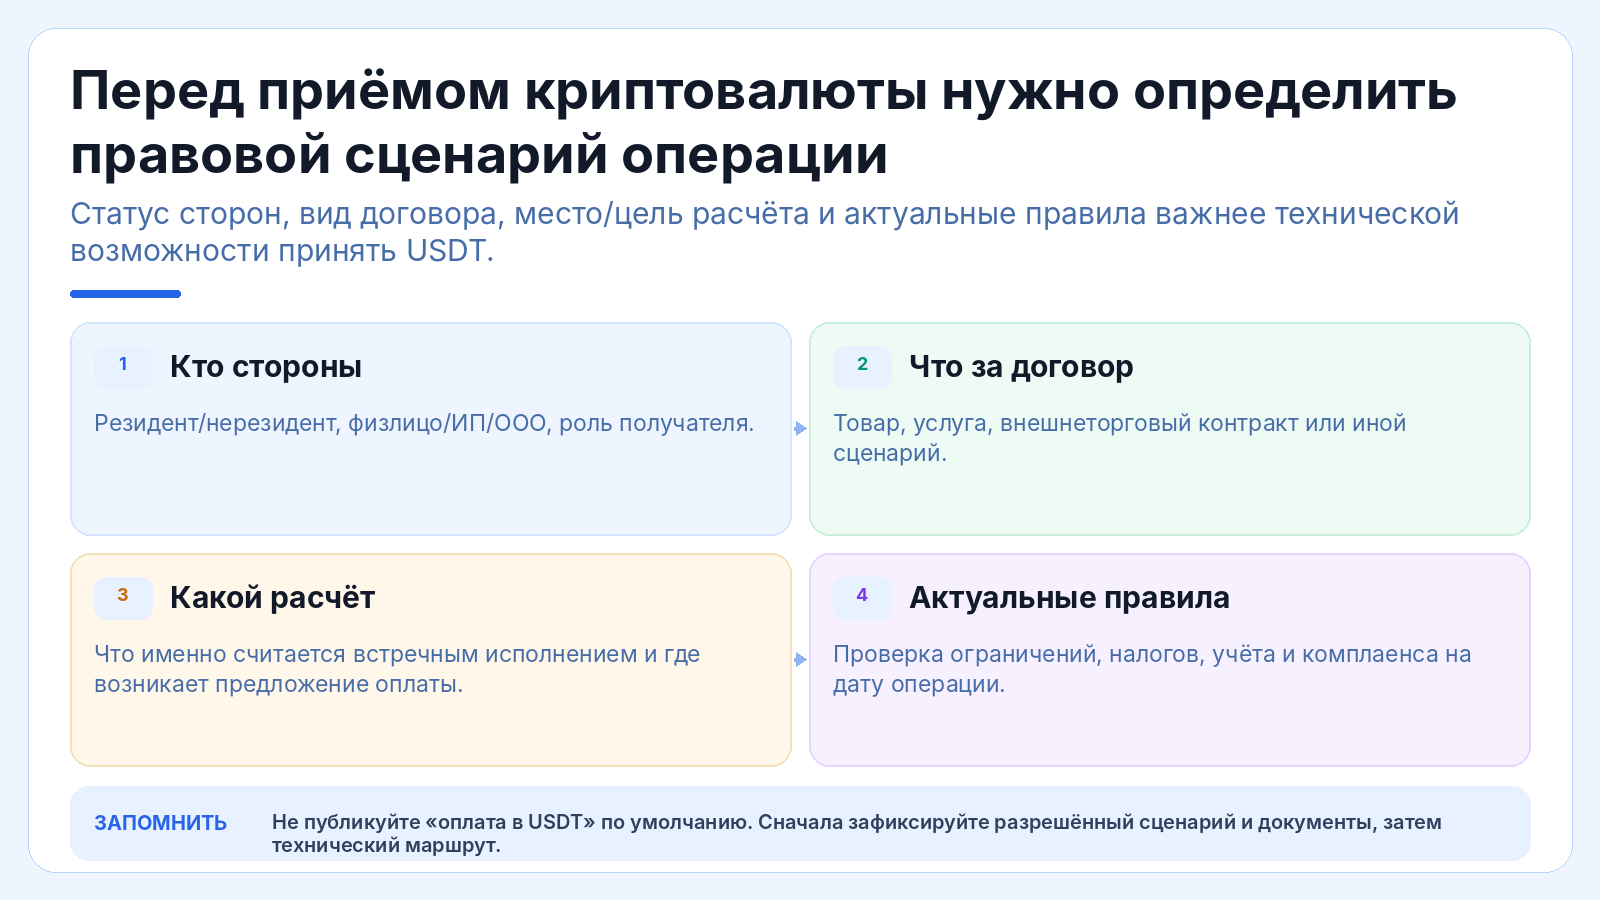
Регулирование криптовалюты в России в 2026 году нельзя свести к одной фразе «разрешено» или «запрещено». Российское право по-разному относится к владению цифровой валютой, ее покупке и продаже, расчетам за товары, майнингу, налогам, банковским переводам и трансграничным операциям. Поэтому практический ответ всегда начинается с вопроса: что именно человек собирается сделать, в какой роли он действует и в какую дату совершается операция.
На 13 августа 2026 года особенно важно различать два временных режима. До конца августа действует уже сложившаяся система правил, в центре которой находится Федеральный закон № 259-ФЗ и специальные нормы о майнинге и налогообложении. Одновременно Банк России сообщил о принятом Государственной Думой новом законе для криптовалютного рынка и назвал датой начала его действия 1 сентября 2026 года. Для операций после этой даты нужно обязательно перепроверять окончательно опубликованный текст закона, подзаконные акты и статус конкретного посредника.
Цель этого руководства — не перечислить номера статей, а дать понятную карту решений. Она поможет отделить законное владение активом от запрещенной внутренней оплаты, продажу собственных монет от приема денег за чужие операции, налоговую обязанность от банковского контроля, частный майнинг от деятельности, требующей реестра, а текущие правила — от нового режима, который должен заработать осенью.
Ключевой принцип: законность криптовалютной операции определяется не названием актива, а экономическим смыслом действия. Одна и та же сумма USDT может быть личным активом, предметом продажи, результатом майнинга, частью внешнеторгового расчета или недопустимым средством внутренней оплаты.
| Действие | Главный правовой вопрос | Что проверить до операции |
|---|---|---|
| Хранить BTC или USDT | Кто владелец и чем подтверждается происхождение | Кошелек, история покупки, документы |
| Купить криптовалюту | Через какого посредника и в какой момент | Статус сервиса, банк, условия сделки |
| Продать криптовалюту | Доход, документы, налог и банковский маршрут | Стоимость приобретения, ордер, выписка |
| Оплатить товар внутри России | Не нарушается ли запрет на криптооплату | Предмет договора и встречное предоставление |
| Майнить | Нужен ли реестр и разрешен ли майнинг в регионе | Статус лица, энергопотребление, территория |
| Расчет по ВЭД | Подпадает ли операция под трансграничный режим | Контракт, стороны, валютный и налоговый учет |
Что именно регулирует российское право: криптовалюта, ЦФА и цифровой рубль — не одно и то же
Цифровая валюта в законе и привычная «крипта»
Когда пользователь говорит «криптовалюта», он обычно имеет в виду Bitcoin, USDT, Ether и другие активы, существующие в распределенных сетях. Российское законодательство использует собственную категорию «цифровая валюта». Для практики важнее не терминологический спор, а то, что к таким активам применяются специальные правила оборота, налогообложения, майнинга и судебной защиты. Нельзя автоматически переносить на них правила банковского счета или электронных денег.
Баланс кошелька не означает наличие рублевого вклада, а перевод по блокчейну не является банковским переводом. Поэтому возврат, блокировка, наследование, доказывание сделки и налогообложение требуют отдельного анализа. Даже если интерфейс сервиса показывает цену в долларах или рублях, юридический объект остается тем активом, который реально передается между сторонами.
ЦФА — это не синоним Bitcoin или USDT
Цифровые финансовые активы в российском праве — отдельная категория цифровых прав, выпускаемых и учитываемых в регулируемой инфраструктуре. Их нельзя без оговорок называть «российской криптовалютой». У ЦФА есть оператор информационной системы, установленный порядок выпуска и иной набор прав владельца. У Bitcoin нет российского эмитента, который обещает исполнение обязательства перед держателем.
Это различие особенно важно для бизнеса и инвестора. Если договор, бухгалтерия или внутренний регламент пишет «ЦФА», а фактически компания имеет дело с USDT, возникает риск неверной квалификации. В документах нужно называть фактический актив, сеть, способ хранения и экономическую цель операции, а не использовать удобный общий термин.
Цифровой рубль — еще один самостоятельный инструмент
Цифровой рубль выпускается Банком России и является формой российской валюты. Он принципиально отличается от частных криптовалют и иностранных стейблкоинов. Наличие слова «цифровой» не делает эти инструменты одинаковыми. Цифровой рубль связан с рублевой денежной системой, а USDT или Bitcoin обращаются по правилам своих сетей и не становятся рублями из-за того, что их стоимость отображается в рублевом эквиваленте.
Поэтому запреты и разрешения для криптовалюты нельзя переносить на цифровой рубль, и наоборот. Если банк или бухгалтер просит указать вид актива, ответ должен быть конкретным: цифровой рубль, цифровая валюта, ЦФА или иной инструмент. Такая точность экономит время при проверках и снижает риск ошибочных договорных формулировок.
USDT не превращается в банковский доллар
USDT обычно ориентируется на стоимость доллара США, но владение токеном не означает наличие долларового счета в банке. Пользователь зависит от эмитента токена, выбранной сети, кошелька, биржи или иного кастодиана. При переводе USDT действуют правила конкретного блокчейна, а не механизм отмены карточной операции. Для права и налогов важно установить, что именно было приобретено и как оно выбыло.
Такая разница становится особенно заметной в споре. Выписка банка может подтвердить оплату покупки USDT, но не заменяет историю блокчейна. TxID подтверждает движение токена, но сам по себе не показывает экономическое основание платежа. Надежная доказательственная цепочка соединяет обе части: договор или ордер, рублевое движение и on-chain транзакцию.
Контроль приватного ключа и право собственности — не одно и то же
Техническая возможность подписать транзакцию показывает контроль над ключом, но не решает автоматически вопрос о правовом основании владения. Например, сотрудник может иметь доступ к корпоративному кошельку, наследник — знать seed-фразу умершего, а мошенник — похитить ключ. Во всех этих ситуациях технический контроль существует, но правовая оценка различна.
Поэтому крупные операции нужно документировать так, чтобы было видно происхождение актива и право распоряжения. Для личных покупок это могут быть история ордеров, банковские платежи и записи кошелька. Для бизнеса — договоры, решения органов управления, учетная политика, реестр кошельков и распределение полномочий.
Что действует до 31 августа 2026 года: владение, сделки и запрет внутренней оплаты
Само владение криптовалютой не равно запрещенной деятельности
Действующее регулирование не устанавливает общего запрета для гражданина держать цифровую валюту как актив. Из этого, однако, не следует, что любой способ ее использования допустим. Ключевая граница проходит между владением и отдельными действиями: приемом в оплату, организацией обращения, майнингом, предпринимательской деятельностью и операциями, вызывающими налоговые или банковские обязанности.
Практически это означает, что пользователь не должен начинать анализ с вопроса «можно ли иметь крипту». Гораздо полезнее записать конкретный сценарий: купил USDT для хранения, продал BTC за рубли, получил криптовалюту за работу, перевел актив на собственный кошелек или использовал его во внешнеторговом контракте. Для каждого сценария проверяется свой набор правил.
Покупка криптовалюты и оплата товара криптовалютой — разные действия
Когда гражданин передает рубли и получает криптовалюту, предметом сделки является сама цифровая валюта. Когда магазин передает товар и получает USDT, криптовалюта выступает встречным предоставлением за товар. Эти ситуации нельзя смешивать. Именно поэтому фраза «криптовалюта разрешена» слишком груба: покупка актива и использование его как средства внутренней оплаты имеют разную правовую оценку.
В документах стоит прямо фиксировать предмет сделки. Если вы покупаете цифровую валюту, должны быть понятны объем, цена, сторона сделки и момент передачи. Если вы продаете свой актив, важно подтвердить право на него и рублевый доход. Маскировать оплату товара под фиктивную «покупку криптовалюты» рискованно: органы и банк смотрят на фактический экономический смысл.
Почему внутри России нельзя строить обычный магазин с оплатой в USDT
Статья 14 Закона № 259-ФЗ устанавливает для определенных российских лиц ограничение: нельзя получать цифровую валюту в обмен на передаваемые товары, выполненные работы или оказанные услуги. Закон также запрещает распространять информацию о предложении или приеме цифровой валюты как оплаты. Это означает, что схема «цена 10 000 рублей или 100 USDT, оплата на кошелек» не должна восприниматься как обычный альтернативный эквайринг.
Для предпринимателя важна не только кнопка на сайте. Даже если платеж технически проходит через иностранный кошелек или процессинг, нужно оценить, за что фактически передается криптовалюта. Если это плата за российский товар или услугу, перенос интерфейса на зарубежную платформу сам по себе не меняет сущность отношений.
P2P-сделка не является автоматически незаконной или безопасной
P2P обычно соединяет продажу цифрового актива и рублевый банковский перевод между физическими лицами. Сам термин не дает ни иммунитета, ни запрета. Риски возникают из-за происхождения денег, третьих лиц, транзитного характера счета, мошеннических схем, банковского контроля и налогообложения результата продажи.
Для регулярных операций нужен дисциплинированный архив: order ID, данные контрагента в пределах доступного интерфейса, банковская выписка, сумма и время платежа, актив, сеть, TxID, курс и расчет результата. Практическая инструкция о том, как увязать P2P и банковские требования, есть в материале о P2P и 115-ФЗ.
Перевод между собственными кошельками не равен продаже
Если владелец переводит BTC или USDT со своего биржевого аккаунта на свой же некастодиальный кошелек, экономического покупателя может вообще не быть. Это техническое перемещение актива, а не обязательно его реализация. Но для последующего учета полезно сохранить доказательства того, что оба адреса или аккаунта контролировались одним лицом.
Без такой связки спустя год один адрес может выглядеть как неизвестный контрагент. Особенно это важно, если затем часть монет продается, дробится по сетям или проходит через несколько собственных кошельков. Хороший реестр операций отличает внутренние перемещения от сделок с третьими лицами.
Что должно измениться с 1 сентября 2026 года: регулируемые посредники, тестирование и лимиты
Почему дата 1 сентября требует отдельной проверки
Банк России сообщил 21 июля 2026 года, что Государственная Дума приняла закон о правилах обращения криптовалют и что он должен вступить в силу 1 сентября 2026 года. Для читателя это означает необычную ситуацию: на дату этого материала изменения уже объявлены и близки, но практическую операцию после 1 сентября нельзя строить только по июльской новости.
Перед первой сделкой в новом режиме следует проверить окончательно опубликованный закон, вступившие в силу нормативные акты Банка России, реестры посредников и актуальные правила выбранного сервиса. Если площадка рекламирует «лицензию нового закона» заранее, не считайте маркетинговую фразу доказательством ее статуса.
Лимит для неквалифицированного инвестора
По сообщению Банка России, неквалифицированному инвестору после тестирования будет доступна покупка наиболее ликвидных криптовалют через посредника; для одного такого посредника назван годовой предел в 300 тысяч рублей. Это не следует трактовать как универсальный «государственный лимит на всю крипту» без учета деталей нового закона.
Для пользователя важны три элемента: статус инвестора, прохождение теста и конкретный посредник. Если операция не укладывается в стандартный розничный сценарий, лучше не дробить покупки механически по сервисам, а сначала выяснить применимый режим и требования к учету.
Квалифицированные инвесторы и более широкий доступ
Банк России также сообщает, что квалифицированные инвесторы после тестирования получат доступ к любым криптовалютам без указанного лимита по сумме. Статус квалифицированного инвестора — не галочка, которую можно выбрать в приложении. Он определяется правилами финансового рынка и подтверждается в установленном порядке.
Поэтому обещание посредника «оформим квалификацию за пять минут без документов» должно вызывать осторожность. Перед передачей денег проверяется сам посредник, основание его деятельности и порядок признания клиента квалифицированным.
Криптообменники и цифровые депозитарии как новые участники
Новый режим предполагает регулируемую инфраструктуру, включая криптообменники и цифровые депозитарии, а также участие брокеров, управляющих и организованных торгов. Для пользователя это важный сдвиг: вместо проверки только бренда и отзывов появится необходимость проверять правовой статус посредника в официальных источниках.
Но регулируемый статус не отменяет операционные риски. Все равно нужно понимать, кто хранит ключи, как оформляется вывод, какие комиссии взимаются, какие документы выдаются и что происходит при блокировке. Перед обменом полезно использовать отдельный чек-лист проверки криптообменника.
Иностранные стейблкоины не становятся отдельной «легкой» категорией
Банк России указывает, что к иностранным стейблкоинам в новом режиме должны применяться те же требования, что и к криптовалютам. Поэтому USDT или аналогичный токен нельзя считать исключением только потому, что он стремится сохранять цену около доллара.
Это особенно важно для тех, кто привык воспринимать стейблкоин как технический доллар для расчетов. Правила покупки через посредника, внутреннего использования, учета и контроля определяются не рекламным названием «цифровой доллар», а применимым правовым режимом.
Переходный период не означает отсутствие правил
Банк России сообщает о переходном периоде для участников рынка до 1 июля 2027 года, в течение которого они должны получить лицензии и привести деятельность в соответствие. Пользователю нельзя делать обратный вывод: «до июля 2027 можно работать как угодно». Переходные положения устанавливают сроки адаптации бизнеса, а не отменяют действующие запреты и обязанности клиента.
В первые месяцы нового режима особенно важно сохранять документы и проверять дату операции. Один и тот же сервис может менять юридическую модель, договорную сторону или доступные продукты. Скрин старой страницы не докажет правила сделки, совершенной позже.
Можно ли покупать и продавать криптовалюту в России: практический маршрут для физического лица
Покупка для хранения или инвестирования
Если цель — приобрести BTC, USDT или другой актив и хранить его, сначала нужно определить маршрут денег и место дальнейшего хранения. Пользователь должен понимать, кому он переводит рубли, кто передает цифровую валюту, где находится актив до вывода и какой документ подтверждает сделку. Одной записи «покупка крипты» в банковском назначении или личной таблице недостаточно для восстановления истории через несколько месяцев.
Безопасный маршрут начинается с небольшой тестовой суммы, проверки реквизитов и условий посредника, после чего сохраняются ордер, чек или выписка и данные блокчейна. Если монеты выводятся на собственный кошелек, запишите адрес и TxID. Если они остаются у кастодиана, сохраните отчет аккаунта и информацию о владельце учетной записи.
Продажа собственных монет за рубли
При продаже важно ответить на два вопроса: чем подтверждается происхождение цифровой валюты и как рассчитан финансовый результат. Если актив покупался несколькими партиями, необходимо заранее выбрать понятный способ учета стоимости. Поступление рублей на карту — это лишь финальная часть истории, а не полное доказательство экономического смысла операции.
Для банка полезно иметь связку: история приобретения, движение по кошелькам, ордер продажи и рублевое зачисление. Для налогового учета дополнительно нужны стоимость приобретения и документально подтвержденные расходы. Если операция крупная, пакет стоит собрать до продажи, а не после запроса банка.
P2P: почему имя плательщика имеет значение
В P2P-сделке безопаснее работать с контрагентом, чье имя в банковском платеже соответствует участнику ордера. Переводы от третьих лиц осложняют объяснение происхождения денег и повышают риск мошеннической цепочки. Если платформа показывает предупреждение о несовпадении имени, не следует игнорировать его ради более выгодного курса.
До выпуска криптовалюты из escrow деньги нужно проверить в официальном приложении банка, а не по скриншоту или сообщению контрагента. Если возник спор, не переводите актив вне площадки «для проверки». Сохраните переписку и используйте процедуру апелляции сервиса. Подробные сценарии безопасной сделки разобраны в материале о P2P в России.
Обменник: что проверять кроме курса
Курс на витрине — лишь одна переменная. Перед сделкой нужно установить юридическое лицо или иного оператора, условия заявки, момент фиксации курса, комиссии, правила AML-проверки, сроки выплаты и порядок возврата. Анонимная страница с формой адреса и реквизитами карты не дает достаточной информации для крупной операции.
После создания заявки сохраните ее номер, сумму, адрес, сеть и обещанный результат. Если отправляется криптовалюта, TxID нужно сохранить сразу. Если рубли переводятся в банк, сохраняется чек. До следующей операции дождитесь завершения предыдущей, чтобы не смешивать доказательства.
Перевод на собственный холодный кошелек
Вывод с биржи на собственный кошелек обычно не создает нового покупателя или продавца, но он меняет место контроля актива. Для доказательственной цепочки полезно сохранить экран вывода с аккаунта, адрес получателя, сеть и TxID. При крупном балансе стоит вести собственный реестр адресов.
Не публикуйте seed-фразу и приватный ключ как доказательство владения. Они нужны для управления активом, а не для предъявления банку или налоговой. Для подтверждения обычно достаточно документов сделки, публичных адресов и истории транзакций, а секреты должны оставаться секретами.
Налоги с криптовалюты в 2026 году: хранение, продажа, майнинг и документы
Хранение само по себе и налоговое событие
Сам факт того, что цена Bitcoin выросла на экране кошелька, не означает автоматическую продажу актива. Для налогообложения важно установить операцию и момент, когда возникает доход по применимым правилам. Поэтому владелец должен отделять рыночную переоценку личного портфеля от реализации, обмена или иного выбытия.
На практике ошибка возникает, когда человек ведет учет только по банковским поступлениям. Тогда обмен одной криптовалюты на другую, безвозмездная передача или получение актива в результате майнинга могут выпасть из истории. Лучше вести единый журнал операций, а налоговую квалификацию назначать каждой строке отдельно.
Продажа цифровой валюты физическим лицом
По разъяснению ФНС, для физического лица доход от продажи или другого выбытия цифровой валюты облагается НДФЛ по ставке 13 процентов, а для части соответствующей базы сверх 2,4 млн рублей применяется ставка 15 процентов. Это отличается от прогрессивной шкалы, применяемой к доходам от майнинга.
При расчете важно не путать всю сумму поступивших рублей с окончательным налогом. Налоговая логика учитывает стоимость приобретения в пределах предусмотренных правил и подтвержденные расходы. Если история покупки утеряна, доказать расход значительно сложнее. Поэтому чек покупки важен не меньше, чем чек продажи.
Почему расходы нужно подтверждать заранее
Представим, что человек купил несколько партий USDT в разные месяцы, затем часть перевел между собственными кошельками и продал через P2P. Без реестра легко потерять связь между конкретным объемом продажи и его стоимостью приобретения. Итоговая таблица должна позволять восстановить происхождение каждой существенной партии.
Подтверждениями могут быть отчеты биржи, история заявок, банковские документы, выписки, TxID и собственный регистр операций. Отдельный подробный порядок расчета собран в руководстве о налогах с криптовалюты в России.
3-НДФЛ — финальный этап, а не начало учета
Декларация удобна только тогда, когда годовой реестр уже собран. Если начинать с формы 3-НДФЛ и пытаться вспоминать прошлогодние операции, возрастает риск пропустить расходы, перепутать собственные переводы с продажами или дважды учесть одну сделку. Сначала классифицируются операции, затем рассчитываются суммы.
При нетипичных сценариях — нерезидентстве, предпринимательской деятельности, дарении, наследовании, DeFi или трансграничных операциях — общей инструкции может быть недостаточно. В таких случаях лучше получить индивидуальную налоговую консультацию до подачи декларации.
Налог на майнинг отличается от налога на обычную продажу
ФНС разъясняет, что доход физического лица от майнинга относится к основной прогрессивной шкале НДФЛ 13–22 процента. Доход возникает при получении цифровой валюты по правилам, установленным для майнинга, а последующая реализация добытых монет требует отдельного учета стоимости и результата.
Поэтому нельзя записать всю историю майнера одной строкой «продал BTC». Нужно видеть момент получения добытой валюты, ее рублевую оценку, допустимые подтвержденные расходы и последующую продажу. Это позволяет избежать смешения двух разных налоговых событий.
НДС и цифровая валюта
ФНС указывает, что операции по осуществлению майнинга цифровой валюты и по реализации цифровой валюты не признаются объектом обложения НДС. Но это не означает, что любые услуги вокруг криптовалюты освобождены от НДС. Отдельно оцениваются услуги инфраструктуры, консультации, программное обеспечение и иные операции бизнеса.
Для компании особенно опасно переносить налоговый режим самого цифрового актива на сопутствующую услугу. В договоре и учете нужно разделять, что именно продается: цифровая валюта, услуга посредника, аренда инфраструктуры или иной объект.
| Событие | Что фиксировать | Зачем |
|---|---|---|
| Покупка | Дата, объем, цена, комиссия, документ | Подтвердить стоимость приобретения |
| Собственный перевод | Адреса и TxID | Не спутать с реализацией |
| Продажа | Цена, контрагент/ордер, рублевое поступление | Рассчитать результат |
| Майнинг | Дата получения, объем, котировка, адрес | Учесть доход майнера |
| Комиссия | Размер и основание | Проверить возможность учета расхода |
Бизнес и криптовалюта: почему прием USDT за товары внутри России — не обычный эквайринг
Экономический смысл важнее названия платежной кнопки
Если российская компания или предприниматель передает товар или оказывает услугу, а взамен получает цифровую валюту, переименование операции в «обмен», «донат» или «внутренний токен» не гарантирует другую правовую оценку. Анализируется реальный обмен ценностями: за что клиент передал актив и что получил.
Поэтому интеграция криптокошелька на сайт должна начинаться с юридической модели, а не с API. Разработчик может технически принять USDT за несколько часов, но техническая возможность не создает правового основания. Внутренний российский расчет и трансграничная операция требуют разных выводов.
Почему «цена в USDT» может создать лишний риск
Публичное предложение принять цифровую валюту за товар или услугу прямо затрагивает ограничения статьи 14 Закона № 259-ФЗ. Поэтому бизнесу опасно размещать рядом с рублевой ценой адрес кошелька и инструкцию «оплатить USDT», если фактическая модель — продажа внутри России.
Если компания хочет использовать блокчейн в расчетах, нужно сначала установить, разрешен ли конкретный сценарий и какая инфраструктура предусмотрена законом. Для внутренних платежей нельзя исходить из того, что иностранная сеть автоматически выводит операцию из российского регулирования.
Криптопроцессинг не делает запрещенную оплату разрешенной
Процессинг может автоматизировать адреса, отслеживание блоков, пересчет курса и уведомления. Но он не меняет предмет договора. Если клиент фактически оплачивает российскую услугу цифровой валютой, наличие посредника не превращает операцию в обычный карточный эквайринг.
В статье о криптопроцессинге полезно отделять технологию приема блокчейн-платежа от правовой возможности конкретного бизнеса. Перед запуском продукта следует получить актуальное заключение по модели расчетов и налогов.
Внешнеторговый контракт — отдельный сценарий
Трансграничный расчет нельзя анализировать по правилам обычной продажи внутри России. Здесь важны статус экспортера или импортера, контрагент, договор, движение товара или услуги, валютное регулирование, санкционные риски, банк и требования к отчетности. Криптовалюта является лишь одним элементом общей цепочки.
Банк России сообщает, что новый режим с 1 сентября должен расширить возможность экспортерам и импортерам использовать криптовалюту в трансграничных расчетах. Но бизнесу нельзя ограничиваться этой общей формулировкой: необходимо проверить окончательные правила, документы и роль посредников на дату платежа.
Корпоративный кошелек должен быть корпоративным процессом
Если компания законно использует цифровую валюту в допустимой модели, активы не должны храниться на случайном личном кошельке сотрудника без регламента. Нужны правила доступа, резервное восстановление, учет адресов, разделение полномочий и порядок подтверждения транзакций.
При смене сотрудника компания должна сохранить контроль над активом и доказательствами. Для значительных сумм стоит рассматривать многоуровневое согласование и технические меры, исключающие единоличное распоряжение. Правовой учет и информационная безопасность здесь взаимосвязаны.
Документы важнее обещания «все легально»
Посредник может рекламировать услугу как полностью соответствующую российскому праву, но клиенту все равно нужно получить договор, реквизиты, отчетность и понятный маршрут денег. Если сервис отказывается назвать юридическую сторону и предлагает общаться только в мессенджере, риски возрастают.
Крупная компания должна иметь возможность объяснить аудитору или банку каждую значимую операцию без обращения к устным сообщениям менеджера. Если доказательства существуют только в закрытом чате, процесс еще не готов для бизнеса.
Майнинг криптовалюты в России: реестр, лимит электроэнергии, отчетность и налоги
Кто обязан быть в реестре майнеров
Для российского индивидуального предпринимателя или юридического лица майнинг связан с реестром, который ведет ФНС. Право заниматься такой деятельностью возникает после включения сведений в реестр. Поэтому покупка оборудования и подключение мощности не должны предшествовать правовой проверке статуса, если проект запускается как бизнес.
До капитальных затрат полезно проверить не только экономику ASIC, но и документы на энергоснабжение, место размещения, договор с оператором инфраструктуры и возможность работы на конкретной территории. Ошибка в этих вопросах может сделать технически исправную ферму юридически проблемной.
Когда гражданин может майнить без включения в реестр
ФНС разъясняет, что гражданин Российской Федерации, не являющийся индивидуальным предпринимателем, вправе осуществлять майнинг без включения в реестр, если энергопотребление при такой деятельности не превышает установленный лимит. На дату этого материала ФНС указывает лимит 6000 кВт·ч в месяц.
Эта норма не означает, что домашний майнинг полностью свободен от других правил. Остаются территориальные ограничения, обязанности по сообщению о полученной цифровой валюте и налогообложению. Кроме того, превышение лимита меняет правовой режим деятельности.
Ежемесячная информация о полученной цифровой валюте
ФНС указывает, что сведения об объеме полученной в результате майнинга цифровой валюты и адресе-идентификаторе, включая адрес майнинг-пула, представляются не позднее 20-го числа месяца, следующего за месяцем получения. Если в отчетном периоде цифровая валюта не получена, нулевую информацию по этому основанию подавать не требуется.
Для практики это означает необходимость автоматизированного журнала. Майнеру недостаточно раз в год смотреть общий баланс пула. Нужно регулярно фиксировать начисления, адрес, дату, объем и рублевую оценку, чтобы ежемесячная информация и налоговый учет не расходились.
Региональные запреты и ограничения
Правительство вправе запрещать майнинг в отдельных субъектах или на отдельных территориях. ФНС прямо напоминает о территориальных ограничениях. Поэтому фраза «в России майнинг разрешен» не отвечает на вопрос о конкретной площадке. Перед размещением оборудования проверяется регион и период действия ограничений.
Для дата-центра это особенно критично: договор аренды помещения и закупка оборудования могут быть долгосрочными, а правовой режим энергопотребления — территориальным. В инвестиционной модели нужен отдельный пункт о возможности законной эксплуатации оборудования по адресу площадки.
Налоговый учет начинается при получении добытой валюты
Доход майнера возникает не только в момент, когда добытый BTC продан за рубли. ФНС связывает налогообложение с получением цифровой валюты и правом распоряжаться ею. Поэтому добыча и последующая продажа — два этапа учета, которые должны быть связаны между собой.
Если майнер фиксирует только банковский вывод, он теряет первоначальную стоимость добытого актива и момент признания дохода. Корректный журнал должен сохранять ежедневные или предусмотренные правилами оценки и расходы, которые могут иметь значение для налоговой базы.
Облачный майнинг и аренда мощности требуют отдельной проверки
Покупка «контракта на майнинг» у неизвестной платформы может вообще не означать, что пользователь участвует в реальном майнинге. Иногда клиенту продают обещание фиксированной доходности без доказательств оборудования, пула и блокчейн-выплат. Правовой режим такого договора может отличаться от собственного майнинга.
До платежа нужно установить контрагента, предмет договора, источник выплат и механизм возврата. Обещание гарантированного процента в криптовалюте не является доказательством майнинга. Если доход не зависит от реальной вычислительной работы, следует особенно тщательно проверять модель на признаки финансового мошенничества.
| Сценарий | Что проверить | Главная ошибка |
|---|---|---|
| Гражданин дома | Энергопотребление, территория, отчетность | Считать лимит освобождением от налогов |
| ИП | Реестр, энергия, налоги, отчетность | Запустить до включения в реестр |
| Юрлицо | Реестр, договоры, инфраструктура, учет | Хранить активы на личном кошельке сотрудника |
| Майнинг-пул | Правила пула, адреса, начисления | Не сохранять историю выплат |
| Облачный сервис | Контрагент, оборудование, договор | Путать инвестиционную схему с майнингом |
Судебная защита, сделки между гражданами и постановление Конституционного Суда 2026 года
Почему старое правило о судебной защите вызывало проблемы
Часть 6 статьи 14 Закона № 259-ФЗ связывала судебную защиту требований определенных лиц, связанных с обладанием цифровой валютой, с информированием о фактах владения и операций в установленном налоговым законодательством порядке. На практике это создавало риск крайне жесткого результата: спор мог упереться не в наличие сделки, а в выполнение формального условия.
Для обычного пользователя это особенно чувствительно в спорах о возврате USDT, займе, купле-продаже или ошибочной передаче. Если суд вообще не исследует сущность требований из-за формальной оговорки, защита имущественного интереса становится существенно слабее.
Что произошло 20 января 2026 года
Конституционный Суд Российской Федерации принял Постановление № 2-П по делу о проверке конституционности части 6 статьи 14. Поводом был спор, в котором фигурировали 1000 USDT, приобретенные по договору между физическими лицами. Суд признал существующее регулирование частично не соответствующим Конституции и сформулировал временный порядок до изменения закона.
Это решение важно не потому, что «узаконило всю криптовалюту». Оно касается доступа к судебной защите и недопустимости чрезмерного лишения такой защиты в предусмотренных Судом ситуациях. Конкретный спор все равно требует доказательств происхождения актива, передачи, обязательства и нарушения права.
Судебная защита не заменяет доказательства
Даже после позиции Конституционного Суда истец должен показать, что у него было право и что ответчик его нарушил. Для криптовалютной сделки полезны договор, переписка, банковские документы, адреса, TxID и экспертно понятная связь между ними. Один скрин баланса не доказывает всю историю.
Если сделка заключалась устно, задача усложняется, но цифровой след может быть значительным. Переписка о цене и адресе, совпадение банковского платежа с блокчейн-транзакцией и последующее поведение сторон способны формировать единую доказательственную картину. До суда эти материалы лучше систематизировать по времени.
Почему нельзя передавать seed-фразу суду или контрагенту
Желание доказать контроль над кошельком иногда приводит к опасной ошибке: человек показывает seed-фразу или приватный ключ. Это создает риск немедленной кражи активов. Для доказывания можно использовать публичный адрес, подпись сообщения там, где это уместно, историю транзакций и иные безопасные способы.
Секрет восстановления не является обычной распечаткой из банка. Его раскрытие дает техническую возможность распоряжаться активом. В процессуальном документе следует описывать доказательство так, чтобы не раскрывать секреты доступа.
Договор купли-продажи криптовалюты должен описывать реальную сделку
Если стороны заранее оформляют крупную внебиржевую сделку, договору полезно содержать вид цифровой валюты, сеть, количество, цену или механизм ее определения, адрес передачи, момент исполнения и порядок подтверждения оплаты. Для стейблкоина желательно указать конкретный токен и сеть, потому что одинаковый тикер может существовать в разных сетях.
Договор не должен создавать ложную уверенность. Если деньги фактически получает третье лицо, адрес меняется в мессенджере, а реквизиты не связаны с контрагентом, формальная бумага не устраняет риск. Документы должны отражать фактический маршрут сделки.
Спор с биржей и спор с физическим лицом — разные процессы
При конфликте с иностранной платформой сначала изучаются пользовательское соглашение, юрисдикция и внутренние процедуры. При споре между гражданами центральными становятся российское право, доказательства сделки и подсудность. Нельзя автоматически применять одинаковую претензию к обоим случаям.
Если сумма значительна или обстоятельства включают мошенничество, блокировку счета, наследование или корпоративный актив, разумно привлечь юриста до совершения необратимых действий. Иногда главная задача — не немедленно подать иск, а сохранить цифровой след и правильно определить ответчика.
Банки, 115-ФЗ и AML: как криптовалютная сделка выглядит со стороны рублевого счета
Законность криптовалюты не гарантирует отсутствие банковских вопросов
Банк оценивает не только то, запрещена ли криптовалюта сама по себе. Его интересуют характер движения рублей, источники средств, экономический смысл, контрагенты и признаки подозрительных или мошеннических операций. Поэтому законная продажа собственного USDT может вызвать запрос документов, если рублевый поток выглядит нетипично.
Это не означает автоматического обвинения клиента. Но ответ «крипта же разрешена» не объясняет конкретные поступления. Банку нужно показать маршрут: откуда цифровой актив, почему его продали, кому, через какой ордер и как сумма связана с банковским зачислением.
115-ФЗ и антифрод — не одно и то же
Банковский антифрод направлен на предотвращение мошеннических переводов и может реагировать на устройство, поведение клиента, получателя и другие признаки. Контроль по 115-ФЗ оценивает риски легализации доходов и экономический смысл операций. В реальной ситуации меры могут восприниматься одинаково — платеж не проходит или банк задает вопросы, — но основания и порядок действий различаются.
Поэтому сначала нужно получить официальное сообщение банка и понять причину ограничения. Не стоит отправлять один шаблонный ответ на все виды блокировок. Подробно комплект документов разобран в материале о 115-ФЗ и криптовалюте.
Какие документы реально помогают объяснить P2P
Полезный пакет связывает рубли и цифровой актив. Обычно в него входят история P2P-ордера, данные сделки, выписка по счету, сведения о покупке или происхождении криптовалюты, TxID и пояснение последовательности действий. Если была цепочка собственных кошельков, ее лучше показать отдельно.
Документы должны совпадать по датам и суммам. Если в письме указано, что продано 1000 USDT, а ордер показывает другой объем, банк закономерно задаст дополнительные вопросы. Не следует исправлять несоответствие вымышленной легендой; лучше честно объяснить комиссии, частичное исполнение или несколько ордеров.
Платежи от третьих лиц — один из самых сложных рисков
Когда в P2P-ордере указан один человек, а деньги приходят от другого, продавец получает слабее объяснимый рублевый поток. Третье лицо может оказаться жертвой мошеннической схемы, а владелец криптовалюты — промежуточным получателем денег. Это создает риск спора, блокировки и запросов.
Лучше не принимать такие платежи, если правила площадки и ситуация не дают прозрачного основания. Особенно опасны просьбы разбить оплату между несколькими картами или принять перевод «от родственника клиента». Выгодный курс не компенсирует юридическую неопределенность.
Регулярный оборот через личную карту требует отдельной оценки
Чем чаще человек принимает множество поступлений от незнакомых лиц и сразу переводит деньги дальше, тем сильнее профиль счета отличается от обычного личного использования. Даже если каждая отдельная сделка имеет криптовалютное объяснение, совокупная модель может вызвать вопросы о характере деятельности.
Если P2P становится систематическим источником оборота, нужно оценивать не только налог, но и предпринимательский, банковский и правовой статус деятельности. Нельзя решать проблему простым распределением операций по нескольким банкам.
Как отвечать банку
Ответ должен быть кратким, правдивым и документированным. Сначала объясняется экономический смысл: например, продажа принадлежащей клиенту цифровой валюты. Затем указывается источник актива и прилагаются документы, после чего связываются конкретные банковские поступления с ордерами.
Не используйте универсальные «юридические фразы» из чатов, которые не соответствуют фактам. Если банк увидит расхождение с выпиской, доверие снизится. Практический разбор можно дополнить инструкцией о документах при запросе происхождения денег после P2P.
| Документ | Что подтверждает | Чего не подтверждает сам по себе |
|---|---|---|
| Выписка банка | Рублевое движение | Происхождение USDT |
| P2P-ордер | Условия сделки на площадке | Полную историю актива |
| TxID | Транзакцию в блокчейне | Юридическое основание |
| История покупки | Происхождение и стоимость | Конкретное рублевое зачисление |
| Пояснение | Связывает факты | Не заменяет первичные документы |
Операции за рубежом и трансграничные расчеты после 1 сентября 2026 года
Трансграничный расчет нельзя путать с внутренней оплатой
Если российская компания продает товар иностранному покупателю или приобретает товар у иностранного поставщика, возникает внешнеторговая операция. Ее нельзя оценивать только по запрету внутренней оплаты криптовалютой. Важны стороны договора, место и характер исполнения, валютный и налоговый режим, санкционные ограничения, банк и документы внешней торговли.
Банк России сообщил, что после вступления нового закона экспортеры и импортеры смогут использовать криптовалюту для трансграничных расчетов без лимита, напрямую или с участием посредников. Для бизнеса это потенциально расширяет инструменты, но не отменяет необходимости правильно оформить сам внешнеторговый контракт и подтвердить движение актива.
Что должен содержать досье внешнеторговой операции
Минимальная папка должна связывать контракт, счет или спецификацию, исполнение поставки или услуги, платежную часть, адреса и TxID, а также рублевый или иной учет стоимости. Если использован посредник, сохраняются его договор и отчет. Если криптовалюта перемещалась между собственными кошельками до передачи контрагенту, это отмечается отдельно.
Такой архив нужен не только для налоговой. Он помогает банку, аудитору и руководителю понять, почему актив покинул кошелек компании и какое обязательство было погашено. Устное пояснение сотрудника не должно быть единственным источником смысла операции.
Операции за рубежом и иностранные банковские счета
Банк России указывает, что в новом режиме резиденты смогут проводить операции с криптовалютой за рубежом с использованием иностранных банковских счетов, а также переводить купленную в России криптовалюту за границу через регулируемых посредников. Эта схема требует внимательной проверки конкретного закона и валютных обязанностей.
Сам факт наличия иностранного счета может создавать отдельные обязанности по уведомлению и отчетности в зависимости от статуса лица и применимых норм. Не следует воспринимать иностранный счет как способ «выйти из российского права». Резидентство и происхождение средств продолжают иметь значение.
Уведомление налоговых органов о криптовалюте, учитываемой за рубежом
В июльском сообщении Банка России отдельно говорится о необходимости уведомлять налоговые органы о наличии криптовалюты, которая учитывается за рубежом. Поскольку практический порядок будет зависеть от окончательного законодательства и подзаконных актов, после 1 сентября нужно проверять форму, сроки и критерии такой обязанности.
До появления понятного рабочего порядка разумно заранее организовать учет иностранных площадок и кошельков: юрисдикция, аккаунт, владелец, активы, даты пополнения и вывода. Такой реестр пригодится независимо от конкретной формы уведомления.
Санкции и ограничения иностранного сервиса — отдельный слой риска
Даже если российское право позволяет определенный трансграничный маршрут, иностранная биржа, банк или эмитент стейблкоина может применять собственные ограничения по стране, санкционным спискам и источнику средств. Поэтому «разрешено в России» не означает «обязаны обслужить за рубежом».
Перед крупной операцией проверяются пользовательское соглашение и доступность вывода для конкретного клиента. Хранить весь оборот бизнеса у одного иностранного кастодиана без резервного плана рискованно. Юридическая разрешенность и операционная устойчивость — разные вопросы.
Почему нельзя разбивать внешнеторговый платеж ради обхода правил
Искусственное дробление платежей между кошельками, посредниками или контрагентами может усложнить доказательство экономического смысла и вызвать дополнительные вопросы. Если закон или внутренний контроль требует определенной процедуры, обход через несколько небольших операций не делает экономическую модель прозрачнее.
Лучше заранее выбрать понятный маршрут и документировать его от договора до финального зачисления. Если операция не помещается в стандартную схему посредника, это повод получить профессиональное заключение, а не маскировать размер сделки.
| Этап ВЭД | Ключевой документ | Криптовалютное подтверждение |
|---|---|---|
| Обязательство | Контракт/спецификация | Условие о способе расчета |
| Исполнение | Инвойс, акт, поставочные документы | Основание суммы |
| Платеж | Отчет посредника или внутренний реестр | Адрес, сеть, TxID |
| Оценка | Учетная справка | Курс и время фиксации |
| Архив | Единое досье сделки | Связь всех транзакций |
Практический алгоритм: как проверить законность своей операции с криптовалютой
Шаг 1. Опишите действие одним точным предложением
Начните не с названия сервиса, а с экономического действия. Например: «я покупаю 1000 USDT за рубли для личного хранения», «я продаю собственный BTC и получаю рубли на счет», «российское ООО хочет получить USDT от иностранного покупателя по экспортному контракту». Такое предложение сразу отсекает половину путаницы.
Если описание звучит как «я просто работаю с криптой», анализ невозможен. Укажите стороны, актив, встречное предоставление и цель. Затем уже проверяйте закон, банк, налоги и технический маршрут.
Шаг 2. Зафиксируйте дату операции
В августе 2026 года дата особенно важна из-за ожидаемого вступления нового режима 1 сентября. Сделка 25 августа и сделка 5 сентября могут требовать проверки разных правил и статуса посредника. Не используйте статью, написанную до изменения закона, как вечное разрешение.
В собственном досье сохраните дату создания заявки, дату банковского платежа и дату блокчейн-транзакции. Если сделка исполняется несколько дней, это поможет понять, какие правила и курсы применялись на каждом этапе.
Шаг 3. Определите свою роль
Физическое лицо, индивидуальный предприниматель, российское юридическое лицо, майнер, экспортер или профессиональный участник рынка находятся в разных правовых ситуациях. Один и тот же перевод USDT может быть личной продажей или частью предпринимательской деятельности.
Если человек систематически организует обмен для других, принимает их рубли и распоряжается их криптовалютой, нельзя оценивать такую модель как простую продажу собственного актива. Нужно отдельно определить характер деятельности и необходимые разрешения.
Шаг 4. Проверьте, не является ли криптовалюта оплатой за товар или услугу внутри России
Это один из центральных фильтров действующего законодательства. Если клиент передает цифровую валюту именно в обмен на товар, работу или услугу, нужно проверить ограничения статьи 14. Не пытайтесь изменить вывод одним названием договора, если фактическая схема остается оплатой.
Для сомнительных бизнес-моделей лучше получить письменное правовое заключение до запуска. Цена консультации обычно ниже, чем стоимость переделки сайта, договоров и бухгалтерии после начала продаж.
Шаг 5. Проверьте посредника и контрагента
До 1 сентября оценивайте действующий статус сервиса, юридические реквизиты, договор и историю работы. После вступления нового режима дополнительно проверяйте официальные реестры регулируемой инфраструктуры. Скриншот лицензии, присланный менеджером, не заменяет проверку в официальном источнике.
Для P2P проверяйте соответствие плательщика участнику сделки. Для OTC — личность и полномочия контрагента. Для бизнеса — юридическое лицо и подписанта. Чем больше сумма, тем меньше оснований полагаться на никнейм.
Шаг 6. Постройте доказательственную цепочку
До отправки средств определите, какие документы останутся после сделки. Хорошая цепочка отвечает на пять вопросов: откуда взялись деньги или криптовалюта, кто контрагент, на каком основании произошел обмен, куда ушел актив и чем подтвержден результат.
Для блокчейн-части сохраните сеть, адреса и TxID. Для банковской части — выписку или чек. Для договорной — заявку, ордер или контракт. Как именно читать on-chain доказательство, разобрано в материале о проверке транзакции по TXID.
Шаг 7. Отдельно проверьте налог
Даже полностью допустимая сделка может создать налоговую обязанность. Поэтому после правового ответа «можно» задайте второй вопрос: «какое налоговое событие возникло и какие расходы я могу подтвердить». Для майнинга и обычной продажи правила различаются.
Не откладывайте учет до конца года. Если документы собираются сразу, расчет становится технической задачей. Если их восстанавливать по памяти, налоговая подготовка превращается в расследование собственных операций.
Шаг 8. Отдельно оцените банковский риск
Банк не выдает предварительное юридическое разрешение на каждый P2P-перевод. Но клиент может снизить риск, используя собственные счета, прозрачные суммы, подтвержденных контрагентов и полный архив. Если банк запросил документы, отвечайте на конкретный запрос, а не спорьте абстрактно о статусе криптовалюты.
Для крупных сумм полезно заранее проверить, какие документы банк обычно принимает, и не смешивать личный счет с чужим оборотом. Если схема требует множества поступлений от третьих лиц, ее следует пересмотреть до запуска.
Шаг 9. Проверьте безопасность кошелька
Юридически правильная операция все равно может закончиться потерей средств из-за подмены адреса, фишинга или утечки seed-фразы. Поэтому финальный контроль включает сеть, адрес, сумму, устройство и смысл подписи. Не устанавливайте кошелек по ссылке от контрагента.
Для хранения используйте отдельные меры защиты и резервное восстановление. Базовый набор приведен в руководстве по защите криптокошелька.
Шаг 10. Назначьте дату повторной проверки
Правовой гайд по криптовалюте устаревает быстрее обычной справочной статьи. Для сделки после 1 сентября 2026 года нужно заново проверить правила новой инфраструктуры. Для налоговой декларации — форму и разъяснения ФНС на дату подачи. Для майнинга — территориальные ограничения и лимиты.
Если компания строит постоянный процесс, назначьте ответственного за обновление регламента. Одноразовая юридическая справка не заменяет контроль изменений в деятельности, которая продолжается годами.
Двенадцать практических сценариев: как применять правила без опасных упрощений
Сценарий 1. Гражданин купил USDT за рубли и вывел на свой кошелек
Сам по себе такой сценарий не является оплатой товара цифровой валютой. Основные задачи — подтвердить покупку, сохранить стоимость приобретения, правильно провести банковский платеж и безопасно вывести актив. После 1 сентября дополнительно потребуется проверять применимые требования нового режима к посреднику и клиенту.
Сохраните ордер, банковский документ, адрес и TxID. Если через год USDT продаются, эти документы помогут показать происхождение и стоимость. Не удаляйте аккаунт сервиса сразу после вывода.
Сценарий 2. Человек продает часть BTC через P2P
Здесь важны происхождение BTC, соответствие плательщика контрагенту, история ордера и налоговый результат продажи. Принимать платеж от третьего лица рискованно. Если банк задает вопросы, нужно показать конкретную сделку, а не только скрин криптокошелька.
После получения рублей не тратьте их мгновенно через цепочку переводов, если нет необходимости. Транзитное поведение ухудшает объяснимость счета. Для систематического оборота нужна отдельная оценка характера деятельности.
Сценарий 3. Фрилансеру предлагают заплатить USDT за работу для российского заказчика
Такой сценарий нельзя автоматически считать разрешенным только потому, что обе стороны согласны. Нужно проверить запрет приема цифровой валюты как встречного предоставления за работы и услуги для применимых российских лиц. «Зарплата в USDT» или «гонорар в крипте» внутри российской модели требует правового анализа.
Не стоит маскировать оплату договором купли-продажи токена, если реальная причина передачи — выполненная работа. Экономический смысл останется прежним.
Сценарий 4. Интернет-магазин хочет добавить кнопку «Оплатить USDT»
Технически кнопка проста, юридически — нет. Для внутренней продажи российскому покупателю она прямо затрагивает запрет на прием и предложение цифровой валюты как оплаты. До интеграции нужно изменить или проверить бизнес-модель, а не просто выбрать провайдера кошельков.
Если разработчик обещает «обойти закон» иностранным доменом или ботом, это тревожный признак. Фактическое встречное предоставление за товар остается центральным вопросом.
Сценарий 5. Экспортер хочет получить криптовалюту от иностранного покупателя
Это отдельный трансграничный сценарий. После 1 сентября Банк России заявляет о более широком режиме для экспортеров и импортеров. Но компании нужны внешнеторговый договор, налоговый учет, доказательство передачи товара и корректный платежный архив.
Не переводите всю модель на личный кошелек директора. Корпоративный процесс должен быть контролируемым и воспроизводимым, с назначенными ответственными и резервным доступом.
Сценарий 6. Гражданин майнит дома
Проверьте энергопотребление и территорию. При соблюдении установленного лимита гражданин, не являющийся ИП, может не включаться в реестр, но сохраняются обязанность сообщать о полученной цифровой валюте и налоговые последствия. Майнинг — не «невидимый доход», даже если монеты не проданы.
Ведите журнал пула и адресов с первого дня. Если проект растет и приближается к лимиту, заранее пересмотрите статус, а не ждите превышения.
Сценарий 7. ИП хочет открыть майнинг-ферму
ИП должен проверить включение в реестр до осуществления майнинга, энергоснабжение, территориальные ограничения и налоговую модель. Специальные налоговые режимы для майнинга имеют ограничения, поэтому привычная схема бизнеса может не подойти.
Финансовая модель должна включать не только электричество и цену BTC, но и налоги, отчетность, простой, ремонт и стоимость соблюдения требований. Иначе расчет окупаемости будет неполным.
Сценарий 8. Пользователь потерял деньги у обменника
Сначала установите, что произошло: рубли отправлены, а криптовалюта не получена; криптовалюта отправлена, а рубли не выплачены; или сервис заморозил заявку из-за проверки. Сохраните заявку, переписку, банковский документ и TxID. Не переводите дополнительные деньги за «разморозку», если это не предусмотрено прозрачными условиями.
Дальнейший маршрут зависит от контрагента, юрисдикции и признаков мошенничества. Правовой статус криптовалюты не гарантирует возврата от недобросовестного посредника.
Сценарий 9. Банк заблокировал P2P-перевод
Получите официальную причину и различайте антифрод и меры по 115-ФЗ. Приготовьте ордер, выписку, историю происхождения актива и краткое пояснение. Если платеж еще не завершен, не дублируйте его на другую карту без понимания статуса первого.
Перевод между несколькими банками для обхода контроля обычно ухудшает доказательственную картину. Решайте причину, а не только техническую блокировку.
Сценарий 10. Родственник передал доступ к криптокошельку
Получение seed-фразы не отвечает на вопросы о правовом основании и налогах. Если это подарок, наследование или управление чужим активом, нужно документировать соответствующее основание. Для крупной суммы лучше оформить отношения заранее.
Не храните секрет доступа в переписке вместе с юридическими документами. Разделяйте доказательства права и технические секреты.
Сценарий 11. Компания получила USDT несколько лет назад и хочет продать после 1 сентября
Новый регулируемый рынок не стирает историю происхождения актива. Компания должна показать, откуда возник USDT, как он учитывался, кто контролировал кошелек и почему происходит продажа. Дополнительно проверяется статус посредника нового режима.
Если учет прошлых лет неполон, сначала проведите инвентаризацию и восстановите документы, а затем совершайте крупную реализацию. Не пытайтесь решить проблему одной текущей выпиской.
Сценарий 12. Человек хочет «просто проверить, законно ли это»
Сформулируйте операцию в одном предложении и пройдите десять шагов выше. Обычно после этого становится ясно, где именно неопределенность: запрет внутренней оплаты, статус посредника, налог, банк, майнинг, ВЭД или доказательство права.
Если остается несколько возможных квалификаций или сумма значительна, лучший следующий шаг — адресная консультация с конкретными документами. Общая статья помогает правильно поставить вопрос, но не заменяет индивидуальное заключение.
Частые ошибки и итог: как пользоваться криптовалютой в России без ложных упрощений
Ошибка: «криптовалюта полностью запрещена»
Такой вывод игнорирует существование законных сценариев владения, покупки, продажи, майнинга и иных операций. Он мешает правильно оформить допустимую сделку и часто заставляет людей скрывать обычную историю, создавая дополнительные банковские риски.
Правильнее спрашивать о конкретном действии. Даже при одном активе правовой режим меняется в зависимости от роли и цели.
Ошибка: «если владеть можно, значит можно платить везде»
Это противоположное, но столь же опасное упрощение. Закон отдельно ограничивает ситуацию, когда цифровую валюту передают в обмен на товар, выполненную работу или оказанную услугу внутри России. Наличие кошелька не превращает криптовалюту в обычное средство внутреннего расчета.
Бизнесу особенно важно не копировать иностранные модели checkout без проверки российского права.
Ошибка: «USDT — это просто доллар»
USDT — цифровой актив с собственным эмитентом и сетевой инфраструктурой. Он не равен банковскому депозиту в долларах. Это влияет на хранение, передачу, возврат, доказательства и регуляторный режим.
В документах лучше писать конкретный токен и сеть, а не абстрактные «доллары в блокчейне».
Ошибка: «после 1 сентября все станет автоматически легальным»
Новый режим создается для регулирования рынка, а не для отмены всех ограничений. Банк России прямо указывает, что внутренние расчеты криптовалютой останутся запрещенными. Появятся тестирование, лимиты для части инвесторов, регулируемые посредники и переходный период.
Поэтому новая дата увеличивает необходимость проверки, а не отменяет ее.
Ошибка: «налог возникает только когда вывел деньги в банк»
Для разных операций момент дохода определяется по специальным правилам. Майнинг — яркий пример: налоговый учет начинается при получении цифровой валюты, а не только при последующей продаже. Иное выбытие также нельзя игнорировать только из-за отсутствия рублей на карте.
Единый журнал операций помогает увидеть события, которые банковская выписка не показывает.
Ошибка: «банк не имеет права спрашивать, ведь крипта разрешена»
Банк выполняет антифрод- и противолегализационные обязанности. Он оценивает конкретный денежный поток. Ответом служит не спор о политике, а подтверждение происхождения средств и экономического смысла.
Если документы готовы заранее, проверка проходит значительно понятнее, чем при попытке восстановить все после блокировки.
Ошибка: «договор решает все»
Договор полезен, если соответствует фактической сделке. Фиктивное название не меняет реальный маршрут денег и актива. Если стороны, суммы, адреса и платежи не совпадают с текстом, бумага может породить больше вопросов.
Хороший документ — часть доказательственной цепочки, а не замена реальности.
Ошибка: «для доказательства кошелька нужно показать seed-фразу»
Seed-фраза — секрет управления, а не обычное доказательство. Ее раскрытие создает прямой риск утраты активов. Для подтверждения используют безопасные публичные данные, документы покупки, адреса и транзакции.
Ни банк, ни обменник, ни «служба возврата» не должны требовать seed-фразу для проверки происхождения денег.
Итоговый принцип на 2026 год
Разумный пользователь криптовалюты в России действует не по лозунгу, а по маршруту. Он определяет экономический смысл операции, проверяет дату и роль, исключает запрещенную внутреннюю оплату, выбирает понятного посредника, сохраняет доказательства, учитывает налог, контролирует банковский риск и защищает ключи.
На 13 августа 2026 года эта дисциплина особенно важна из-за перехода к новому рынку с 1 сентября. Для сделки после этой даты повторно проверьте официально опубликованные нормы и реестры. Правильная цель — не найти формулу «как обойти правила», а сделать операцию объяснимой одновременно для себя, контрагента, банка, налоговой и, если потребуется, суда.
| Контрольный вопрос | Если ответ «нет» |
|---|---|
| Понятен экономический смысл? | Не проводить операцию |
| Проверена применимая дата? | Обновить правовую проверку |
| Понятен статус посредника? | Проверить официальный источник |
| Есть доказательства происхождения? | Собрать до сделки |
| Посчитан налоговый сценарий? | Классифицировать событие |
| Понятен банковский маршрут? | Устранить третьих лиц и транзит |
| Seed-фраза защищена? | Не подписывать и не отправлять средства |
Ответы на практические вопросы о криптовалюте в России
Можно ли просто купить Bitcoin или USDT для себя
Для частного пользователя ключевой вопрос не в самом факте владения, а в маршруте приобретения и применимых правилах посредника. До сделки проверьте, кто принимает рубли, на каком основании передает цифровой актив и какие документы остаются у вас. После 1 сентября 2026 года дополнительно нужно сверять статус посредника и ограничения нового режима, поскольку условия для неквалифицированных и квалифицированных инвесторов должны различаться.
Если актив покупается для личного хранения, не используйте чужую карту, чужой аккаунт или кошелек третьего лица «для удобства». Такая экономия создает разрыв в доказательствах. Лучше, чтобы банковский плательщик, владелец аккаунта и конечный владелец кошелька были одним человеком, а переход между этапами подтверждался документами.
Можно ли легально продать USDT и получить рубли на карту
Продажа принадлежащего вам цифрового актива и прием рублей за него — не то же самое, что прием криптовалюты в оплату товара. Но конкретная сделка все равно требует налогового учета, банковской прозрачности и проверки контрагента. Если продажа идет через P2P, избегайте платежей от третьих лиц и сохраняйте ордер. Если через обменник — сохраняйте заявку и реквизиты сервиса.
Главная практическая ошибка — считать банковское зачисление единственным документом. Для полного объяснения нужны происхождение USDT, стоимость его приобретения и связь с конкретной продажей. Чем больше сумма или регулярнее операции, тем важнее единый реестр.
Можно ли расплачиваться Bitcoin между двумя физическими лицами
Нельзя давать универсальный ответ, не зная предмета передачи и статуса сторон. Действующая статья 14 для указанных в ней лиц ограничивает получение цифровой валюты в обмен на товары, выполненные работы или оказанные услуги. Если Bitcoin передается именно как цена за имущество или услугу, необходимо анализировать применимость запрета, а не исходить из частного характера кошельков.
Если же цифровая валюта сама является предметом сделки — например, один гражданин продает другому BTC за рубли, — экономическая конструкция иная. Поэтому в спорной ситуации прежде всего выясняют, что именно было предметом договора и за что переданы активы.
Что будет, если магазин уже принимал USDT
Не следует автоматически удалять документы или пытаться задним числом переименовать операции. Сначала соберите фактическую историю: даты, суммы, договоры, чеки, адреса, TxID и бухгалтерские записи. Затем нужна индивидуальная правовая и налоговая оценка, потому что последствия зависят от статуса лица, количества операций и конкретной схемы.
Продолжать спорную модель после обнаружения риска без проверки — плохая стратегия. Лучше временно остановить прием, получить профессиональное заключение и привести договоры, сайт и учет в соответствие с допустимой схемой. Сокрытие истории обычно создает больше проблем, чем ее документирование.
| Ситуация | Первое действие | Чего не делать |
|---|---|---|
| Купили BTC | Сохранить ордер и стоимость | Удалять историю аккаунта |
| Продали USDT | Связать ордер и рубли | Принимать третьих лиц без проверки |
| Магазин принимал крипту | Собрать историю и остановить спорную схему | Переписывать документы задним числом |
| Банк задал вопросы | Получить конкретный запрос | Отвечать шаблонной легендой |
Нужно ли платить налог, если криптовалюта просто лежит в кошельке
Рост котировки сам по себе не означает, что владелец получил рубли от продажи. Но налоговая оценка зависит от конкретных операций. Важно не пропустить обмен, иное выбытие или доход от майнинга. Поэтому вопрос лучше формулировать не «есть ли налог на баланс кошелька», а «какие операции я совершил за период».
Если человек только купил актив и перевел между собственными адресами, нужно сохранить доказательства покупки и собственных переводов. Они пригодятся позже, когда произойдет реализация. Такая дисциплина позволяет не доказывать стоимость приобретения через несколько лет по фрагментам старой переписки.
Что изменится для обычного человека с 1 сентября
По сообщению Банка России, новый режим должен создать регулируемую инфраструктуру и тестирование клиентов; неквалифицированному инвестору для работы с наиболее ликвидными криптовалютами назван предел 300 тысяч рублей в год у каждого отдельного посредника. Для квалифицированных инвесторов заявлен более широкий доступ после тестирования. Внутренние расчеты криптовалютой при этом останутся запрещенными.
Но нельзя считать эту статью заменой проверке в день сделки. После вступления режима в силу нужно посмотреть официальные реестры, актуальные правила тестирования, перечень доступных активов и договор конкретного посредника. Переходный период рынка также может влиять на то, как сервисы оформляют свою деятельность.
Можно ли после 1 сентября покупать через иностранную биржу
Банк России отдельно описывает операции резидентов за рубежом и использование иностранных банковских счетов, однако практический порядок нужно сверять по окончательному закону и подзаконным актам. Нельзя делать вывод, что иностранная биржа автоматически остается доступной каждому российскому пользователю в прежнем режиме.
Кроме российского права, действуют правила самой иностранной платформы, KYC, санкционные ограничения и условия банка. Перед переводом крупной суммы проверьте возможность ввода, торговли и вывода именно для вашего аккаунта. Самый опасный сценарий — успешно внести деньги, не проверив возможность последующего вывода.
Что делать, если банк спрашивает происхождение денег от криптовалюты
Сначала прочитайте запрос дословно и определите, какие операции интересуют банк. Затем подготовьте хронологию: откуда взялась цифровая валюта, где она хранилась, какой ордер привел к продаже и какое банковское поступление ему соответствует. К пояснению прикладываются только относящиеся к вопросу документы.
Не нужно перегружать банк десятками несвязанных скриншотов или отправлять приватные ключи. Пакет должен быть логичным. Если вы не можете связать сумму с конкретным ордером, сначала восстановите реестр. Для сложного запроса лучше попросить специалиста проверить пакет до отправки.
Можно ли майнить дома, если электричество дешевое
Цена электроэнергии — только экономическая часть решения. ФНС указывает лимит 6000 кВт·ч в месяц для гражданина, не являющегося ИП, при котором возможен майнинг без включения в реестр. При этом нужно проверить территориальные запреты, ежемесячную информацию о полученной валюте и налоги.
Перед покупкой ASIC посчитайте реальное энергопотребление с охлаждением и сопутствующей инфраструктурой. Если проект приближается к лимиту, нельзя ориентироваться на паспорт одного устройства. Правовой статус следует пересматривать по фактическому потреблению и формату деятельности.
Нужно ли сообщать ФНС о каждом переводе между своими кошельками
Общая обязанность по налоговому учету не означает, что каждый технический перевод автоматически является продажей. Но собственные перемещения нужно фиксировать, чтобы они не выглядели как неизвестные сделки при последующей проверке. Для майнинга действует отдельная обязанность сообщать о полученной цифровой валюте и адресах в установленном порядке.
Хорошая учетная таблица имеет поле «тип операции»: покупка, продажа, собственный перевод, комиссия, получение от майнинга, подарок или иное событие. Тогда движение по блокчейну можно сопоставить с экономическим смыслом без догадок.
| Тип записи | Минимальные данные | Документ |
|---|---|---|
| Покупка | Дата, актив, сумма, цена | Ордер + банк |
| Продажа | Дата, актив, рубли, расход | Ордер + выписка |
| Свой перевод | Адреса, сеть, TxID | История кошельков |
| Майнинг | Дата, объем, адрес, оценка | Отчет пула/кошелька |
Может ли суд защитить право на USDT или Bitcoin
Постановление Конституционного Суда № 2-П от 20 января 2026 года существенно для вопроса судебной защиты, но его нельзя понимать как автоматическую победу в любом криптоспоре. Суд все равно должен установить факты, право истца и нарушение. Поэтому доказательственная дисциплина остается центральной.
Если спор уже возник, не перемещайте активы и не удаляйте переписку без необходимости. Сохраните оригинальные файлы, экспорт истории платформы и публичные данные блокчейна. Для крупного спора полезно заранее подготовить понятную временную шкалу и получить юридическую оценку требований.
Можно ли оформить наследование криптовалюты
Криптовалюта создает одновременно юридическую и техническую проблему наследования. Недостаточно написать в завещании название актива, если наследники не смогут получить доступ к ключам. Но и просто оставить seed-фразу без объяснения правового основания и состава имущества опасно.
Практический план разделяет две части: документы о праве и безопасный механизм передачи доступа. Секреты не стоит хранить открыто вместе с завещанием. Для значительного портфеля лучше согласовать схему с нотариусом и специалистом по безопасному хранению.
Что проверить перед крупной сделкой в 2026 году
Проверьте дату, статус сторон, правовой смысл операции, посредника, налоговую модель, банк и доказательства. Затем проведите тестовую транзакцию, если это технически возможно. Для сделки после 1 сентября добавьте проверку новой регулируемой инфраструктуры и актуальных ограничений.
Крупная сумма не должна быть первой операцией по новому маршруту. Тест помогает выявить ошибку сети, адреса, лимита вывода, KYC или банковского платежа. Но тест не заменяет правовой анализ: он подтверждает только техническую работоспособность.
| Перед крупной сделкой | Контроль |
|---|---|
| Право | Сценарий допустим на дату операции |
| Посредник | Статус подтвержден официально |
| Налог | Понятны база и документы расходов |
| Банк | Маршрут не строится на третьих лицах |
| Кошелек | Адрес и сеть проверены тестом |
| Архив | Заявка, выписка и TxID сохраняются |
Как понять, что нужна индивидуальная консультация
Общей инструкции обычно недостаточно, если сумма значительна, операция систематическая, участвует юридическое лицо, иностранный контрагент, майнинг-бизнес, наследство, спор, арест или санкционная юрисдикция. Еще один признак — вы не можете однозначно описать, что является предметом сделки и кто кому что передает.
В такой ситуации профессиональная консультация должна начинаться с документов и схемы движения средств, а не с общего вопроса «крипта легальна?». Чем точнее факты, тем полезнее правовой вывод. Хорошая консультация не обещает абсолютную безопасность, а показывает обязанности, запреты, неопределенности и способы документирования.
| Признак сложности | К кому обращаться |
|---|---|
| Налоговый расчет | Налоговый консультант |
| Спор или претензия | Юрист/адвокат |
| ВЭД | Юрист по валютному и внешнеторговому праву |
| Корпоративный кошелек | Юрист + бухгалтер + ИБ |
| Майнинг-проект | Юрист + налоговый специалист + энергетик |
Какие документы хранить после завершения сделки
После успешной операции не ограничивайтесь фотографией экрана «выполнено». Сохраните документ в форме, которую можно открыть независимо от приложения: PDF-выписку банка, экспорт ордера или подтверждение заявки, адреса и TxID, а также собственную запись о цели сделки. Для значимых сумм добавьте документ, подтверждающий первоначальное приобретение актива. Архив лучше называть по дате и типу операции, чтобы через год не искать нужный скрин среди сотен файлов.
Храните секреты доступа отдельно от доказательств. Seed-фраза, приватный ключ, резервные коды и пароль не должны лежать в папке, которую вы отправите банку, бухгалтеру или юристу. Правильный архив позволяет доказать историю, не отдавая технический контроль над кошельком. Если документ содержит лишние персональные данные, перед передачей третьему лицу оцените, что действительно требуется для конкретной проверки.
Почему правила посредника нужно читать вместе с законом
Даже регулируемый сервис может устанавливать собственные лимиты, порядок KYC, сроки вывода, список поддерживаемых сетей и основания для дополнительной проверки. Закон отвечает на вопрос о допустимой модели рынка, а договор посредника — на вопрос, что произойдет именно с вашей заявкой. Пользователь, который читает только один слой, рискует столкнуться с неожиданным удержанием вывода или требованием документов уже после внесения денег.
До крупной покупки найдите разделы о выводе, комиссиях, блокировках и прекращении обслуживания. Проверьте, можно ли получить отчет об операциях. После 1 сентября особенно важно сопоставлять рекламное название сервиса с официальным статусом юридического лица. Если сайт меняет договорную сторону без понятного уведомления, остановитесь и перепроверьте маршрут.
Как подготовиться к изменениям 1 сентября без паники
Переход к новому режиму не требует срочно покупать или продавать активы до определенной даты. Рациональнее привести в порядок собственную историю: выгрузить отчеты бирж, проверить адреса, собрать банковские документы, разделить личные и предпринимательские операции, актуализировать налоговый реестр и проверить, где фактически хранится криптовалюта. Тогда смена инфраструктуры не заставит восстанавливать прошлые операции одновременно с изучением новых правил.
После вступления изменений сравните официальные требования с тем, как работает ваш привычный сервис. Если посредник не вошел в понятную регулируемую модель или изменил условия, не переводите крупную сумму по инерции. Сначала проведите повторную проверку, обновите внутренний чек-лист и только затем используйте маршрут. Правовая устойчивость достигается не скоростью реакции, а качеством документов и решений.
Последняя проверка перед отправкой средств должна быть независимой от эмоций и текущей цены рынка. Если человек торопится из-за роста курса, давления продавца или обещания «окна до изменения закона», риск ошибки возрастает. Законодательные изменения не отменяют базового правила: сначала проверить правовой смысл, документы и технические реквизиты, затем переводить деньги. Любое предложение действовать немедленно только потому, что «завтра все запретят», нужно воспринимать как повод перепроверить источник информации.
Для бизнеса полезно закрепить этот порядок внутренним регламентом: кто проверяет контрагента, кто согласует кошелек, кто сохраняет документы, кто отражает операцию в учете и кто отслеживает изменения права. Тогда криптовалюта перестает быть набором разрозненных действий сотрудников и становится контролируемым процессом. Чем выше оборот и сложнее международная цепочка, тем важнее разделение полномочий и возможность восстановить каждую операцию без доступа к личной памяти конкретного человека.