Краткосрочные инвестиции в криптовалюту — это не попытка угадать монету, которая «выстрелит завтра», и не торговля без плана. В этой статье под краткосрочным горизонтом используется рабочее определение OneMagic: позиция открывается на срок от нескольких дней до нескольких месяцев, у неё заранее есть причина входа, допустимый риск, условия пересмотра и сценарий выхода. Такой подход отличается и от долгосрочного портфеля, где тезис может проверяться годами, и от активного трейдинга, где решение часто строится вокруг внутридневного движения, технической структуры и частых сделок.
Главная сложность короткого горизонта в том, что время не успевает «размазать» ошибку. Комиссия, спред, низкая ликвидность, резкий новостной импульс, разблокировка токенов или изменение общего настроения рынка могут повлиять на результат сильнее, чем фундаментальная идея. Поэтому вопрос «что купить» здесь вторичен. Сначала нужно определить, сколько времени вы готовы держать позицию, какую просадку можете выдержать, насколько быстро сумеете выйти и какая цена выхода сделает идею несостоятельной.
Если вы только выстраиваете базовую систему, начните с материала про инвестиции в криптовалюту, портфель и управление риском. Эта статья решает более узкую задачу: как спроектировать именно краткосрочную позицию, где горизонт, ликвидность и стоимость выхода становятся частью инвестиционного тезиса, а не техническими деталями.
Что такое краткосрочные инвестиции в криптовалюту и чем они отличаются от трейдинга
У краткосрочного инвестирования нет единого юридического или биржевого определения. На одной площадке «короткой» могут называть позицию на несколько часов, в инвестиционной аналитике — на несколько месяцев. Поэтому полезнее не спорить о календарной границе, а описать признаки подхода. Краткосрочная инвестиция имеет ограниченный временной горизонт, опирается на проверяемую причину владеть активом в этот период и предполагает заранее спроектированный выход. Если вы покупаете токен «пока не вырастет», это не горизонт. Если вы держите его три недели, потому что до определённой даты ожидаете конкретное событие, а затем независимо от результата пересматриваете идею, горизонт есть.
Календарный срок — только первый слой
Для практической работы удобно разделить короткий горизонт на четыре диапазона. Позиция на несколько дней обычно особенно чувствительна к спреду, новостям и локальной ликвидности. Позиция на одну–четыре недели позволяет пережить несколько обычных рыночных колебаний, но остаётся уязвимой к конкретным событиям: заседаниям регуляторов, отчётам, листингам, разблокировкам, голосованиям протокола. Позиция на один–три месяца уже требует оценки общего режима рынка, относительной силы сектора и качества актива. Горизонт до полугода начинает приближаться к среднесрочному инвестированию, однако всё ещё нуждается в явной дате пересмотра.
| Рабочий горизонт | Что сильнее всего влияет | Что обязательно проверить |
|---|---|---|
| Несколько дней | Спред, импульс, новости, глубина рынка | Ликвидность и цена немедленного выхода |
| 1–4 недели | События, ожидания рынка, комиссии, волатильность | Календарь событий и условие отмены идеи |
| 1–3 месяца | Режим рынка, капитализация, спрос, предложение | Тезис, корреляция и сценарий частичной фиксации |
| 3–6 месяцев | Цикл рынка и изменение фундаментальных факторов | Дата повторного анализа и предел допустимой просадки |
Инвестиционная идея и торговый сигнал — не одно и то же
Краткосрочный инвестор может смотреть график и пользоваться лимитным ордером, но это не превращает его решение в трейдинг. Разница в центре системы. В трейдинге решение может строиться вокруг структуры цены: уровень, импульс, паттерн, объём, стоп и отношение потенциальной прибыли к риску. В краткосрочной инвестиции график чаще отвечает на вопрос «по какой цене и с каким риском входить», а основной тезис находится выше: почему именно этот актив должен иметь спрос в выбранный период и что может сделать тезис ошибочным.
Например, фраза «покупаю, потому что RSI перепродан» описывает индикатор, но не инвестиционный тезис. Фраза «покупаю ликвидный актив на восемь недель, потому что ожидаю рост спроса после заранее известного события, но закрываю идею, если событие отменено или цена теряет уровень, при котором риск становится неприемлемым» уже задаёт структуру. Она может оказаться неверной, но её можно проверить.
Почему короткий горизонт не делает риск меньше
Есть распространённая ошибка: считать, что несколько недель безопаснее нескольких лет просто потому, что деньги меньше времени находятся на рынке. В криптовалютах короткий период может, наоборот, повышать зависимость от случайного движения. Актив способен пройти значительную часть годовой волатильности за несколько дней. Банк России продолжает характеризовать криптовалюты как высокорискованные активы с повышенной волатильностью; это особенно важно для человека, который рассчитывает выйти к конкретной дате и не может ждать восстановления цены.
Второй источник риска — обязательность выхода. Долгосрочный инвестор теоретически может пережить временную неликвидность, если тезис не разрушен и деньги не нужны. У краткосрочного инвестора через месяц может закончиться собственный горизонт. Если рынок в этот момент тонкий, вывод приостановлен или токен торгуется со спредом в несколько процентов, формальная рыночная цена бесполезна: значение имеет исполнимая цена выхода.
Краткосрочная инвестиция не должна становиться бессрочной после убытка
Самый опасный переход происходит, когда человек покупал «на две недели», цена падает, и позиция внезапно превращается в «долгосрочную инвестицию». В этот момент меняется стратегия задним числом. Исходная идея не была проверена; просто убыток стал психологически неприятным. Поэтому срок — часть риска наравне с ценой. Если к контрольной дате ожидаемого события не произошло, позицию нужно пересмотреть заново, а не автоматически продлить.
Это правило не означает механически продавать любой актив через ровно 30 дней. Оно означает, что решение о продлении принимается как новая инвестиция: с актуальной ценой, новым горизонтом, свежим тезисом и новым сравнением альтернатив. Если на текущем уровне вы бы не купили актив заново, удержание только из-за старой цены входа требует отдельного обоснования.
Краткосрочный горизонт требует отдельного критерия успеха
Успех позиции нельзя определять только как «продал дороже, чем купил». Если идея заработала 3%, но требовала риска 20%, занимала капитал два месяца и могла быть закрыта по сопоставимому результату в менее рискованном активе, качество решения сомнительно. Для короткого горизонта полезно заранее задать критерии: допустимая просадка, минимально приемлемое соотношение ожидаемого результата к риску, максимальная продолжительность и качество ликвидности.
Это не означает, что нужно вычислять «правильную ожидаемую доходность» до десятых процента. Будущее неизвестно. Задача критерия — отсеять идеи, где возможная выгода изначально слишком мала относительно комиссии, волатильности и сложности выхода. Если после консервативного расчёта upside почти равен обычному дневному шуму актива, идея может не заслуживать отдельного риска.
Учитывайте стоимость внимания
Короткая инвестиция требует контроля событий чаще долгосрочной. Если вы не можете регулярно проверять официальный источник, состояние площадки и ключевые изменения проекта, выбирайте более простой сценарий или меньший размер. Позиция, за которой нужно следить ежедневно, фактически потребляет не только капитал, но и время. Для человека с основной работой это ограниченный ресурс.
Слишком много коротких позиций создают операционный риск: можно перепутать контрольные даты, пропустить unlock, не заметить изменение сети или забыть обновить план после частичной продажи. Поэтому количество одновременно активных идей должно соответствовать способности их обслуживать. Иногда две хорошо описанные позиции безопаснее десяти «диверсифицированных» тикеров без журнала и календаря.
Сначала задайте горизонт, цель и риск-бюджет
До выбора монеты полезно написать план на одной странице. Он должен отвечать на пять вопросов: зачем открывается позиция, до какой даты идея должна проявиться, сколько денег можно потерять без ущерба для обязательных расходов, какие события отменяют тезис и как быстро позицию нужно уметь превратить обратно в нужную валюту. Пока этих ответов нет, сравнение активов преждевременно.
Деньги должны пережить не только просадку, но и задержку выхода
Короткий горизонт часто связан с конкретной будущей потребностью: отпуск, налог, ремонт, крупная покупка, погашение обязательств. Если деньги понадобятся через два месяца, криптовалюта не превращается в подходящий инструмент только потому, что позиция тоже запланирована на два месяца. Нужно учитывать сценарий, при котором цена упала именно к дате потребности, биржа усилила проверку, банковский вывод задержался или ликвидность ухудшилась.
Поэтому сначала отделяют резерв, который не участвует в рыночном риске. Подробный подход к этому расчёту есть в статье о сумме первой покупки криптовалюты, DCA и комиссиях. Для краткосрочной позиции добавляется ещё одно условие: оставшийся капитал должен быть достаточным даже при неблагоприятной цене к дате выхода. Если потеря 20–30% заставит отменить обязательный платёж, позиция слишком велика независимо от прогноза.
Риск-бюджет лучше задавать в деньгах, а не в процентах рынка
Фраза «я готов к просадке 15%» неполна. Нужно знать, сколько рублей или USDT означает эта просадка. Если позиция 500 000 рублей, движение на 15% — 75 000 рублей до учёта комиссий. Для одного человека это допустимый эксперимент, для другого — месяцы накоплений. Поэтому рабочая последовательность идёт от допустимого денежного убытка к размеру позиции, а не наоборот.
Условная модель выглядит так: допустимый убыток по идее делится на расстояние до уровня, при котором тезис считается нарушенным. Если вы допускаете потерю 20 000 рублей и считаете, что при снижении на 10% позицию нужно закрыть или полностью пересмотреть, математический размер позиции составляет около 200 000 рублей. Это не гарантия: фактический выход может быть хуже из-за гэпа, низкой ликвидности и комиссии. Поэтому расчёт — верхняя оценка, а не обещание точного ограничения.
Горизонт должен иметь событие пересмотра
Вместо формулировки «держу месяц» лучше записать «проверяю тезис через четыре недели или раньше, если произошло событие X». Контрольной точкой может быть завершение обновления сети, публикация отчёта, окончание крупной разблокировки, изменение статуса ETF, листинг, голосование, выход продукта или другая наблюдаемая причина. Если тезис строится только на ожидании «рынок должен подрасти», проверить его почти невозможно.
Есть и временной стоп — выход или пересмотр независимо от цены. Он полезен, когда капитал может быть занят в активе без результата. Допустим, идея предполагала рост спроса в течение шести недель, но через шесть недель цена и объём остались на месте, а катализатор не появился. Продление ещё на шесть недель — отдельное решение. В противном случае краткосрочная стратегия постепенно становится бессрочным ожиданием.
Короткая позиция должна иметь заранее определённую ликвидность выхода
Часто человек оценивает ликвидность только при входе: «я смог купить, значит смогу и продать». Это неверно. Во время роста в стакане может быть много встречных заявок, а во время резкого падения глубина исчезает. Поэтому план должен содержать максимальный размер позиции относительно доступной ликвидности. Полезно заранее посмотреть, как изменится цена, если продать не 100 долларов, а весь свой объём.
Основные понятия — spread, depth и price impact — подробно разобраны в материале о ликвидности криптовалюты. Для короткого горизонта это не справочная теория. Ликвидность определяет, существует ли вообще ваш сценарий выхода по цене, близкой к графику.
Не смешивайте рыночный риск с кредитным плечом
Краткосрочность часто психологически подталкивает к плечу: «раз держу недолго, можно увеличить позицию». Но плечо создаёт другой класс риска — принудительное закрытие, маржинальные требования, funding и зависимость от правил площадки. Статья про краткосрочные инвестиции рассматривает спотовую позицию без заёмного капитала. Если для идеи нужен leverage, это уже не просто ускоренная версия той же инвестиции, а отдельный деривативный сценарий.
Такое разделение полезно ещё и для самоанализа. Если ожидаемое движение настолько мало, что без плеча идея кажется бессмысленной после комиссий, возможно, проблема не в размере капитала, а в слабом преимуществе самой идеи. Увеличение плеча не исправляет низкое качество тезиса; оно только увеличивает чувствительность к ошибке.
| Параметр плана | Рабочий вопрос | Плохая формулировка |
|---|---|---|
| Горизонт | Когда и почему пересматриваю идею? | Пока не вырастет |
| Риск-бюджет | Какой денежный убыток допустим? | Главное не продать в минус |
| Ликвидность | Смогу ли выйти всем объёмом? | На графике есть цена |
| Инвалидация | Какое событие делает тезис ошибочным? | Если станет страшно |
| Время | Что делаю, если через срок ничего не произошло? | Подожду ещё |
Разделяйте тезис, триггер и подтверждение
У короткой идеи полезно отдельно записывать три уровня. Тезис объясняет, почему актив вообще заслуживает внимания в выбранный период. Триггер отвечает, что должно произойти, чтобы позиция была открыта: нужная цена, завершение коррекции, появление ликвидности, публикация подтверждённой новости. Подтверждение — это данные, которые показывают, что идея развивается согласно плану уже после входа. Если смешать эти уровни, человек начинает оправдывать покупку любым новым фактом.
Пример: тезис — ожидаем рост спроса на актив после запуска продукта; триггер — цена удерживает ликвидный диапазон после объявления, а объём не исчезает; подтверждение — после запуска растёт использование продукта и рынок не возвращается ниже зоны, где тезис считался приемлемым. Если продукт запущен, но спрос не появился, одно формальное наступление события не является подтверждением.
Журнал решения важнее памяти
Короткие позиции создают много похожих эпизодов, и память быстро начинает выбирать удобные объяснения. До сделки сохраните одну запись: дата, горизонт, причина, ключевые риски, максимальный размер, полная ожидаемая комиссия, условия добавления, условия выхода и контрольная дата. После сделки допишите фактическую цену исполнения, проскальзывание и результат. Через несколько десятков идей такой журнал показывает, где именно теряются деньги: в выборе актива, размере, входе, слишком раннем выходе или нарушении собственного плана.
Не превращайте журнал в попытку прогнозировать всё. Достаточно измеримых полей. Особенно полезно фиксировать «что я буду считать доказательством ошибки». Если после убытка вы не можете найти такую фразу в первоначальной записи, значит, позиция изначально была недостаточно определена.
Проверяйте сценарий нулевого движения
Большинство людей моделируют только рост и падение. Но для краткосрочного капитала важен третий сценарий: цена почти не меняется весь горизонт. Позиция не приносит результата, комиссии уже уплачены, а капитал был занят. Спросите заранее, что вы сделаете, если через контрольный срок цена будет на 1–2% выше или ниже входа и никаких новых данных не появится. Такой вопрос снижает склонность бесконечно продлевать слабую идею.
Сценарий нулевого движения также помогает сравнить альтернативы. Если капитал мог оставаться в резерве без рыночного риска, отсутствие результата имеет стоимость. Она не всегда выражается прямой комиссией, но влияет на качество решения. Поэтому time stop — не техническая прихоть трейдера, а инструмент управления ограниченным горизонтом.
Как выбирать актив для короткого горизонта
Краткосрочный выбор не должен начинаться со списка «лучших монет». Сначала оценивается пригодность актива к вашему горизонту. Монета может иметь сильную долгосрочную историю и одновременно быть плохим объектом для позиции на три недели из-за широкого спреда, предстоящей разблокировки, отсутствия крупной ликвидности или события, которое невозможно оценить по сроку.
Первый фильтр — качество рынка, а не потенциальный процент роста
Чем короче горизонт, тем важнее возможность исполнить сделку. Смотрите, на скольких крупных площадках торгуется актив, насколько устойчив объём, какой spread у нужной пары, как выглядит глубина в нескольких процентах от текущей цены и как быстро меняется книга заявок. Один большой суточный объём не гарантирует глубины именно сейчас, поэтому полезно проверять несколько источников.
Отдельно сравнивайте ликвидность актива и конкретной торговой пары. У монеты может быть хороший рынок в USDT и слабый в рублёвой или другой паре. Если вы планируете вход через одну площадку, а выход через другую, заранее учитывайте сеть вывода, её доступность и время перевода. В коротком сценарии даже технический перерыв площадки способен изменить результат.
Капитализация нужна как контекст, но не как гарантия
Крупная капитализация часто связана с более глубоким рынком, но прямой зависимости нет. Market cap — цена, умноженная на обращающееся предложение. Он не показывает, сколько денег реально можно вывести по последней котировке. Чтобы не путать эти показатели, полезно прочитать материал о капитализации крипторынка и отдельно смотреть free float, концентрацию держателей и глубину.
Для короткой позиции особенно опасна ситуация, когда формально большая оценка сочетается с маленьким свободным предложением. Несколько крупных кошельков, маркетмейкер или разблокировка способны существенно изменить доступную ликвидность. Поэтому «актив входит в топ по капитализации» — только начало проверки.
Катализатор должен быть конкретным, а не рекламным
Катализатор — событие, способное изменить спрос, предложение или ожидания рынка в вашем горизонте. Это может быть технологическое обновление, запуск продукта, изменение токеномики, листинг, крупная разблокировка, решение по фонду, изменение правил протокола. Но наличие даты не гарантирует рост. Рынок может учесть событие заранее, событие может оказаться слабее ожиданий, а после публикации возможна фиксация прибыли.
Поэтому оценка состоит из трёх вопросов. Что именно изменится экономически? Насколько событие уже известно рынку? Как вы поймёте, что эффект оказался другим? Если ответ сводится к «в соцсетях много говорят», вы анализируете внимание, а не фундаментальный катализатор.
Разблокировки и эмиссия важны сильнее на коротком горизонте
Vesting и token unlock увеличивают доступное предложение у определённых групп держателей. Сам факт разблокировки не означает обязательную продажу, но он меняет возможный баланс предложения. Если крупный unlock приходится на середину вашей позиции, его нельзя считать незначительной деталью. Сравните объём разблокировки с обращающимся предложением и обычным торговым объёмом, а также выясните, кому принадлежат токены.
Похожая логика относится к эмиссионным наградам, стейкингу и программе стимулов. Краткосрочная цена зависит не только от «качества проекта», но и от того, сколько новых монет может попасть на рынок именно в выбранный период.
Проверяйте концентрацию риска, а не количество тикеров
Пять разных альткоинов не создают диверсификацию, если все реагируют на одно и то же движение Bitcoin и одного сектора. На коротком горизонте корреляции могут резко вырастать: в стрессовый день рынок продаёт риск одновременно. Поэтому портфель из нескольких похожих идей нужно рассматривать как одну увеличенную экспозицию.
Задайте себе вопрос: что произойдёт со всеми позициями, если BTC упадёт на 10%, стейблкоин котировки потеряет привязку или крупнейшая биржа ограничит вывод? Если ответ одинаковый для всего портфеля, формальное число монет вводит в заблуждение.
Техническая проверка токена остаётся обязательной
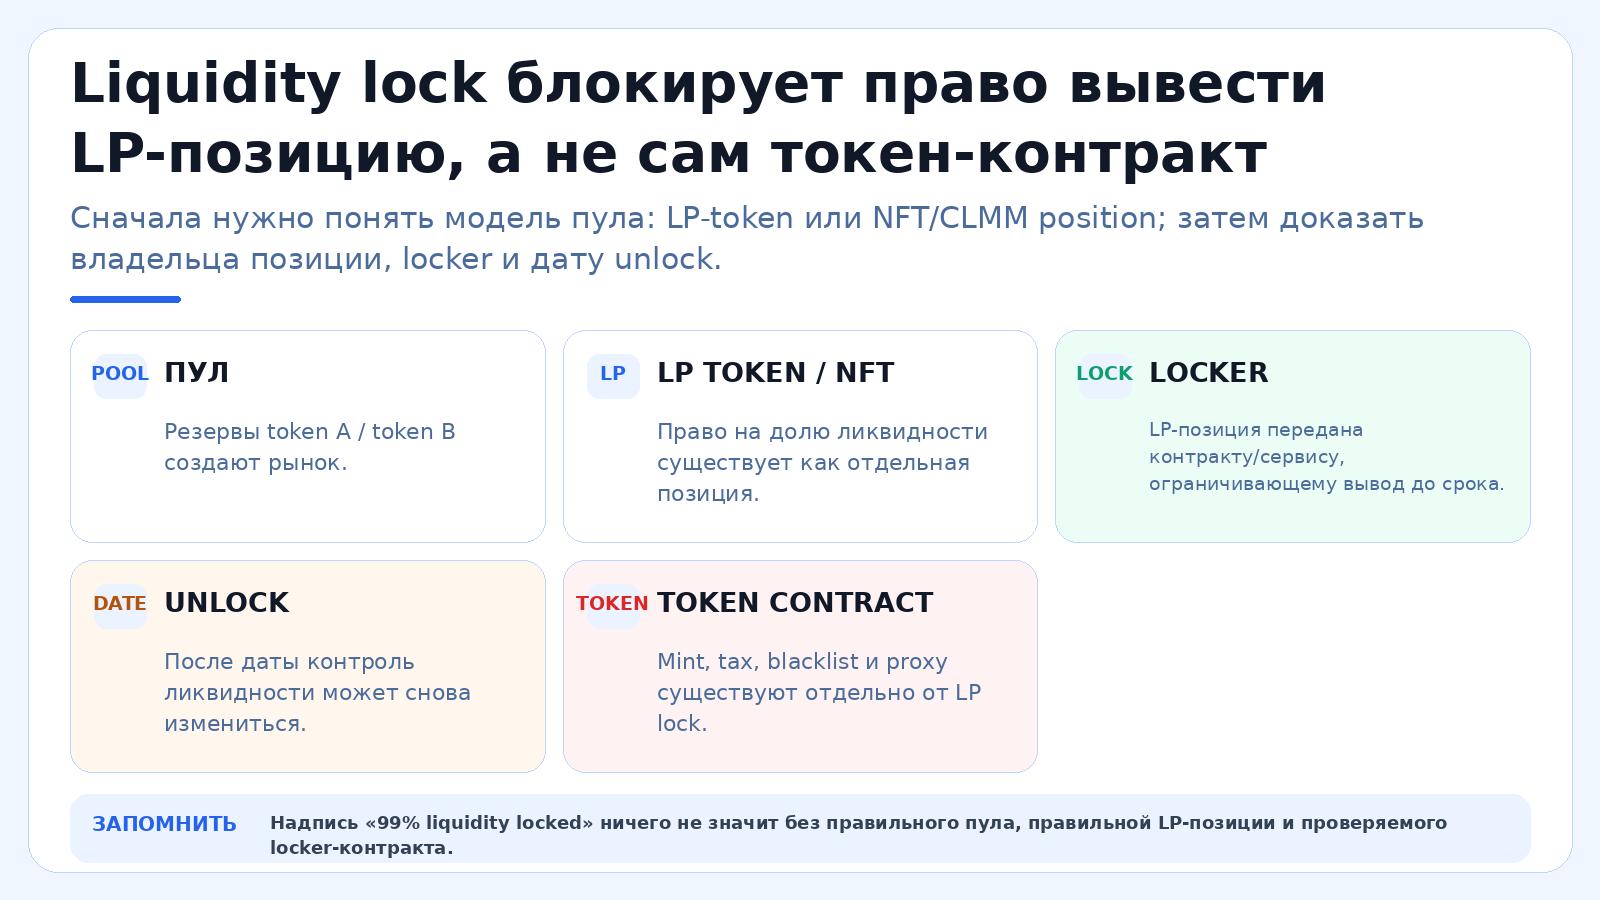
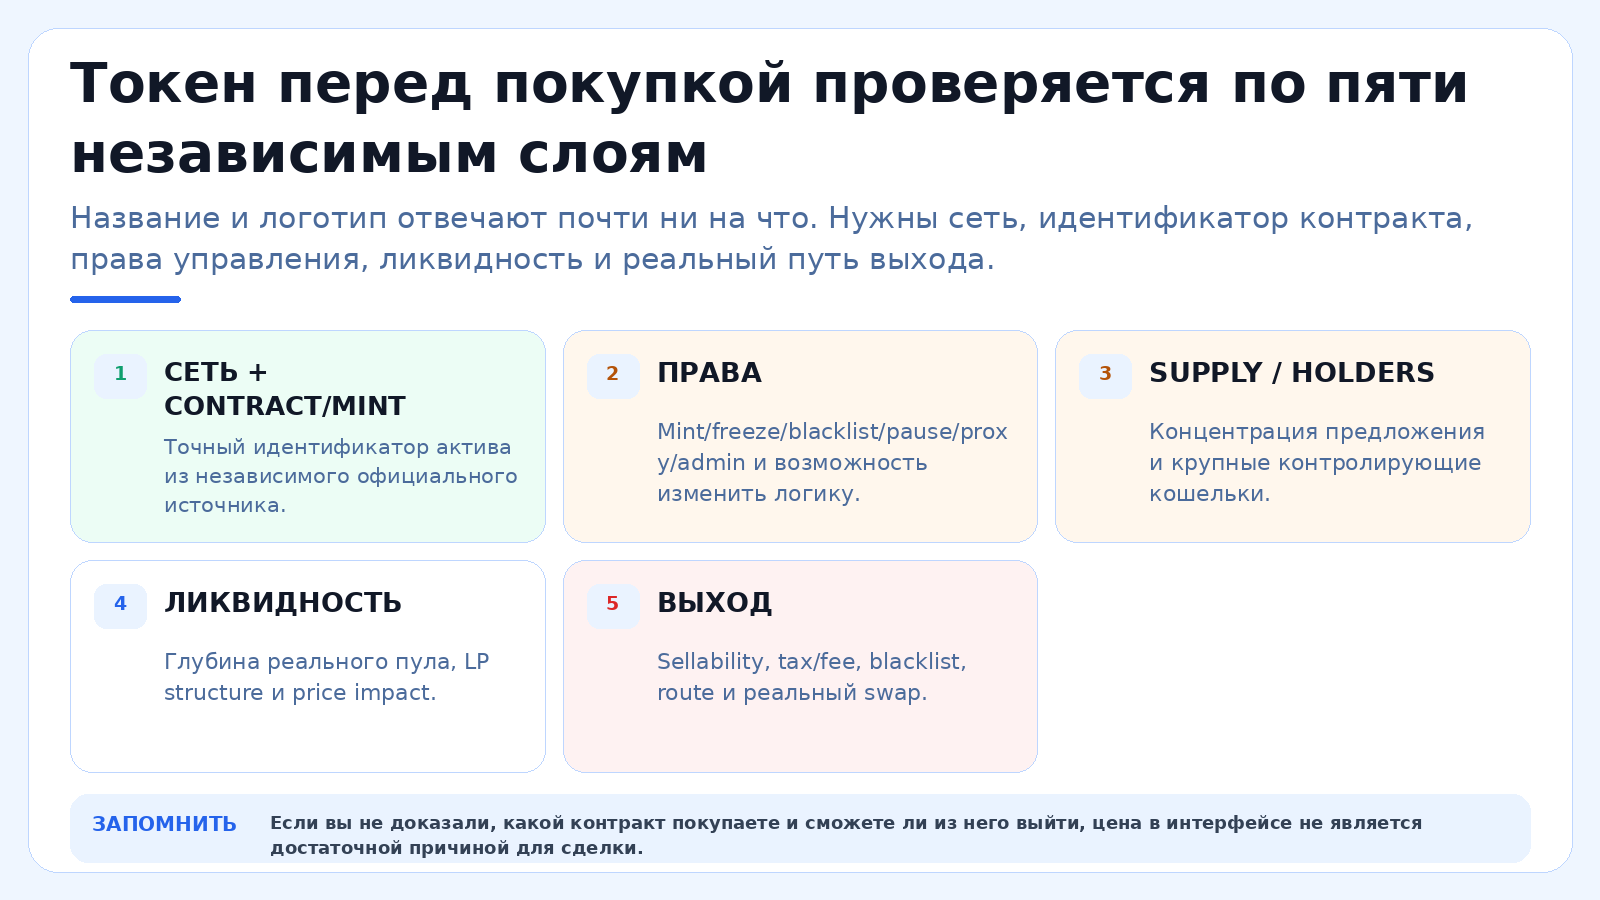
Если актив покупается через DEX или малоизвестную площадку, инвестиционный анализ не заменяет проверку контракта. Поддельный тикер, ограничение продажи, высокая комиссия токена, возможность дополнительной эмиссии или незаблокированная ликвидность могут сделать экономический тезис бессмысленным. Для таких активов используйте отдельный алгоритм проверки токена перед покупкой.
Короткий горизонт не оправдывает пропуск технической проверки. Наоборот, если позиция открывается ради события через неделю, времени на восстановление после ошибки меньше. Технический риск, рыночный риск и риск тезиса должны оцениваться раздельно.
| Критерий | Что искать | Красный флаг |
|---|---|---|
| Ликвидность | Узкий spread, глубина, несколько рынков | Цена есть, объёма на выход нет |
| Предложение | Понятный circulating supply и календарь unlock | Большая разблокировка без оценки влияния |
| Катализатор | Конкретное событие в горизонте | Только слухи и обещания |
| Концентрация | Приемлемая структура держателей | Несколько адресов контролируют рынок |
| Технический риск | Проверяемый контракт и возможность продажи | Неизвестный контракт или ограничения transfer |
| Корреляция | Позиция добавляет иной риск | Все идеи зависят от одного фактора |
Разные типы активов требуют разных фильтров
Bitcoin, крупный альткоин, governance-токен DeFi, мемкоин и стейблкоин выглядят одинаково в списке тикеров, но источники риска различаются. Для Bitcoin на коротком горизонте больше значения имеют глобальная ликвидность, общий режим риска, потоки капитала и инфраструктурные события. У DeFi-токена добавляются smart-contract risk, параметры протокола, governance и эмиссионные стимулы. У мемкоина критичны концентрация держателей, пул ликвидности, маркетмейкинг и скорость изменения внимания. У стейблкоина потенциальная доходность от роста цены обычно не является целью, зато есть риск depeg и эмитента.
Поэтому универсальная таблица «монета A лучше монеты B» почти всегда скрывает слишком много. Сравнивать нужно одинаковые роли. Если задача — короткая экспозиция на общий рынок, логичнее сравнивать несколько ликвидных активов. Если задача — событийная идея в конкретном секторе, нужно сравнивать токены внутри сектора и одновременно учитывать общий рынок. Если актив невозможно классифицировать по источнику спроса и риска, его сложнее встроить в ограниченный горизонт.
Предстоящие события нужно оценивать с двух сторон
Календарь событий часто используют как список поводов для роста: обновление, конференция, листинг, запуск сети. Но для краткосрочной позиции полезнее таблица «позитивный сценарий / отрицательный сценарий». Обновление может повысить использование сети, а может задержаться. Листинг может расширить доступ, а может стать моментом выхода ранних держателей. Разблокировка может увеличить предложение, а может пройти без продаж. Регуляторное решение может снять неопределённость, но одновременно ограничить доступ части участников.
Такой двусторонний анализ помогает отличить факт от ожидания. Если единственный способ получить прибыль — чтобы рынок истолковал заранее известное событие именно позитивно, риск бинарного исхода выше. Размер позиции должен учитывать не только обычную волатильность до события, но и возможный скачок после публикации результата.
Оцените реальный free float и доступную площадку
Для короткой идеи важно, какая часть предложения реально может участвовать в торгах. Total supply и даже circulating supply не всегда описывают доступный рынку объём. Значительная часть монет может быть у долгосрочных держателей, казначейства, фондов, валидаторов или на заблокированных адресах. Небольшой free float делает цену чувствительнее к крупным сделкам и разблокировкам.
Отдельно проверьте, доступен ли актив на площадке, где вы действительно можете пройти KYC, внести средства и вывести их обратно. Наличие тикера на агрегаторе не означает, что ваш маршрут исполним. Для короткого горизонта площадка — часть инвестиционной инфраструктуры: если торговля доступна только на одном небольшом сервисе, риск концентрации выше.
Вход в позицию: цена, ордер, спред, проскальзывание и комиссия
В краткосрочной инвестиции стоимость входа имеет больший вес, чем в многолетнем горизонте. Если ожидаемый диапазон движения составляет 8–12%, совокупные расходы в 1–2% уже съедают заметную долю потенциального результата. Поэтому считать нужно не цену на графике, а полную экономическую себестоимость: конвертацию фиата, spread, комиссию торговой операции, возможный вывод, сетевую комиссию и стоимость обратного маршрута.
Рыночный ордер покупает скорость, лимитный — контроль цены
Market-ордер исполняется по доступным встречным заявкам. Он полезен, когда важнее немедленно получить позицию, но в тонком стакане средняя цена может быть хуже последней котировки. Limit-ордер задаёт предельную цену, но не гарантирует, что рынок даст вам объём. Выбор зависит от размера позиции и ликвидности, а не от личной симпатии к типу ордера.
Если объём значительный относительно стакана, предварительно оцените проскальзывание. На OneMagic есть отдельный разбор крупной покупки криптовалюты, стакана и лимитного ордера. Даже при небольшой позиции полезно понимать механику: последняя цена — точка истории сделок, а не обязательство рынка исполнить весь ваш объём.
Считайте две цены безубыточности
Первая цена безубыточности — биржевая: учитывает торговые комиссии на входе и выходе. Вторая — полная: включает весь маршрут денег. Допустим, на позицию направлено 10 000 USDT. Покупка обходится в 0,1% комиссии, ожидаемая продажа — ещё 0,1%, средний spread и проскальзывание суммарно добавляют 0,25%, а конвертация при выводе может стоить ещё 0,4%. Доходность в 0,5% на графике в такой модели вовсе не означает прибыль на счёте.
Для простой оценки можно использовать формулу: чистый результат = сумма после продажи минус полная себестоимость входа и выхода. Доходность = чистый результат, делённый на полную себестоимость. Не складывайте проценты механически, если комиссии начисляются на разные базы; для крупной суммы используйте абсолютные значения. Проверить среднюю цену и итоговую прибыль можно через калькулятор криптовалют OneMagic, но входные данные всё равно нужно брать из своей сделки.
Спред — постоянный невидимый налог на частые решения
Если лучшая цена покупки 100,2, а лучшая цена продажи 99,8, немедленный круг уже даёт отрицательный результат до комиссии. В спокойном рынке крупных активов разница может быть мала, в стрессовый момент — резко расшириться. Поэтому идея, рассчитанная на небольшое движение, особенно чувствительна к качеству пары.
Сравнивайте не только maker/taker fee, но и фактический spread на нужном объёме. Биржа с низкой рекламной комиссией может оказаться дороже на менее ликвидной паре. DEX с нулевой торговой комиссией невозможен в экономическом смысле: останутся price impact, комиссия пула или сети, а иногда MEV и дополнительные расходы маршрута.
Покупка частями полезна только при заранее определённом правиле
Разбивать вход на несколько ордеров можно, чтобы снизить price impact или не зависеть от одной точки цены. Но «докуплю, если упадёт» без лимита превращает стратегию в усреднение убытка. Перед первой сделкой определите максимальный общий размер, уровни или временные точки добавления и условие, после которого дальнейшая покупка запрещена.
DCA в классическом смысле — регулярная покупка на длинном горизонте — решает другую задачу. Краткосрочная позиция с конкретным сроком не должна маскироваться под DCA после неудачного входа. Если вы меняете размер позиции, тезис и риск-бюджет должны оставаться согласованными.
Маршрут через стейблкоин тоже имеет цену
Российский пользователь часто начинает не с пары RUB/BTC, а с покупки USDT, затем меняет его на нужный актив, а после продажи возвращается в USDT и рубли. В таком маршруте возникают два рынка и несколько комиссий. Кроме того, USDT не равен доллару в юридическом и экономическом смысле; его рыночная цена к доллару и рублю может отклоняться, а у эмитента и конкретной сети есть собственные риски.
Поэтому сравнивайте результат в одной базовой валюте. Если цель — увеличить рублёвый капитал, итог оценивается в рублях после реального выхода, а не в USDT до банковской конвертации. Если цель — увеличить количество USDT для последующих криптоопераций, тогда рублёвый курс становится входным расходом, а не главным показателем.
Пример полного расчёта короткой позиции
Предположим, инвестор направляет 300 000 рублей. Через рублёвый канал он получает эквивалент 3 150 USDT после спреда и комиссии ввода. Затем покупает актив по средней цене 15 USDT, но торговая комиссия уменьшает количество полученных токенов. Условно на счёт зачисляется 209,7 токена вместо математических 210. Плановая продажа предполагается по 16,5 USDT. Если к моменту выхода spread расширится, средняя исполнимая цена может оказаться 16,42, а после торговой комиссии и обратной конвертации в рубли итог будет отличаться от простого расчёта «+10%».
Такой пример полезен не цифрами, а порядком. Сначала фиксируется рублёвая сумма, затем фактический объём котировочного актива, затем реальное количество токенов, затем цена и расходы выхода. Если итоговая прибыль зависит от округления до второй цифры после запятой, запас идеи слишком мал для шумного рынка. Чем короче горизонт, тем полезнее считать результат консервативно.
Порог безубыточности нужно пересчитывать после изменения позиции
Если вы добавили актив по другой цене, средняя себестоимость изменилась. Если часть позиции продана, оставшийся риск тоже изменился. Нельзя продолжать ориентироваться на первоначальный break-even. После каждого существенного изменения пересчитайте количество, полные расходы и цену, при которой закрытие всей оставшейся позиции даст нулевой экономический результат.
Особенно часто ошибка возникает после частичной фиксации: человек считает, что «вернул первоначальные деньги», и перестаёт учитывать стоимость остатка. Но остаток имеет текущую рыночную цену и альтернативную стоимость. Для новой оценки используйте текущий капитал, а историческую прибыль храните отдельно в журнале.
Комиссия вывода может сделать маленькую позицию неэффективной
Если актив после покупки нужно перевести на личный кошелёк, фиксированная комиссия вывода способна составить существенный процент маленькой позиции. Например, комиссия, эквивалентная 5 USDT, почти незаметна для 10 000 USDT и ощутима для 200 USDT. При обратном переводе расходы повторяются. Поэтому короткую позицию иногда рациональнее не выводить on-chain, если хранение на площадке допустимо по вашему риск-профилю, а иногда наоборот — риск площадки делает вывод обязательным.
Здесь нет универсального решения. Сравниваются две стоимости: прямые сетевые расходы и контрагентский риск хранения. Если вы выбираете биржевое хранение ради экономии комиссии, это должно быть осознанным решением, а не случайным следствием маленького баланса.
Размер позиции и управление убытком без иллюзии точности
Риск краткосрочной инвестиции удобнее проектировать сверху вниз. Сначала определяется максимальный допустимый денежный убыток по одной идее и по всему набору коротких позиций. Затем выбирается размер позиции. Если сделать наоборот — сначала купить удобную сумму, а потом искать уровень выхода — риск окажется случайным.
Формула размера позиции полезна, но не знает о гэпах
Базовая модель: размер позиции = допустимый денежный убыток / доля движения до точки инвалидации. Если допустимый убыток 15 000 рублей, а тезис перестаёт быть приемлемым при снижении на 7,5%, математическая позиция составляет 200 000 рублей. Но формула предполагает, что вы действительно сможете выйти около выбранной цены.
На крипторынке возможен скачок через уровень, остановка торгов, резкое расширение spread и ухудшение ликвидности. Поэтому рассчитанный размер нужно уменьшать, если актив менее ликвиден или событие бинарное. Чем выше вероятность резкого разрыва цены, тем меньше доверия к точному stop-уровню.
Риск позиции и риск портфеля складываются не линейно
Допустим, у вас три позиции, каждая рассчитана на убыток не более 10 000 рублей. Нельзя автоматически считать максимальный совместный риск равным 30 000. Если все три актива коррелируют с BTC, в стрессовый момент они могут одновременно пройти дальше стопов. Если один и тот же стейблкоин используется как котировка, добавляется общий инфраструктурный риск. Если все активы лежат на одной бирже, есть общий риск площадки.
Поэтому полезно вести таблицу факторов: Bitcoin, сектор, конкретный протокол, биржа, сеть, стейблкоин, регуляторное событие. Если несколько позиций зависят от одной строки, их следует оценивать как группу. Короткий портфель из десяти токенов может фактически быть одной большой ставкой на аппетит к риску.
Стоп-уровень должен следовать из тезиса, а не из красивого процента
Универсального «стоп 5%» не существует. Для крупного ликвидного актива обычная дневная волатильность может сделать такой уровень слишком близким. Для очень рискованного токена 20% могут быть слишком далеко относительно допустимого убытка. Сначала определите, какое движение или событие нарушает исходную гипотезу, затем посмотрите, какой денежный риск оно создаёт.
Если нужный стоп требует слишком маленькой позиции, это не проблема формулы. Возможно, актив просто не подходит вашему бюджету. Попытка увеличить позицию и приблизить стоп ради удобной суммы меняет вероятность случайного выхода.
Усреднение должно иметь верхний предел
Краткосрочные инвесторы часто считают снижение цены «скидкой». Но цена может падать потому, что информация изменилась. Поэтому перед добавлением нужно ответить на два вопроса: тезис стал сильнее, слабее или не изменился; общий риск после покупки остаётся в пределах бюджета? Если ответ неизвестен, снижение цены само по себе не является аргументом.
Полезный жёсткий лимит — максимальный размер позиции после всех добавлений. Он предотвращает классический сценарий, когда маленькая экспериментальная идея превращается в крупнейший актив портфеля только потому, что человек несколько раз «усреднил» убыток.
Не считайте нереализованную прибыль своим новым риск-бюджетом автоматически
Когда позиция выросла на 20%, возникает желание «рисковать прибылью рынка». Но нереализованная прибыль уже входит в стоимость вашего капитала. Если цена вернётся к входу, экономически вы потеряете 20% от пика, даже если бухгалтерски окажетесь около нуля. Поэтому после сильного роста имеет смысл пересмотреть размер позиции и сценарий фиксации, а не считать всю накопленную прибыль бесплатной.
Для оценки текущей стоимости полезно разделять справочную цену и реально исполнимую сумму выхода. Это подробно разобрано в статье о реальной стоимости криптопортфеля. В короткой позиции эта разница особенно важна перед частичной фиксацией.
Один актив не должен потреблять весь риск-бюджет короткого портфеля
Даже если расчёт допускает крупную позицию, полезно установить лимит концентрации. Причина проста: формула стопа моделирует рыночный выход, но не учитывает полный обвал инфраструктуры, взлом, делистинг или регуляторное событие. Если один актив занимает почти весь краткосрочный капитал, специфический риск проекта становится риском всей стратегии.
Лимит концентрации задаётся не «правильным процентом из интернета», а последствиями ошибки. Для большого ликвидного актива он может быть выше, для экспериментального токена — существенно ниже. Важно, чтобы полный отказ одного проекта не разрушал способность продолжать стратегию и выполнять обязательства вне крипторынка.
Сравнивайте запланированный убыток с худшим разумным сценарием
Если стоп находится на 8%, запланированный убыток может быть 8%, но худший разумный сценарий — больше. Для события ночью возможен скачок на 15–20% до следующего ликвидного уровня. Для DEX-токена выход может потребовать значительно большего price impact. Для биржевой монеты может возникнуть приостановка торгов. Запишите оба числа: «плановый риск» и «стресс-риск».
Размер позиции должен быть приемлемым хотя бы при стресс-сценарии, который вы считаете реалистичным. Это не попытка предсказать катастрофу до процента. Цель — не строить стратегию, которая переживает только идеальное исполнение стопа.
Несколько коротких идей должны иметь общий лимит потерь
Если одновременно открыто пять позиций, нужен портфельный лимит: сколько вы готовы потерять, если все идеи идут против вас. Иначе каждая отдельная сделка выглядит безопасной, а совокупный риск становится большим. Особое внимание — позициям в одном секторе и активам, которые исторически падают вместе при снижении Bitcoin.
Когда общий лимит исчерпан, новая идея не должна добавляться только потому, что выглядит привлекательнее предыдущих. Сначала уменьшается существующий риск или освобождается капитал. Такое правило защищает от типичной эскалации в момент рыночной эйфории, когда число идей растёт быстрее, чем способность управлять ими.
Сценарий выхода: цель, инвалидация, временной стоп и частичная фиксация
Краткосрочная идея должна иметь план выхода ещё до входа. Не обязательно заранее знать точную максимальную цену. Нужно знать, какие события приводят к действию. Полезно разделить выход на четыре независимых причины: достигнута цель, тезис нарушен, закончился временной горизонт или изменился риск так, что позиция больше не соответствует бюджету.
Целевая цена должна следовать из сценария, а не из желаемой прибыли
Фраза «хочу заработать 20%» ничего не говорит о рынке. Если ближайшая зона существенного предложения находится на 8% выше, а катализатор уже учтён в цене, желание 20% не создаёт основания ждать. Наоборот, если сценарий допускает существенно большее движение, ранняя продажа только потому, что появилась круглая прибыль, тоже может быть несистемной.
Цель можно задавать диапазоном и сочетать с событиями. Например: частично фиксировать позицию при росте на определённую величину, полностью пересматривать после публикации данных или при исчезновении ликвидности. Важно, чтобы правила были записаны до эмоционального момента.
Инвалидация — это ответ на вопрос «что докажет, что я ошибся»
Цена ниже выбранного уровня может быть одним из признаков, но не единственным. Тезис может разрушить отмена продукта, изменение токеномики, перенос обновления, взлом, изменение правил биржи, массовая разблокировка или неожиданное регуляторное ограничение. Если событие меняет фундаментальную логику, ждать ценового стопа иногда бессмысленно.
Обратная ситуация тоже возможна: цена кратковременно пробила уровень, но событие не изменилось, ликвидность нормальная и движение было общерыночным. Тогда автоматическое решение только по одной свече может не соответствовать инвестиционному тезису. Поэтому заранее решите, какая часть правил ценовая, а какая событийная.
Временной стоп защищает от бесконечного ожидания
Капитал имеет альтернативную стоимость. Если идея должна была реализоваться за месяц, но через месяц ничего не произошло, продолжение позиции требует сравнить её с другими возможностями. Нельзя оправдывать удержание только тем, что продажа сейчас зафиксирует небольшой минус. Старое решение уже принято; вопрос в том, купили бы вы тот же актив сегодня на оставшийся срок.
Временной стоп особенно полезен для событийных идей. После даты события рынок получает новую информацию, и исходная гипотеза перестаёт существовать в прежнем виде. Удержание после отчёта, обновления или решения регулятора — это новая позиция, даже если в интерфейсе биржи она выглядит как та же строка.
Частичная фиксация уменьшает риск, но усложняет учёт
Продажа части позиции может вернуть исходный капитал, снизить концентрацию или зафиксировать часть результата. Но у неё есть цена: дополнительные комиссии, необходимость вести среднюю себестоимость и риск превратить остаток в позицию без плана. Поэтому дробление выхода должно быть заранее осмысленным.
Например, позиция на 300 000 рублей выросла на 15%. Можно закрыть треть, если цель — уменьшить риск перед событием, и оставить остальное по обновлённому тезису. Но нельзя говорить «остальное теперь бесплатное»: остаток имеет рыночную стоимость и может быть продан. Для оценки PnL используйте фактическую себестоимость и реальные комиссии.
Экстренный выход проектируется заранее
Что вы будете делать, если основная биржа остановит вывод, сеть перегружена, стейблкоин потерял привязку или спред резко расширился? В момент стресса искать резервный маршрут поздно. Для существенной суммы полезно заранее знать, где ещё торгуется актив, какие сети поддерживаются и где вы можете проверить транзакцию.
Это не значит держать аккаунты на десятках площадок. Достаточно понимать альтернативы и их ограничения. Иногда безопаснее продать актив на текущей площадке в более ликвидную котировку, чем пытаться срочно вывести малоизвестный токен через сеть с неизвестной поддержкой.
Как читать рынок на коротком горизонте: ликвидность, BTC.D, настроение и объём
Краткосрочная инвестиция существует не в вакууме. Даже сильный актив может падать вместе с рынком, если капитал выходит из риска. Но попытка собрать двадцать индикаторов создаёт ложную точность. Полезнее построить небольшой контекстный набор, где каждый показатель отвечает на отдельный вопрос.
Сначала определите режим всего рынка
Посмотрите, что происходит с общей капитализацией, Bitcoin и крупными ликвидными активами. Материал о структуре рынка криптовалют помогает понять, почему у рынка нет единой цены и как связаны капитализация, ликвидность и рейтинг. Для короткой позиции важно отличать падение конкретного токена от общего ухода капитала из риска.
Если весь рынок снижается на повышенном объёме, рост отдельного актива требует объяснения. Если рынок стабилен, а токен резко падает, ищите локальную причину. Такой простой разбор предотвращает ошибку, когда человек объясняет любое движение качеством проекта.
Bitcoin Dominance помогает понять ротацию, но не даёт сигнала покупки
BTC.D показывает долю капитализации Bitcoin в общей базе выбранного поставщика данных. Рост доминации может происходить при росте BTC, падении альткоинов или обоих процессах одновременно. Поэтому показатель читают вместе с ценой и общей капитализацией. Подробная логика есть в статье о доминации биткоина.
Для краткосрочного альткоин-сценария BTC.D полезна как контекст. Если доминация быстро растёт на фоне снижения рынка, риск альткоинов может быть выше. Но правило «BTC.D падает — покупай альты» слишком грубое: нужны ликвидность, ширина рынка и поведение самого актива.
Fear & Greed измеряет настроение, а не будущую доходность
Индекс страха и жадности удобен для наблюдения за экстремумами настроения, но его нельзя использовать как самостоятельный таймер. Разные поставщики считают индексы по разным формулам. Подробный разбор есть в материале про Fear & Greed Index.
Краткосрочному инвестору индекс полезен как проверка собственного поведения. Если вы хотите резко увеличить позицию только потому, что рынок растёт и новости восторженные, высокий уровень жадности не доказывает разворот, но напоминает проверить FOMO. Если рынок в страхе, это не автоматически «дешёвая точка»: фундаментальная причина снижения может быть реальной.
Объём имеет смысл только рядом с ценой и ликвидностью
Рост объёма может подтверждать интерес, но не говорит, кто победит — покупатели или продавцы. На падении высокий объём может означать капитуляцию или продолжение распределения. На росте — приток спроса или выход крупных держателей в ликвидность. Поэтому сравнивайте направление цены, spread и глубину.
Особенно осторожно относитесь к объёмам маленьких площадок и токенов. Wash trading, разница методик и внутренние сделки могут искажать цифры. Если решение зависит от конкретной пары, лучше смотреть её исполнение, а не глобальный агрегированный показатель.
Альтсезон — контекст, а не разрешение покупать любой токен
Когда рынок обсуждает альтсезон, создаётся ощущение, что достаточно выбрать любую монету вне Bitcoin. На практике рост распределён неравномерно. Если вы используете этот контекст, проверьте ширину рынка, сектор, ликвидность и относительную силу актива. Разбор индексов и ограничений есть в статье об альтсезоне.
Короткий горизонт требует особенно строго отделять рыночный фон от собственного тезиса. Фон может увеличить или уменьшить вероятность сценария, но не заменяет причину владеть конкретным активом.
Волатильность нужно переводить из абстрактного процента в размер позиции
Фраза «этот актив волатильный» слишком общая. Для короткого горизонта полезно смотреть, какой диапазон движения актив регулярно проходит за день и неделю, и сравнивать его с вашим уровнем инвалидации. Если обычное дневное движение сопоставимо со всем допустимым стопом, позиция либо слишком велика, либо сам стоп не отражает реальный шум рынка. В таких случаях уменьшение размера обычно логичнее попытки заставить рынок двигаться аккуратнее.
Волатильность также меняется со временем. После важной новости обычный диапазон может расшириться в несколько раз. Поэтому историческая средняя не должна использоваться как гарантия. Перед событием проверьте свежие данные и решите, готовы ли вы к большему отклонению. Если нет, уменьшение позиции или полный выход до события может быть рациональнее.
Новость считается фактом только после проверки первичного источника
Короткие идеи особенно уязвимы к слухам, потому что цена успевает отреагировать раньше, чем человек проверит сообщение. Если тезис зависит от листинга, обновления, партнёрства или решения регулятора, ищите первичный источник: официальную площадку, документацию проекта, сообщение регулятора или репозиторий. Пересказ в Telegram и скрин без ссылки не должны менять размер позиции.
Полезно отдельно фиксировать время, когда новость стала публичной. Если рынок вырос до вашего входа, часть ожидания уже могла быть включена в цену. Покупка после вертикального движения требует другого соотношения риска и потенциальной выгоды, чем покупка до события. Событие может быть хорошим, а цена входа — плохой; эти два тезиса не противоречат друг другу.
Выходные и ночные часы могут менять качество исполнения
Крипторынок работает круглосуточно, но ликвидность не одинакова 24 часа в сутки. В некоторые часы и выходные глубина отдельных пар снижается, spread расширяется, а реакция на новости становится резче. Если контрольная дата или событие приходится на период низкой активности, это должно быть частью плана. Не рассчитывайте, что стакан будет таким же, как в момент анализа днём.
Для крупной позиции полезно заранее посмотреть историю spread в разные часы и не ставить критический выход на один момент без альтернативы. Если стратегия требует продать весь объём немедленно при событии ночью, размер позиции должен учитывать возможное ухудшение исполнения. В коротком горизонте операционная деталь легко становится финансовым риском.
Комиссии, банк, AML, документы и налоговый след
Криптовалютная позиция не заканчивается продажей в USDT. Для пользователя, который заводит и выводит деньги через рублёвую банковскую систему, инвестиционный результат включает документальный маршрут. Это особенно важно при коротких сделках: больше оборотов означает больше операций, чеков, ордеров и потенциальных вопросов к происхождению средств.
Сохраняйте доказательства входа и выхода с первой сделки
Минимальный архив включает дату, площадку, номер ордера, актив, количество, цену, комиссию, источник фиатных средств, TxID при on-chain переводе и банковскую выписку при вводе или выводе рублей. Если актив проходит через несколько кошельков, полезно хранить цепочку адресов и назначение каждого перевода. Это помогает одновременно для собственного расчёта себестоимости, AML-проверки и ответа на банковский запрос.
Не рассчитывайте, что через год биржа обязательно покажет старый интерфейс или позволит выгрузить историю в том же формате. Сохраняйте CSV или PDF периодически. Если вы используете несколько платформ, ведите единый журнал, иначе краткосрочные сделки быстро превращаются в несопоставимый набор скриншотов.
AML-риск относится не только к «грязной крипте»
Площадка или сервис может оценивать происхождение поступивших активов и историю адресов. Высокий риск не равен автоматическому доказательству преступного происхождения, а низкий риск не является гарантией. Но неожиданная проверка способна задержать вывод и разрушить короткий временной план. Поэтому существенную сумму лучше не гонять через неизвестные адреса и сервисы только ради небольшой экономии комиссии.
Если перед сделкой важно оценить адрес, используйте профильные материалы OneMagic по AML и истории транзакций. Для краткосрочного инвестора практический вывод простой: инфраструктурный риск нужно учитывать до входа. Идея на две недели не подходит, если выход зависит от маршрута, способного проверяться неопределённое время.
Банк видит рублёвые операции, а не ваш инвестиционный тезис
Частые входящие переводы от разных физических лиц после P2P-продаж могут выглядеть для банка иначе, чем единичный вывод через понятный канал. Нельзя гарантировать, что конкретная операция вызовет или не вызовет проверку. Поэтому не дробите сделки искусственно для обхода лимитов, не используйте чужие карты и сохраняйте документы о происхождении средств.
Если банк задаёт вопрос, отвечайте по фактам и предоставляйте запрошенные документы, а не придумывайте другое назначение операции. Полезно иметь связку: первоначальное пополнение, покупка криптовалюты, история владения, продажа, ордер и банковское поступление. Чем короче период между вводом и выводом, тем проще хронологически связать операции, но это не освобождает от проверки.
Налоговый результат нельзя оценивать только по балансу биржи
ФНС России в 2026 году отдельно напоминает о декларировании доходов от продажи цифровой валюты. Конкретный порядок зависит от статуса налогоплательщика, состава подтверждённых расходов и действующих норм. Поэтому не стоит воспринимать одну ставку из чужого примера как универсальное правило: храните документы по покупке и продаже и сверяйте актуальные правила ФНС на дату декларации.
Краткосрочные сделки особенно чувствительны к качеству учёта: десятки маленьких операций сложнее восстановить, чем одну покупку и одну продажу. Ведите данные о количестве, цене, валюте расчёта и комиссиях сразу. Если операция сложная, есть существенный доход или непонятно, какие расходы можно подтвердить, нужна индивидуальная консультация налогового специалиста, а не попытка вывести правило из чужого скриншота.
Регуляторная доступность через российских посредников меняется
По состоянию на 3 сентября 2026 года в России действует обновляющаяся рамка регулирования операций с криптовалютами через посредников. Банк России в июле–августе 2026 года публиковал правила и проекты требований для квалифицированных и неквалифицированных инвесторов, включая тестирование, ограничения и критерии ликвидности доступных активов. Конкретная доступность инструмента, лимит и процедура зависят от действующих правил и конкретного посредника.
Практический вывод для краткосрочного инвестора: не стройте идею на предположении, что канал покупки или продажи останется неизменным. Перед сделкой проверьте текущий статус посредника, доступность актива, требования KYC, лимиты и возможность вывода. Регуляторное изменение может повлиять на ликвидность и сроки даже без изменения фундаментальных свойств монеты.
Создайте пакет документов так, будто через год придётся восстановить сделку
Полезный стандарт — возможность через год ответить на пять вопросов без памяти: откуда пришли рубли, где куплен актив, где он хранился, по какой цене продан и куда поступил результат. Для этого банковская выписка связывается с ордером, ордер — с биржевой историей, on-chain перемещения — с TxID. Если одна часть цепочки отсутствует, восстановление становится сложнее.
Скриншоты удобны, но слабее выгрузки истории и официальной выписки. Скрин можно обрезать, на нём не всегда виден идентификатор и время. Поэтому сохраняйте CSV, PDF и номера операций, когда сервис это позволяет. Для собственной аналитики дополнительно полезно хранить расчёт в рублях и USDT на дату операции.
Не смешивайте прибыльность стратегии с банковской проходимостью
Если короткая идея дала 10% прибыли, но вывести деньги можно только через рискованный маршрут, экономический результат ещё не завершён. Не повышайте оборот P2P ради того, чтобы «успеть зафиксировать» бумажную прибыль. Сначала оцените банковский канал, лимиты, контрагентов и документы. В некоторых случаях безопаснее дольше держать ликвидный актив или стейблкоин, чем срочно принимать переводы от множества неизвестных лиц.
Обратное тоже верно: удобный банковский вывод не делает слабую инвестиционную идею хорошей. Рыночный и банковский блоки оцениваются отдельно, а затем соединяются в полный маршрут. Такая декомпозиция помогает понять, где именно находится риск и какая альтернатива его снижает.
Стейблкоин в цепочке нужно учитывать как отдельный актив
При покупке через USDT инвестор часто воспринимает стейблкоин как технический эквивалент доллара и не включает его в карту рисков. Но во время входа, хранения прибыли или ожидания банковского вывода USDT становится самостоятельным активом с риском эмитента, блокировки адреса, сети и отклонения цены от базового актива. Если короткая позиция завершена, а средства ещё неделю остаются в стейблкоине, рыночный маршрут фактически не закончен.
Сохраняйте, в какой сети находился стейблкоин и через какие адреса проходил. Один и тот же тикер USDT существует в нескольких сетях, а документы биржи могут показывать только внутреннее движение до момента вывода. Для восстановления цепочки полезно иметь TxID, адрес и сеть. Это также снижает риск ошибки, когда при следующей операции выбирается несовместимый стандарт только потому, что название токена совпадает.
Проверка результата должна отделять навык от случайности
После закрытия позиции не оценивайте качество решения только по прибыли. Хороший план может закончиться убытком, если рынок реализовал допустимый отрицательный сценарий. Плохая покупка без анализа может случайно дать прибыль. В журнале отдельно оценивайте соблюдение размера, качество исполнения, соответствие тезису, дисциплину выхода и документальный след.
Если прибыль получена при нарушении всех правил, это не повод повышать размер следующей позиции. Напротив, случайная награда закрепляет опасное поведение. Если убыток произошёл в пределах заранее принятого бюджета и тезис был корректно отменён, стратегия выполнила защитную функцию. Такой подход помогает не превращать краткосрочные инвестиции в погоню за последним результатом.
Практические сценарии: когда короткая идея разумна, а когда лучше отказаться
Ни один шаблон не превращает краткосрочные инвестиции в предсказуемый доход. Полезность системы в другом: она позволяет заранее увидеть, когда риск не соответствует задаче, и отделяет проверяемую идею от эмоциональной покупки. Ниже — несколько сценариев с разными типами проблем. Числа условны и нужны для метода расчёта, а не для прогноза конкретного актива.
Дерево решения перед открытием позиции
Перед первым ордером полезно пройти последовательность, где отрицательный ответ останавливает сделку. Первый вопрос: деньги действительно свободны до конца горизонта и после него есть запас времени на вывод? Второй: риск-бюджет задан в денежной сумме? Третий: существует проверяемый тезис и контрольная дата? Четвёртый: актив можно продать всем объёмом без неприемлемого price impact? Пятый: известны комиссии полного маршрута? Шестой: есть событие или цена, при которых идея признаётся ошибочной?
Если все ответы положительные, проверяется инфраструктура: площадка, KYC, сеть, стейблкоин, банковский маршрут и документы. Только затем выбирается тип ордера. Такой порядок специально ставит кнопку «Купить» в самый конец. Он уменьшает вероятность, что человек сначала откроет позицию, а затем будет подгонять под неё объяснение.
| Проверка | Если «да» | Если «нет» |
|---|---|---|
| Капитал свободен на весь горизонт? | Перейти к риск-бюджету | Не использовать этот капитал |
| Допустимый убыток определён? | Рассчитать размер | Сначала задать лимит |
| Тезис проверяем? | Записать контрольную дату | Идея слишком размыта |
| Ликвидность достаточна? | Оценить цену исполнения | Уменьшить объём или отказаться |
| Полные расходы известны? | Посчитать break-even | Не оценивать доходность |
| Есть сценарий выхода? | Выбрать ордер | Не входить до появления плана |
Сделка должна выдерживать проверку «что изменилось после входа»
После покупки рынок постоянно поставляет новые данные. Не каждое движение требует реакции. Полезно разделить их на три класса. Шум — обычные колебания внутри ожидаемого диапазона. Подтверждение — данные, которые соответствуют исходному тезису. Изменение — информация, которая делает старый тезис слабее или сильнее. Реагировать нужно прежде всего на изменение, а не на количество зелёных и красных свечей.
Например, падение на 4% без новостей при обычной волатильности может быть шумом. Перенос ключевого запуска на полгода — изменение тезиса, даже если цена пока не двинулась. Рост объёма после фактического запуска продукта может быть подтверждением, но только если этот объём связан с реальным рынком, а не одной малоизвестной площадкой. Такая классификация снижает эмоциональное управление позицией.
Сценарий 1. Ликвидный крупный актив на четыре недели
Инвестор планирует позицию на 200 000 рублей в крупном активе. Причина — событие через три недели, после которого тезис должен быть пересмотрен. Допустимый убыток по идее — 12 000 рублей. Рыночная структура показывает, что расстояние до логической инвалидации около 8%. Простая формула даёт позицию 150 000 рублей, а не 200 000. Уже на этом шаге система уменьшает первоначальное желание.
Дальше инвестор проверяет комиссию, spread, историю ликвидности и план выхода. Если вход и выход суммарно могут стоить около 0,6%, ожидаемое движение должно быть существенно больше этой величины, иначе соотношение риска и потенциальной выгоды слабое. Через три недели событие происходит, но рынок почти не реагирует. Временной стоп заставляет заново оценить актив. Позиция не остаётся «на долгосрок» автоматически.
Сценарий 2. Альткоин перед крупной разблокировкой
Токен активно обсуждается, цена выросла на 25%, а через две недели запланирована разблокировка для ранних инвесторов. Суточный объём выглядит большим, но глубина стакана на размер вашей позиции небольшая. Катализатор роста существует, но одновременно появляется предсказуемый риск предложения.
Здесь короткий горизонт не спасает. Наоборот, дата unlock лежит внутри позиции. Если инвестор не способен оценить объём разблокировки, получателей и потенциальную ликвидность, идея имеет непрозрачный риск. Уменьшение позиции может сделать эксперимент допустимым, но покупка обычного объёма «потому что тренд сильный» не соответствует системе.
Сценарий 3. Малоизвестный токен с обещанием 50% за неделю
На DEX видно быстрое движение, но ликвидность пула небольшая, контракт недавно создан, концентрация держателей высокая. Даже если график показывает рост, реальная цена продажи крупного объёма может быть значительно ниже. Потенциальный upside нельзя сравнивать с риском, пока не доказана возможность выхода.
В этом сценарии правильным решением может быть полный отказ. Не каждая идея нуждается в «маленькой позиции». Если технический риск контракта и ликвидности невозможно разумно ограничить, позиция не становится инвестиционной только из-за малого размера. Отказ — полноценный результат анализа.
Сценарий 4. Деньги понадобятся через два месяца
Человек планирует использовать накопления на первоначальный взнос и одновременно хочет на восемь недель разместить их в криптовалюте. Он допускает только 5% потери, но выбранный актив способен проходить такую дистанцию за один день. Даже крупная ликвидность не решает конфликт: риск актива не соответствует обязательности даты.
Здесь проблема не в выборе монеты. Краткосрочная криптоинвестиция может быть неподходящим инструментом для капитала с жёстким сроком и низкой терпимостью к просадке. Система должна уметь привести к решению «не инвестировать», иначе она становится способом рационализировать заранее желаемую покупку.
Сценарий 5. Позиция выросла быстрее ожидаемого
Идея рассчитана на два месяца, но за пять дней актив растёт на 30%. Новичок часто делает один из двух крайних выводов: немедленно закрывает всё из страха потерять прибыль или, наоборот, резко увеличивает позицию из FOMO. Системный вариант — пересчитать отношение оставшегося потенциала к текущему риску.
Если рост опередил реализацию катализатора и оценка стала менее привлекательной, частичная фиксация может снизить риск. Если фундаментальный тезис усилился, а ликвидность осталась нормальной, можно оставить часть позиции до контрольной даты. Главное — не считать старую цену входа аргументом: решение принимается относительно текущей стоимости капитала.
Сценарий 6. Идея в плюсе, но банковский выход стал сложнее
Криптоактив вырос на 12%, однако площадка усилила KYC, а выбранный P2P-маршрут временно неудобен. Бумажная доходность ещё не равна рублёвому результату. Если деньги нужны к определённой дате, инфраструктурный риск становится частью выхода.
Именно поэтому маршрут проверяется заранее. Инвестор может зафиксировать результат в ликвидном стейблкоине и отдельно планировать банковский вывод, но тогда принимает риск стейблкоина и площадки. Альтернатива — использовать другой заранее проверенный канал. Спешка в последний день создаёт больше ошибок, чем небольшая разница курса.
Итоговая рабочая модель
Краткосрочные инвестиции в криптовалюту стоит рассматривать как проект с ограниченным сроком. Есть капитал, бюджет ошибки, объект, причина, дата контроля, стоимость входа, условия выхода и документы. Если один из элементов отсутствует, потенциальная доходность не компенсирует неопределённость автоматически.
Перед каждой новой идеей полезно пройти один и тот же цикл: определить срок и цель, отделить резерв, задать максимальный убыток, проверить ликвидность и предложение, оценить катализатор, посчитать полную себестоимость, записать инвалидацию, заранее проверить выход и только после этого размещать ордер. После сделки — сравнить фактический результат с планом, а не только с нулём на графике.
Короткий горизонт не требует постоянного угадывания рынка. Он требует большей дисциплины, потому что цена ошибки и стоимость времени выше. Если вы не можете объяснить, почему позиция должна существовать именно следующие четыре или восемь недель и при каких условиях вы её закроете, вероятно, перед вами не краткосрочная инвестиция, а неопределённая спекуляция.