Котировки биткоина — это не одно универсальное число, которое в каждый момент одинаково для всех источников. На экране можно одновременно увидеть последнюю совершённую цену, лучшую доступную цену спроса, лучшую цену предложения, среднюю между ними отметку, агрегированный индекс, суточную справочную ставку или пересчитанную стоимость BTC в рублях. Все эти значения могут быть корректными, но отвечают на разные вопросы. Поэтому фраза «биткоин сейчас стоит столько-то» неполна, пока не указаны источник, валютная пара, тип котировки и время измерения.
Практическая проблема возникает, когда пользователь сравнивает несопоставимые цифры. Например, график показывает закрытие минутной свечи, виджет — last price, бухгалтерская таблица — индекс на фиксированное время, а фактическое исполнение крупной операции происходит по нескольким уровням доступной ликвидности. Разница между этими числами не обязательно означает ошибку. Чаще она отражает разные методы расчёта, задержку данных, spread, глубину рынка или отдельную валюту котирования.
В этой статье котировки Bitcoin рассматриваются как система измерения цены. Мы разберём, что означают bid, ask, last и mid, почему BTC/USD не равен BTC/RUB простым копированием одной цифры, чем reference rate отличается от real-time index, как читать OHLC-свечи, почему timestamp обязателен для доказуемого расчёта и как проверять источник цены до того, как использовать число в отчёте, договоре, оценке портфеля или финансовом решении.
Что такое котировка Bitcoin и какое число она описывает
Котировка — это цена с контекстом
Для темы «Котировка — это цена с контекстом» важно следующее: Котировка описывает стоимость определённого количества BTC в другой единице измерения и всегда привязана к конкретному моменту и источнику данных. В примере «Котировка — это цена с контекстом» видно: Если записано BTC/USD 100000, смысл состоит в том, что один BTC оценён примерно в сто тысяч долларов по правилам выбранного источника. Поэтому «Котировка — это цена с контекстом» нельзя терять из контекста. Опасно воспринимать число без пары и времени как абсолютную стоимость.
Контроль «Котировка — это цена с контекстом» практический: Записывайте пару, тип цены, источник и timestamp вместе с числом. Для повторного использования «Котировка — это цена с контекстом» сохраните поля до округления. Тогда именно «Котировка — это цена с контекстом» можно восстановить и отделить рыночное движение от методики.
Метод «Котировка — это цена с контекстом» меняется вместе с источником. Для «Котировка — это цена с контекстом» иной алгоритм уже меняет смысл. Отмечайте смену «Котировка — это цена с контекстом» отдельной датой, а окно расчёта «Котировка — это цена с контекстом» храните рядом.
Почему у Bitcoin нет единого ценника
Показатель «Почему у Bitcoin нет единого ценника» читается вместе с условиями. Bitcoin обращается непрерывно в нескольких независимых торговых системах, поэтому локальные сделки и заявки формируют немного разные цены. Практический пример «Почему у Bitcoin нет единого ценника»: На одном рынке последний сделанный принт может быть выше, пока на другом ещё не прошла новая сделка. Если забыть ограничение «Почему у Bitcoin нет единого ценника», возникает ошибка. Разница сама по себе не доказывает неисправность данных.
Если «Почему у Bitcoin нет единого ценника» расходится между источниками, действуйте последовательно. Сравнивайте одинаковый тип котировки и близкий timestamp. Сначала для «Почему у Bitcoin нет единого ценника» сопоставьте время и пару. Затем по «Почему у Bitcoin нет единого ценника» сравните тип показателя и только после этого ищите аномалию.
Для «Почему у Bitcoin нет единого ценника» возьмите два близких момента. Рассчитайте «Почему у Bitcoin нет единого ценника» одинаково и сравните направление. Такой тест «Почему у Bitcoin нет единого ценника» помогает отличить ошибку формата от настоящего движения «Почему у Bitcoin нет единого ценника».
Цена актива и цена конкретной сделки
Смысл «Цена актива и цена конкретной сделки» задаёт способ получения числа. Рыночная котировка служит ориентиром, но фактическая цена конкретного исполнения зависит от размера, доступной глубины и момента. Для проверки «Цена актива и цена конкретной сделки» рассмотрим случай: Небольшая операция может исполниться около best ask, а крупная — затронуть несколько уровней предложений. Поэтому «Цена актива и цена конкретной сделки» нельзя трактовать шире данных. Ориентир нельзя выдавать за гарантированную цену исполнения.
Контроль «Цена актива и цена конкретной сделки» практический: Для крупной суммы оценивайте depth и ожидаемую среднюю цену. Для повторного использования «Цена актива и цена конкретной сделки» сохраните поля до округления. Тогда именно «Цена актива и цена конкретной сделки» можно восстановить и отделить рыночное движение от методики.
Когда «Цена актива и цена конкретной сделки» участвует в оценке, задайте округление заранее. Для «Цена актива и цена конкретной сделки» раннее округление накапливает погрешность. Исходное «Цена актива и цена конкретной сделки» храните точно, особенно перед валютным пересчётом «Цена актива и цена конкретной сделки».
Номинал один BTC и дробные суммы
При чтении «Номинал один BTC и дробные суммы» сначала определяют технический смысл. Большинство котировок указывает стоимость одного целого BTC, хотя пользователь может владеть любой дробной частью. Иллюстрация «Номинал один BTC и дробные суммы»: При цене 100000 USD стоимость 0,01 BTC до расходов равна примерно 1000 USD. Отсюда следует ограничение «Номинал один BTC и дробные суммы». Ошибка масштаба возникает, если смешать BTC и сатоши или перепутать количество актива.
Если «Номинал один BTC и дробные суммы» расходится между источниками, действуйте последовательно. Перед расчётом нормализуйте количество в BTC и только затем умножайте на цену. Сначала для «Номинал один BTC и дробные суммы» сопоставьте время и пару. Затем по «Номинал один BTC и дробные суммы» сравните тип показателя и только после этого ищите аномалию.
Учёт «Номинал один BTC и дробные суммы» лучше вести структурированно. Для «Номинал один BTC и дробные суммы» сохраните значение и пару. Рядом с «Номинал один BTC и дробные суммы» запишите event time, источник и тип, чтобы запись «Номинал один BTC и дробные суммы» оставалась проверяемой.
Почему единица котирования меняет смысл
Для темы «Почему единица котирования меняет смысл» важно следующее: BTC/USD, BTC/EUR и BTC/RUB выражают одну монету в разных денежных единицах, поэтому числа не сравниваются напрямую. В примере «Почему единица котирования меняет смысл» видно: Рост BTC/USD при одновременном укреплении рубля может дать иной процентный результат в BTC/RUB. Поэтому «Почему единица котирования меняет смысл» нельзя терять из контекста. Сравнение процентов без одинаковой базовой валюты и периода искажает вывод.
Контроль «Почему единица котирования меняет смысл» практический: Выберите базовую валюту задачи и приводите все ряды к ней одинаковым методом. Для повторного использования «Почему единица котирования меняет смысл» сохраните поля до округления. Тогда именно «Почему единица котирования меняет смысл» можно восстановить и отделить рыночное движение от методики.
В споре о «Почему единица котирования меняет смысл» разделяйте факт и вывод. Факт «Почему единица котирования меняет смысл» — данные и правило; выгодность «Почему единица котирования меняет смысл» — аналитика. Такое разделение «Почему единица котирования меняет смысл» снижает влияние субъективного выбора.
Котировка как наблюдение, а не обещание
Показатель «Котировка как наблюдение, а не обещание» читается вместе с условиями. Любая отображённая цена относится к уже доступной информации и не гарантирует будущую цену через секунду или час. Практический пример «Котировка как наблюдение, а не обещание»: Даже real-time index фиксирует состояние рынка в момент расчёта, а следующая публикация может отличаться. Если забыть ограничение «Котировка как наблюдение, а не обещание», возникает ошибка. Нельзя превращать текущую котировку в прогноз только из-за точности до центов.
Если «Котировка как наблюдение, а не обещание» расходится между источниками, действуйте последовательно. Отделяйте измеренное значение от ожидания будущего. Сначала для «Котировка как наблюдение, а не обещание» сопоставьте время и пару. Затем по «Котировка как наблюдение, а не обещание» сравните тип показателя и только после этого ищите аномалию.
Метод «Котировка как наблюдение, а не обещание» меняется вместе с источником. Для «Котировка как наблюдение, а не обещание» иной алгоритм уже меняет смысл. Отмечайте смену «Котировка как наблюдение, а не обещание» отдельной датой, а окно расчёта «Котировка как наблюдение, а не обещание» храните рядом.
Какие четыре поля делают котировку воспроизводимой
Смысл «Какие четыре поля делают котировку воспроизводимой» задаёт способ получения числа. Для проверки нужны значение, валютная пара, время и метод или источник. Для проверки «Какие четыре поля делают котировку воспроизводимой» рассмотрим случай: Запись «BTC/USD 100000, 14:00 UTC, reference index X» воспроизводима значительно лучше, чем скрин с одной цифрой. Поэтому «Какие четыре поля делают котировку воспроизводимой» нельзя трактовать шире данных. Без временной зоны даже точное время может трактоваться неверно.
Контроль «Какие четыре поля делают котировку воспроизводимой» практический: Храните машинно читаемый timestamp и название методики. Для повторного использования «Какие четыре поля делают котировку воспроизводимой» сохраните поля до округления. Тогда именно «Какие четыре поля делают котировку воспроизводимой» можно восстановить и отделить рыночное движение от методики.
Для «Какие четыре поля делают котировку воспроизводимой» возьмите два близких момента. Рассчитайте «Какие четыре поля делают котировку воспроизводимой» одинаково и сравните направление. Такой тест «Какие четыре поля делают котировку воспроизводимой» помогает отличить ошибку формата от настоящего движения «Какие четыре поля делают котировку воспроизводимой».
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Котировка — это цена с контекстом | Смысл №1: Котировка — это цена с контекстом | Риск №1 | Проверить «Котировка — это цена с контекстом» |
| Почему у Bitcoin нет единого ценника | Смысл №2: Почему у Bitcoin нет единого ценника | Риск №2 | Проверить «Почему у Bitcoin нет единого ценника» |
| Цена актива и цена конкретной сделки | Смысл №3: Цена актива и цена конкретной сделки | Риск №3 | Проверить «Цена актива и цена конкретной сделки» |
| Номинал один BTC и дробные суммы | Смысл №4: Номинал один BTC и дробные суммы | Риск №4 | Проверить «Номинал один BTC и дробные суммы» |
| Почему единица котирования меняет смысл | Смысл №5: Почему единица котирования меняет смысл | Риск №5 | Проверить «Почему единица котирования меняет смысл» |
Если нужна база о самом активе, отдельно разберите как работает Bitcoin: котировка относится к рыночной оценке BTC и не заменяет понимание эмиссии, UTXO и правил сети.
Bid, ask, last и mid: четыре разные цены одного момента
Bid показывает лучший текущий спрос
Показатель «Bid показывает лучший текущий спрос» читается вместе с условиями. Bid — это наивысшая цена, по которой в данный момент имеется готовый спрос на покупку BTC в рассматриваемой системе заявок. Практический пример «Bid показывает лучший текущий спрос»: Если best bid равен 99950 USD, это не означает, что весь ваш объём можно немедленно продать по 99950. Если забыть ограничение «Bid показывает лучший текущий спрос», возникает ошибка. За верхним уровнем может стоять небольшой объём, после которого цена ниже.
Проверка «Bid показывает лучший текущий спрос» начинается так: Смотрите не только bid, но и доступный размер на уровне. В архиве «Bid показывает лучший текущий спрос» фиксируйте прочитанное поле и назначение. Тогда «Bid показывает лучший текущий спрос» не смешается с другой величиной под общим словом «цена».
Когда «Bid показывает лучший текущий спрос» участвует в оценке, задайте округление заранее. Для «Bid показывает лучший текущий спрос» раннее округление накапливает погрешность. Исходное «Bid показывает лучший текущий спрос» храните точно, особенно перед валютным пересчётом «Bid показывает лучший текущий спрос».
Ask показывает лучшее текущее предложение
Смысл «Ask показывает лучшее текущее предложение» задаёт способ получения числа. Ask — минимальная цена, по которой сейчас предлагается продать BTC. Для проверки «Ask показывает лучшее текущее предложение» рассмотрим случай: Если best ask 100050 USD, небольшая рыночная покупка обычно начинается около этого уровня. Поэтому «Ask показывает лучшее текущее предложение» нельзя трактовать шире данных. Крупный объём может выбрать верхнюю заявку и перейти к более высоким ценам.
Для расчёта «Ask показывает лучшее текущее предложение» полезен независимый контроль. Для оценки покупки рассматривайте ask вместе с depth. Второй источник «Ask показывает лучшее текущее предложение» выявляет задержку или неверную пару. По «Ask показывает лучшее текущее предложение» также проверяйте временное окно вместо слепого усреднения.
Учёт «Ask показывает лучшее текущее предложение» лучше вести структурированно. Для «Ask показывает лучшее текущее предложение» сохраните значение и пару. Рядом с «Ask показывает лучшее текущее предложение» запишите event time, источник и тип, чтобы запись «Ask показывает лучшее текущее предложение» оставалась проверяемой.
Spread — расстояние между bid и ask
При чтении «Spread — расстояние между bid и ask» сначала определяют технический смысл. Bid-ask spread показывает разницу между лучшим спросом и предложением и служит одним из индикаторов краткосрочной ликвидности. Иллюстрация «Spread — расстояние между bid и ask»: При bid 99950 и ask 100050 абсолютный spread равен 100 USD, а относительный — около 0,1 процента. Отсюда следует ограничение «Spread — расстояние между bid и ask». Узкий spread не гарантирует большую глубину дальше первого уровня.
Проверка «Spread — расстояние между bid и ask» начинается так: Оценивайте spread в процентах и одновременно объёмы. В архиве «Spread — расстояние между bid и ask» фиксируйте прочитанное поле и назначение. Тогда «Spread — расстояние между bid и ask» не смешается с другой величиной под общим словом «цена».
В споре о «Spread — расстояние между bid и ask» разделяйте факт и вывод. Факт «Spread — расстояние между bid и ask» — данные и правило; выгодность «Spread — расстояние между bid и ask» — аналитика. Такое разделение «Spread — расстояние между bid и ask» снижает влияние субъективного выбора.
Last — цена последнего исполнения
Для темы «Last — цена последнего исполнения» важно следующее: Last price отражает цену последней фактически совершённой сделки, а не текущую цену, по которой гарантированно можно купить или продать. В примере «Last — цена последнего исполнения» видно: После резкого движения last может временно оказаться выше нового ask или ниже bid, если лента обновляется не синхронно. Поэтому «Last — цена последнего исполнения» нельзя терять из контекста. Старый last особенно опасен на малоликвидном источнике.
Для расчёта «Last — цена последнего исполнения» полезен независимый контроль. Проверяйте время последнего принта и текущие bid/ask. Второй источник «Last — цена последнего исполнения» выявляет задержку или неверную пару. По «Last — цена последнего исполнения» также проверяйте временное окно вместо слепого усреднения.
Метод «Last — цена последнего исполнения» меняется вместе с источником. Для «Last — цена последнего исполнения» иной алгоритм уже меняет смысл. Отмечайте смену «Last — цена последнего исполнения» отдельной датой, а окно расчёта «Last — цена последнего исполнения» храните рядом.
Mid — математическая середина, а не сделка
Показатель «Mid — математическая середина, а не сделка» читается вместе с условиями. Mid price обычно вычисляется как среднее best bid и best ask и полезен как нейтральная точка внутри spread. Практический пример «Mid — математическая середина, а не сделка»: При 99950/100050 mid равен 100000, хотя по 100000 в этот момент могло не быть ни одной сделки. Если забыть ограничение «Mid — математическая середина, а не сделка», возникает ошибка. Mid нельзя называть фактическим исполнением без оговорки.
Проверка «Mid — математическая середина, а не сделка» начинается так: Используйте его для оценки, а не как доказательство реальной сделки. В архиве «Mid — математическая середина, а не сделка» фиксируйте прочитанное поле и назначение. Тогда «Mid — математическая середина, а не сделка» не смешается с другой величиной под общим словом «цена».
Для «Mid — математическая середина, а не сделка» возьмите два близких момента. Рассчитайте «Mid — математическая середина, а не сделка» одинаково и сравните направление. Такой тест «Mid — математическая середина, а не сделка» помогает отличить ошибку формата от настоящего движения «Mid — математическая середина, а не сделка».
Mark price и индексная отметка
Смысл «Mark price и индексная отметка» задаёт способ получения числа. В некоторых финансовых продуктах применяется mark или index price, рассчитанная по отдельным правилам для снижения зависимости от случайного последнего принта. Для проверки «Mark price и индексная отметка» рассмотрим случай: Такая отметка может заметно отличаться от last во время краткого всплеска. Поэтому «Mark price и индексная отметка» нельзя трактовать шире данных. Смешивание mark и spot last создаёт ложное впечатление расхождения данных.
Для расчёта «Mark price и индексная отметка» полезен независимый контроль. Всегда подписывайте тип цены в выгрузке. Второй источник «Mark price и индексная отметка» выявляет задержку или неверную пару. По «Mark price и индексная отметка» также проверяйте временное окно вместо слепого усреднения.
Когда «Mark price и индексная отметка» участвует в оценке, задайте округление заранее. Для «Mark price и индексная отметка» раннее округление накапливает погрешность. Исходное «Mark price и индексная отметка» храните точно, особенно перед валютным пересчётом «Mark price и индексная отметка».
Почему виджет может показывать одну цифру без подписи
При чтении «Почему виджет может показывать одну цифру без подписи» сначала определяют технический смысл. Публичный интерфейс часто упрощает данные до одного значения, выбирая last, mid или собственный агрегированный индекс. Иллюстрация «Почему виджет может показывать одну цифру без подписи»: Пользователь видит только число и предполагает, что это универсальная цена BTC. Отсюда следует ограничение «Почему виджет может показывать одну цифру без подписи». Без документации нельзя уверенно определить алгоритм виджета.
Проверка «Почему виджет может показывать одну цифру без подписи» начинается так: Если значение важно для расчёта, найдите описание источника и метода. В архиве «Почему виджет может показывать одну цифру без подписи» фиксируйте прочитанное поле и назначение. Тогда «Почему виджет может показывать одну цифру без подписи» не смешается с другой величиной под общим словом «цена».
Учёт «Почему виджет может показывать одну цифру без подписи» лучше вести структурированно. Для «Почему виджет может показывать одну цифру без подписи» сохраните значение и пару. Рядом с «Почему виджет может показывать одну цифру без подписи» запишите event time, источник и тип, чтобы запись «Почему виджет может показывать одну цифру без подписи» оставалась проверяемой.
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Bid показывает лучший текущий спрос | Смысл №1: Bid показывает лучший текущий спрос | Риск №1 | Проверить «Bid показывает лучший текущий спрос» |
| Ask показывает лучшее текущее предложение | Смысл №2: Ask показывает лучшее текущее предложение | Риск №2 | Проверить «Ask показывает лучшее текущее предложение» |
| Spread — расстояние между bid и ask | Смысл №3: Spread — расстояние между bid и ask | Риск №3 | Проверить «Spread — расстояние между bid и ask» |
| Last — цена последнего исполнения | Смысл №4: Last — цена последнего исполнения | Риск №4 | Проверить «Last — цена последнего исполнения» |
| Mid — математическая середина, а не сделка | Смысл №5: Mid — математическая середина, а не сделка | Риск №5 | Проверить «Mid — математическая середина, а не сделка» |
Для понимания того, почему spread расширяется и крупный объём меняет среднюю цену, полезен отдельный материал про ликвидность криптовалюты. Он помогает связать bid/ask с доступным объёмом, а не читать верхнюю строку книги в отрыве от глубины.
BTC/USD, BTC/USDT и BTC/RUB: почему валютная пара принципиальна
BTC/USD — долларовая котировка
Смысл «BTC/USD — долларовая котировка» задаёт способ получения числа. Пара BTC/USD выражает цену одного Bitcoin в долларах США и часто используется как базовый ориентир для глобального анализа. Для проверки «BTC/USD — долларовая котировка» рассмотрим случай: Число относится именно к доллару, а не автоматически к рублю, евро или стейблкоину. Поэтому «BTC/USD — долларовая котировка» нельзя трактовать шире данных. Пересчёт в другую валюту добавляет второй источник курса.
Если «BTC/USD — долларовая котировка» расходится между источниками, действуйте последовательно. Фиксируйте USD-источник отдельно от FX-конвертации. Сначала для «BTC/USD — долларовая котировка» сопоставьте время и пару. Затем по «BTC/USD — долларовая котировка» сравните тип показателя и только после этого ищите аномалию.
В споре о «BTC/USD — долларовая котировка» разделяйте факт и вывод. Факт «BTC/USD — долларовая котировка» — данные и правило; выгодность «BTC/USD — долларовая котировка» — аналитика. Такое разделение «BTC/USD — долларовая котировка» снижает влияние субъективного выбора.
BTC/USDT — цена в токене, ориентированном на доллар
При чтении «BTC/USDT — цена в токене, ориентированном на доллар» сначала определяют технический смысл. USDT стремится следовать долларовой стоимости, но это отдельный цифровой актив со своим рыночным курсом и инфраструктурой. Иллюстрация «BTC/USDT — цена в токене, ориентированном на доллар»: BTC/USDT может быть близка к BTC/USD, но небольшая разница возможна при отклонении USDT/USD или локальном дисбалансе. Отсюда следует ограничение «BTC/USDT — цена в токене, ориентированном на доллар». Нельзя механически называть USDT полноценным долларом в учётном документе.
Контроль «BTC/USDT — цена в токене, ориентированном на доллар» практический: Если нужен USD, используйте отдельный перевод USDT в USD по зафиксированной методике. Для повторного использования «BTC/USDT — цена в токене, ориентированном на доллар» сохраните поля до округления. Тогда именно «BTC/USDT — цена в токене, ориентированном на доллар» можно восстановить и отделить рыночное движение от методики.
Метод «BTC/USDT — цена в токене, ориентированном на доллар» меняется вместе с источником. Для «BTC/USDT — цена в токене, ориентированном на доллар» иной алгоритм уже меняет смысл. Отмечайте смену «BTC/USDT — цена в токене, ориентированном на доллар» отдельной датой, а окно расчёта «BTC/USDT — цена в токене, ориентированном на доллар» храните рядом.
BTC/RUB содержит два рыночных движения
Для темы «BTC/RUB содержит два рыночных движения» важно следующее: Рублёвая стоимость Bitcoin зависит и от долларовой цены BTC, и от курса рубля к доллару, если расчёт строится через кросс. В примере «BTC/RUB содержит два рыночных движения» видно: Даже неизменный BTC/USD способен дать рост BTC/RUB при ослаблении рубля. Поэтому «BTC/RUB содержит два рыночных движения» нельзя терять из контекста. Объяснять весь рублёвый рост только движением Bitcoin неверно.
Если «BTC/RUB содержит два рыночных движения» расходится между источниками, действуйте последовательно. Разложите результат на крипто-компонент и валютный компонент. Сначала для «BTC/RUB содержит два рыночных движения» сопоставьте время и пару. Затем по «BTC/RUB содержит два рыночных движения» сравните тип показателя и только после этого ищите аномалию.
Для «BTC/RUB содержит два рыночных движения» возьмите два близких момента. Рассчитайте «BTC/RUB содержит два рыночных движения» одинаково и сравните направление. Такой тест «BTC/RUB содержит два рыночных движения» помогает отличить ошибку формата от настоящего движения «BTC/RUB содержит два рыночных движения».
Прямой рынок и синтетический кросс
Показатель «Прямой рынок и синтетический кросс» читается вместе с условиями. Рублёвая котировка может поступать из прямых сделок BTC/RUB либо рассчитываться как BTC/USD, умноженный на USD/RUB. Практический пример «Прямой рынок и синтетический кросс»: Два способа могут давать разные числа из-за времени, ликвидности и spread. Если забыть ограничение «Прямой рынок и синтетический кросс», возникает ошибка. Смешивание прямой и синтетической серии ломает историческую сопоставимость.
Контроль «Прямой рынок и синтетический кросс» практический: Выберите один метод и документируйте его. Для повторного использования «Прямой рынок и синтетический кросс» сохраните поля до округления. Тогда именно «Прямой рынок и синтетический кросс» можно восстановить и отделить рыночное движение от методики.
Когда «Прямой рынок и синтетический кросс» участвует в оценке, задайте округление заранее. Для «Прямой рынок и синтетический кросс» раннее округление накапливает погрешность. Исходное «Прямой рынок и синтетический кросс» храните точно, особенно перед валютным пересчётом «Прямой рынок и синтетический кросс».
Количество знаков после запятой не означает точность экономики
Смысл «Количество знаков после запятой не означает точность экономики» задаёт способ получения числа. Интерфейс может показывать восемь знаков, но реальная точность оценки определяется качеством источника, временем и ликвидностью. Для проверки «Количество знаков после запятой не означает точность экономики» рассмотрим случай: Число 100000.123456 выглядит точным, хотя рынок за задержку данных мог переместиться на десятки долларов. Поэтому «Количество знаков после запятой не означает точность экономики» нельзя трактовать шире данных. Избыточные знаки создают ложную уверенность.
Если «Количество знаков после запятой не означает точность экономики» расходится между источниками, действуйте последовательно. Округляйте только после полного расчёта и сохраняйте исходное значение. Сначала для «Количество знаков после запятой не означает точность экономики» сопоставьте время и пару. Затем по «Количество знаков после запятой не означает точность экономики» сравните тип показателя и только после этого ищите аномалию.
Учёт «Количество знаков после запятой не означает точность экономики» лучше вести структурированно. Для «Количество знаков после запятой не означает точность экономики» сохраните значение и пару. Рядом с «Количество знаков после запятой не означает точность экономики» запишите event time, источник и тип, чтобы запись «Количество знаков после запятой не означает точность экономики» оставалась проверяемой.
Сравнение процентного изменения разных пар
При чтении «Сравнение процентного изменения разных пар» сначала определяют технический смысл. Процент BTC/USD и процент BTC/RUB за один день могут различаться из-за движения валютного курса. Иллюстрация «Сравнение процентного изменения разных пар»: Инвестор в рублёвой отчётности фактически наблюдает комбинированный результат двух факторов. Отсюда следует ограничение «Сравнение процентного изменения разных пар». Нельзя выбирать более выгодную пару задним числом для отчёта.
Контроль «Сравнение процентного изменения разных пар» практический: Определите базовую валюту до измерения. Для повторного использования «Сравнение процентного изменения разных пар» сохраните поля до округления. Тогда именно «Сравнение процентного изменения разных пар» можно восстановить и отделить рыночное движение от методики.
В споре о «Сравнение процентного изменения разных пар» разделяйте факт и вывод. Факт «Сравнение процентного изменения разных пар» — данные и правило; выгодность «Сравнение процентного изменения разных пар» — аналитика. Такое разделение «Сравнение процентного изменения разных пар» снижает влияние субъективного выбора.
Когда полезна двойная запись USD и RUB
Для темы «Когда полезна двойная запись USD и RUB» важно следующее: Для внутреннего анализа можно одновременно хранить исходную USD-котировку и результат рублёвого пересчёта. В примере «Когда полезна двойная запись USD и RUB» видно: Так видно, что произошло с BTC отдельно и как изменился валютный коэффициент. Поэтому «Когда полезна двойная запись USD и RUB» нельзя терять из контекста. Одна рублёвая цифра скрывает источник изменения.
Если «Когда полезна двойная запись USD и RUB» расходится между источниками, действуйте последовательно. Сохраняйте оба компонента и формулу кросса. Сначала для «Когда полезна двойная запись USD и RUB» сопоставьте время и пару. Затем по «Когда полезна двойная запись USD и RUB» сравните тип показателя и только после этого ищите аномалию.
Метод «Когда полезна двойная запись USD и RUB» меняется вместе с источником. Для «Когда полезна двойная запись USD и RUB» иной алгоритм уже меняет смысл. Отмечайте смену «Когда полезна двойная запись USD и RUB» отдельной датой, а окно расчёта «Когда полезна двойная запись USD и RUB» храните рядом.
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| BTC/USD — долларовая котировка | Смысл №1: BTC/USD — долларовая котировка | Риск №1 | Проверить «BTC/USD — долларовая котировка» |
| BTC/USDT — цена в токене, ориентированном на доллар | Смысл №2: BTC/USDT — цена в токене, ориентированном на доллар | Риск №2 | Проверить «BTC/USDT — цена в токене, ориентированном на доллар» |
| BTC/RUB содержит два рыночных движения | Смысл №3: BTC/RUB содержит два рыночных движения | Риск №3 | Проверить «BTC/RUB содержит два рыночных движения» |
| Прямой рынок и синтетический кросс | Смысл №4: Прямой рынок и синтетический кросс | Риск №4 | Проверить «Прямой рынок и синтетический кросс» |
| Количество знаков после запятой не означает точность экономики | Смысл №5: Количество знаков после запятой не означает точность экономики | Риск №5 | Проверить «Количество знаков после запятой не означает точность экономики» |
Когда задача состоит именно в рублёвой оценке всего портфеля, используйте отдельную методику расчёта стоимости крипты сейчас. Там цена соединяется с количеством активов и единой валютой отчётности.
Индексная цена и reference rate: как агрегируют несколько источников
Зачем нужен агрегированный индекс
При чтении «Зачем нужен агрегированный индекс» сначала определяют технический смысл. Индекс стремится дать репрезентативную оценку рынка, не зависящую от единственного локального принта или одной книги заявок. Иллюстрация «Зачем нужен агрегированный индекс»: Он объединяет данные по заранее опубликованной методике. Отсюда следует ограничение «Зачем нужен агрегированный индекс». Индекс не является ценой конкретного вашего исполнения.
Для расчёта «Зачем нужен агрегированный индекс» полезен независимый контроль. Используйте его как ориентир или benchmark, если задача соответствует методике. Второй источник «Зачем нужен агрегированный индекс» выявляет задержку или неверную пару. По «Зачем нужен агрегированный индекс» также проверяйте временное окно вместо слепого усреднения.
Для «Зачем нужен агрегированный индекс» возьмите два близких момента. Рассчитайте «Зачем нужен агрегированный индекс» одинаково и сравните направление. Такой тест «Зачем нужен агрегированный индекс» помогает отличить ошибку формата от настоящего движения «Зачем нужен агрегированный индекс».
CME CF Bitcoin Reference Rate как пример
Для темы «CME CF Bitcoin Reference Rate как пример» важно следующее: CME CF BRR публикует суточную долларовую reference rate Bitcoin и рассчитывает её по исполненным сделкам в определённом часовом окне. В примере «CME CF Bitcoin Reference Rate как пример» видно: Методика делит окно на двенадцать пятиминутных интервалов. Поэтому «CME CF Bitcoin Reference Rate как пример» нельзя терять из контекста. Это не мгновенная цена на любую секунду дня.
Проверка «CME CF Bitcoin Reference Rate как пример» начинается так: Сопоставляйте BRR только с задачами, где подходит фиксированный расчётный момент. В архиве «CME CF Bitcoin Reference Rate как пример» фиксируйте прочитанное поле и назначение. Тогда «CME CF Bitcoin Reference Rate как пример» не смешается с другой величиной под общим словом «цена».
Когда «CME CF Bitcoin Reference Rate как пример» участвует в оценке, задайте округление заранее. Для «CME CF Bitcoin Reference Rate как пример» раннее округление накапливает погрешность. Исходное «CME CF Bitcoin Reference Rate как пример» храните точно, особенно перед валютным пересчётом «CME CF Bitcoin Reference Rate как пример».
Volume-weighted median вместо простой средней
Показатель «Volume-weighted median вместо простой средней» читается вместе с условиями. В каждом временном сегменте методика BRR использует медиану, взвешенную объёмом, что снижает влияние отдельных выбросов. Практический пример «Volume-weighted median вместо простой средней»: Затем результаты сегментов объединяются с равным весом. Если забыть ограничение «Volume-weighted median вместо простой средней», возникает ошибка. Простая средняя нескольких случайных цен не воспроизводит этот benchmark.
Для расчёта «Volume-weighted median вместо простой средней» полезен независимый контроль. Не называйте собственное усреднение официальной reference rate. Второй источник «Volume-weighted median вместо простой средней» выявляет задержку или неверную пару. По «Volume-weighted median вместо простой средней» также проверяйте временное окно вместо слепого усреднения.
Учёт «Volume-weighted median вместо простой средней» лучше вести структурированно. Для «Volume-weighted median вместо простой средней» сохраните значение и пару. Рядом с «Volume-weighted median вместо простой средней» запишите event time, источник и тип, чтобы запись «Volume-weighted median вместо простой средней» оставалась проверяемой.
Real-time index отвечает на другой вопрос
Смысл «Real-time index отвечает на другой вопрос» задаёт способ получения числа. Реальный индекс предназначен для оперативной оценки справедливой текущей цены и обновляется значительно чаще суточной ставки. Для проверки «Real-time index отвечает на другой вопрос» рассмотрим случай: По данным CME, BRTI публикуется раз в секунду круглосуточно. Поэтому «Real-time index отвечает на другой вопрос» нельзя трактовать шире данных. BRTI и BRR могут различаться просто потому, что относятся к разным моментам и процедурам.
Проверка «Real-time index отвечает на другой вопрос» начинается так: Для live-мониторинга используйте real-time показатель, для фиксированного benchmark — reference rate. В архиве «Real-time index отвечает на другой вопрос» фиксируйте прочитанное поле и назначение. Тогда «Real-time index отвечает на другой вопрос» не смешается с другой величиной под общим словом «цена».
В споре о «Real-time index отвечает на другой вопрос» разделяйте факт и вывод. Факт «Real-time index отвечает на другой вопрос» — данные и правило; выгодность «Real-time index отвечает на другой вопрос» — аналитика. Такое разделение «Real-time index отвечает на другой вопрос» снижает влияние субъективного выбора.
Состав входных источников имеет значение
При чтении «Состав входных источников имеет значение» сначала определяют технический смысл. Качественный benchmark описывает критерии включения данных, чтобы один слабый источник не определял весь результат. Иллюстрация «Состав входных источников имеет значение»: Состав может пересматриваться по правилам администратора индекса. Отсюда следует ограничение «Состав входных источников имеет значение». Старое описание constituent sources может стать неактуальным.
Для расчёта «Состав входных источников имеет значение» полезен независимый контроль. Для юридически значимого расчёта архивируйте версию методики на дату оценки. Второй источник «Состав входных источников имеет значение» выявляет задержку или неверную пару. По «Состав входных источников имеет значение» также проверяйте временное окно вместо слепого усреднения.
Метод «Состав входных источников имеет значение» меняется вместе с источником. Для «Состав входных источников имеет значение» иной алгоритм уже меняет смысл. Отмечайте смену «Состав входных источников имеет значение» отдельной датой, а окно расчёта «Состав входных источников имеет значение» храните рядом.
Индекс защищает от части выбросов, но не отменяет рынок
Для темы «Индекс защищает от части выбросов, но не отменяет рынок» важно следующее: Робастная методика способна ограничить влияние одиночной аномальной сделки, однако не должна скрывать реальное широкое движение цены. В примере «Индекс защищает от части выбросов, но не отменяет рынок» видно: Если весь рынок сместился, агрегированный benchmark тоже изменится. Поэтому «Индекс защищает от части выбросов, но не отменяет рынок» нельзя терять из контекста. Нельзя считать индекс ‘правильной ценой’, а все локальные сделки ‘ошибочными’.
Проверка «Индекс защищает от части выбросов, но не отменяет рынок» начинается так: Различайте benchmark и executable quote. В архиве «Индекс защищает от части выбросов, но не отменяет рынок» фиксируйте прочитанное поле и назначение. Тогда «Индекс защищает от части выбросов, но не отменяет рынок» не смешается с другой величиной под общим словом «цена».
Для «Индекс защищает от части выбросов, но не отменяет рынок» возьмите два близких момента. Рассчитайте «Индекс защищает от части выбросов, но не отменяет рынок» одинаково и сравните направление. Такой тест «Индекс защищает от части выбросов, но не отменяет рынок» помогает отличить ошибку формата от настоящего движения «Индекс защищает от части выбросов, но не отменяет рынок».
Реплицируемость важнее красивого числа
Показатель «Реплицируемость важнее красивого числа» читается вместе с условиями. Профессиональная reference rate ценна тем, что её процедура заранее описана и может быть проверена по входным данным. Практический пример «Реплицируемость важнее красивого числа»: Одно число из неизвестного виджета такой проверяемости не даёт. Если забыть ограничение «Реплицируемость важнее красивого числа», возникает ошибка. Скриншот без методики плохо подходит для спорного расчёта.
Для расчёта «Реплицируемость важнее красивого числа» полезен независимый контроль. Предпочитайте источник с публичной документацией. Второй источник «Реплицируемость важнее красивого числа» выявляет задержку или неверную пару. По «Реплицируемость важнее красивого числа» также проверяйте временное окно вместо слепого усреднения.
Когда «Реплицируемость важнее красивого числа» участвует в оценке, задайте округление заранее. Для «Реплицируемость важнее красивого числа» раннее округление накапливает погрешность. Исходное «Реплицируемость важнее красивого числа» храните точно, особенно перед валютным пересчётом «Реплицируемость важнее красивого числа».
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Зачем нужен агрегированный индекс | Смысл №1: Зачем нужен агрегированный индекс | Риск №1 | Проверить «Зачем нужен агрегированный индекс» |
| CME CF Bitcoin Reference Rate как пример | Смысл №2: CME CF Bitcoin Reference Rate как пример | Риск №2 | Проверить «CME CF Bitcoin Reference Rate как пример» |
| Volume-weighted median вместо простой средней | Смысл №3: Volume-weighted median вместо простой средней | Риск №3 | Проверить «Volume-weighted median вместо простой средней» |
| Real-time index отвечает на другой вопрос | Смысл №4: Real-time index отвечает на другой вопрос | Риск №4 | Проверить «Real-time index отвечает на другой вопрос» |
| Состав входных источников имеет значение | Смысл №5: Состав входных источников имеет значение | Риск №5 | Проверить «Состав входных источников имеет значение» |
Исторические значения лучше не смешивать с live-котировками. Для длинного ряда используйте материал о том, как устроен крипторынок, где отдельно разведены годовые OHLC, экстремумы и незавершённый период.
Timestamp, задержка и stale quote: время является частью цены
Почему секунды важны на волатильном рынке
Для темы «Почему секунды важны на волатильном рынке» важно следующее: Bitcoin способен заметно измениться за короткий интервал, поэтому две котировки с разницей в минуту не обязаны совпадать. В примере «Почему секунды важны на волатильном рынке» видно: Чем выше волатильность, тем важнее точное время наблюдения. Поэтому «Почему секунды важны на волатильном рынке» нельзя терять из контекста. Сравнивать скрины без timestamp бессмысленно.
Контроль «Почему секунды важны на волатильном рынке» практический: Сохраняйте время до секунды для оперативных данных. Для повторного использования «Почему секунды важны на волатильном рынке» сохраните поля до округления. Тогда именно «Почему секунды важны на волатильном рынке» можно восстановить и отделить рыночное движение от методики.
Учёт «Почему секунды важны на волатильном рынке» лучше вести структурированно. Для «Почему секунды важны на волатильном рынке» сохраните значение и пару. Рядом с «Почему секунды важны на волатильном рынке» запишите event time, источник и тип, чтобы запись «Почему секунды важны на волатильном рынке» оставалась проверяемой.
UTC устраняет путаницу часовых поясов
Показатель «UTC устраняет путаницу часовых поясов» читается вместе с условиями. Одна и та же запись 16:00 может означать разные моменты в Москве, Лондоне или Нью-Йорке. Практический пример «UTC устраняет путаницу часовых поясов»: UTC позволяет однозначно связать цену с временной шкалой. Если забыть ограничение «UTC устраняет путаницу часовых поясов», возникает ошибка. Локальное время без зоны затрудняет аудит.
Если «UTC устраняет путаницу часовых поясов» расходится между источниками, действуйте последовательно. Храните ISO 8601 timestamp с offset или UTC. Сначала для «UTC устраняет путаницу часовых поясов» сопоставьте время и пару. Затем по «UTC устраняет путаницу часовых поясов» сравните тип показателя и только после этого ищите аномалию.
В споре о «UTC устраняет путаницу часовых поясов» разделяйте факт и вывод. Факт «UTC устраняет путаницу часовых поясов» — данные и правило; выгодность «UTC устраняет путаницу часовых поясов» — аналитика. Такое разделение «UTC устраняет путаницу часовых поясов» снижает влияние субъективного выбора.
Stale quote — устаревшее наблюдение
Смысл «Stale quote — устаревшее наблюдение» задаёт способ получения числа. Котировка становится stale, если источник перестал обновляться или данные пришли с существенной задержкой относительно рынка. Для проверки «Stale quote — устаревшее наблюдение» рассмотрим случай: Внешне интерфейс может продолжать показывать правдоподобную цифру. Поэтому «Stale quote — устаревшее наблюдение» нельзя трактовать шире данных. Использование stale price для решения создаёт скрытую ошибку.
Контроль «Stale quote — устаревшее наблюдение» практический: Проверяйте возраст последнего обновления и независимый источник. Для повторного использования «Stale quote — устаревшее наблюдение» сохраните поля до округления. Тогда именно «Stale quote — устаревшее наблюдение» можно восстановить и отделить рыночное движение от методики.
Метод «Stale quote — устаревшее наблюдение» меняется вместе с источником. Для «Stale quote — устаревшее наблюдение» иной алгоритм уже меняет смысл. Отмечайте смену «Stale quote — устаревшее наблюдение» отдельной датой, а окно расчёта «Stale quote — устаревшее наблюдение» храните рядом.
Дата сервера и дата сделки — разные поля
При чтении «Дата сервера и дата сделки — разные поля» сначала определяют технический смысл. Система может получить старую сделку сейчас, поэтому timestamp доставки не равен времени рыночного события. Иллюстрация «Дата сервера и дата сделки — разные поля»: Для last trade нужно время исполнения, для API-запроса — отдельное время получения. Отсюда следует ограничение «Дата сервера и дата сделки — разные поля». Смешивание полей затрудняет реконструкцию.
Если «Дата сервера и дата сделки — разные поля» расходится между источниками, действуйте последовательно. Сохраняйте event time и receive time раздельно. Сначала для «Дата сервера и дата сделки — разные поля» сопоставьте время и пару. Затем по «Дата сервера и дата сделки — разные поля» сравните тип показателя и только после этого ищите аномалию.
Для «Дата сервера и дата сделки — разные поля» возьмите два близких момента. Рассчитайте «Дата сервера и дата сделки — разные поля» одинаково и сравните направление. Такой тест «Дата сервера и дата сделки — разные поля» помогает отличить ошибку формата от настоящего движения «Дата сервера и дата сделки — разные поля».
Синхронизация нескольких источников
Для темы «Синхронизация нескольких источников» важно следующее: При сравнении индекса, валютного курса и цены BTC желательно привести данные к максимально близкому времени. В примере «Синхронизация нескольких источников» видно: Пересчёт BTC/RUB из BTC/USD 10:00 и USD/RUB 18:00 соединяет разные рыночные состояния. Поэтому «Синхронизация нескольких источников» нельзя терять из контекста. Такой кросс может содержать искусственную ошибку.
Контроль «Синхронизация нескольких источников» практический: Используйте согласованный cut-off. Для повторного использования «Синхронизация нескольких источников» сохраните поля до округления. Тогда именно «Синхронизация нескольких источников» можно восстановить и отделить рыночное движение от методики.
Когда «Синхронизация нескольких источников» участвует в оценке, задайте округление заранее. Для «Синхронизация нескольких источников» раннее округление накапливает погрешность. Исходное «Синхронизация нескольких источников» храните точно, особенно перед валютным пересчётом «Синхронизация нескольких источников».
Выходные и круглосуточный рынок
Показатель «Выходные и круглосуточный рынок» читается вместе с условиями. Bitcoin торгуется круглосуточно, тогда как некоторые традиционные валютные или финансовые источники имеют иные режимы обновления. Практический пример «Выходные и круглосуточный рынок»: Рублёвый кросс в выходной может опираться на последнюю доступную FX-оценку. Если забыть ограничение «Выходные и круглосуточный рынок», возникает ошибка. Это необходимо отмечать в отчёте.
Если «Выходные и круглосуточный рынок» расходится между источниками, действуйте последовательно. Не маскируйте несинхронность источников. Сначала для «Выходные и круглосуточный рынок» сопоставьте время и пару. Затем по «Выходные и круглосуточный рынок» сравните тип показателя и только после этого ищите аномалию.
Учёт «Выходные и круглосуточный рынок» лучше вести структурированно. Для «Выходные и круглосуточный рынок» сохраните значение и пару. Рядом с «Выходные и круглосуточный рынок» запишите event time, источник и тип, чтобы запись «Выходные и круглосуточный рынок» оставалась проверяемой.
Архивирование котировки для доказательства
Смысл «Архивирование котировки для доказательства» задаёт способ получения числа. Для воспроизводимого расчёта полезно сохранять не только скрин, но и текстовые поля: значение, пару, источник, timestamp и метод. Для проверки «Архивирование котировки для доказательства» рассмотрим случай: Файл или API-response легче проверять, чем обрезанное изображение. Поэтому «Архивирование котировки для доказательства» нельзя трактовать шире данных. Скрин без адреса страницы и времени слаб как доказательство.
Контроль «Архивирование котировки для доказательства» практический: Создавайте журнал котировок с неизменяемой датой записи. Для повторного использования «Архивирование котировки для доказательства» сохраните поля до округления. Тогда именно «Архивирование котировки для доказательства» можно восстановить и отделить рыночное движение от методики.
В споре о «Архивирование котировки для доказательства» разделяйте факт и вывод. Факт «Архивирование котировки для доказательства» — данные и правило; выгодность «Архивирование котировки для доказательства» — аналитика. Такое разделение «Архивирование котировки для доказательства» снижает влияние субъективного выбора.
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Почему секунды важны на волатильном рынке | Смысл №1: Почему секунды важны на волатильном рынке | Риск №1 | Проверить «Почему секунды важны на волатильном рынке» |
| UTC устраняет путаницу часовых поясов | Смысл №2: UTC устраняет путаницу часовых поясов | Риск №2 | Проверить «UTC устраняет путаницу часовых поясов» |
| Stale quote — устаревшее наблюдение | Смысл №3: Stale quote — устаревшее наблюдение | Риск №3 | Проверить «Stale quote — устаревшее наблюдение» |
| Дата сервера и дата сделки — разные поля | Смысл №4: Дата сервера и дата сделки — разные поля | Риск №4 | Проверить «Дата сервера и дата сделки — разные поля» |
| Синхронизация нескольких источников | Смысл №5: Синхронизация нескольких источников | Риск №5 | Проверить «Синхронизация нескольких источников» |
Если проверяется причина резкого изменения цены, полезнее перейти к статье почему растёт Bitcoin. Она рассматривает спрос, предложение и ликвидность, а текущая статья отвечает только за корректное чтение самой котировки.
OHLC, свечи и график: почему High не равен Close
Open — первая цена интервала по правилам источника
Показатель «Open — первая цена интервала по правилам источника» читается вместе с условиями. Open обычно отражает первую зафиксированную цену выбранного временного интервала. Практический пример «Open — первая цена интервала по правилам источника»: Для круглосуточного Bitcoin начало суток зависит от временной зоны провайдера. Если забыть ограничение «Open — первая цена интервала по правилам источника», возникает ошибка. Сравнение дневных open из разных систем требует проверки cut-off.
Проверка «Open — первая цена интервала по правилам источника» начинается так: Уточняйте, где проходит граница свечи. В архиве «Open — первая цена интервала по правилам источника» фиксируйте прочитанное поле и назначение. Тогда «Open — первая цена интервала по правилам источника» не смешается с другой величиной под общим словом «цена».
Метод «Open — первая цена интервала по правилам источника» меняется вместе с источником. Для «Open — первая цена интервала по правилам источника» иной алгоритм уже меняет смысл. Отмечайте смену «Open — первая цена интервала по правилам источника» отдельной датой, а окно расчёта «Open — первая цена интервала по правилам источника» храните рядом.
High — максимум внутри окна
Смысл «High — максимум внутри окна» задаёт способ получения числа. High показывает наиболее высокую цену, достигнутую в пределах свечи, но не говорит, сколько объёма прошло на этом уровне. Для проверки «High — максимум внутри окна» рассмотрим случай: Короткий одиночный принт способен сформировать экстремум. Поэтому «High — максимум внутри окна» нельзя трактовать шире данных. High нельзя путать с ценой закрытия или средней ценой дня.
Для расчёта «High — максимум внутри окна» полезен независимый контроль. Для устойчивого уровня дополнительно смотрите объём и длительность. Второй источник «High — максимум внутри окна» выявляет задержку или неверную пару. По «High — максимум внутри окна» также проверяйте временное окно вместо слепого усреднения.
Для «High — максимум внутри окна» возьмите два близких момента. Рассчитайте «High — максимум внутри окна» одинаково и сравните направление. Такой тест «High — максимум внутри окна» помогает отличить ошибку формата от настоящего движения «High — максимум внутри окна».
Low — минимум, а не обязательная доступная цена для всех
При чтении «Low — минимум, а не обязательная доступная цена для всех» сначала определяют технический смысл. Low фиксирует самый низкий принт выбранного периода. Иллюстрация «Low — минимум, а не обязательная доступная цена для всех»: Большой пользовательский объём мог не иметь возможности исполниться по этому уровню. Отсюда следует ограничение «Low — минимум, а не обязательная доступная цена для всех». Исторический минимум не означает, что любой участник мог купить весь желаемый объём.
Проверка «Low — минимум, а не обязательная доступная цена для всех» начинается так: Отделяйте экстремум графика от исполнимой средней цены. В архиве «Low — минимум, а не обязательная доступная цена для всех» фиксируйте прочитанное поле и назначение. Тогда «Low — минимум, а не обязательная доступная цена для всех» не смешается с другой величиной под общим словом «цена».
Когда «Low — минимум, а не обязательная доступная цена для всех» участвует в оценке, задайте округление заранее. Для «Low — минимум, а не обязательная доступная цена для всех» раннее округление накапливает погрешность. Исходное «Low — минимум, а не обязательная доступная цена для всех» храните точно, особенно перед валютным пересчётом «Low — минимум, а не обязательная доступная цена для всех».
Close — последняя цена интервала
Для темы «Close — последняя цена интервала» важно следующее: Close часто используется для расчёта дневной доходности, потому что даёт последовательную точку сравнения между периодами. В примере «Close — последняя цена интервала» видно: Она не обязана совпадать с суточным high, low или официальной reference rate. Поэтому «Close — последняя цена интервала» нельзя терять из контекста. Смешивание close и benchmark создаёт несопоставимый ряд.
Для расчёта «Close — последняя цена интервала» полезен независимый контроль. Выберите одну методику для истории. Второй источник «Close — последняя цена интервала» выявляет задержку или неверную пару. По «Close — последняя цена интервала» также проверяйте временное окно вместо слепого усреднения.
Учёт «Close — последняя цена интервала» лучше вести структурированно. Для «Close — последняя цена интервала» сохраните значение и пару. Рядом с «Close — последняя цена интервала» запишите event time, источник и тип, чтобы запись «Close — последняя цена интервала» оставалась проверяемой.
Свеча зависит от таймфрейма
Показатель «Свеча зависит от таймфрейма» читается вместе с условиями. Один и тот же рынок одновременно имеет минутные, часовые и дневные OHLC-наборы. Практический пример «Свеча зависит от таймфрейма»: High часовой свечи может быть обычной точкой внутри дневной свечи. Если забыть ограничение «Свеча зависит от таймфрейма», возникает ошибка. Без таймфрейма слова ‘максимум’ и ‘закрытие’ двусмысленны.
Проверка «Свеча зависит от таймфрейма» начинается так: Всегда указывайте interval. В архиве «Свеча зависит от таймфрейма» фиксируйте прочитанное поле и назначение. Тогда «Свеча зависит от таймфрейма» не смешается с другой величиной под общим словом «цена».
В споре о «Свеча зависит от таймфрейма» разделяйте факт и вывод. Факт «Свеча зависит от таймфрейма» — данные и правило; выгодность «Свеча зависит от таймфрейма» — аналитика. Такое разделение «Свеча зависит от таймфрейма» снижает влияние субъективного выбора.
Volume рядом со свечой
Смысл «Volume рядом со свечой» задаёт способ получения числа. Объём помогает понять, насколько активно рынок торговался в интервале, но его единицы и охват зависят от источника. Для проверки «Volume рядом со свечой» рассмотрим случай: Один график показывает BTC volume, другой — денежный оборот. Поэтому «Volume рядом со свечой» нельзя трактовать шире данных. Складывать разные типы объёма напрямую нельзя.
Для расчёта «Volume рядом со свечой» полезен независимый контроль. Проверяйте единицу и метод агрегации. Второй источник «Volume рядом со свечой» выявляет задержку или неверную пару. По «Volume рядом со свечой» также проверяйте временное окно вместо слепого усреднения.
Метод «Volume рядом со свечой» меняется вместе с источником. Для «Volume рядом со свечой» иной алгоритм уже меняет смысл. Отмечайте смену «Volume рядом со свечой» отдельной датой, а окно расчёта «Volume рядом со свечой» храните рядом.
Почему исторические графики разных сервисов отличаются
При чтении «Почему исторические графики разных сервисов отличаются» сначала определяют технический смысл. Разные провайдеры могут использовать разные constituent data, границы суток, способы фильтрации аномалий и заполнения пропусков. Иллюстрация «Почему исторические графики разных сервисов отличаются»: Небольшие расхождения OHLC поэтому естественны. Отсюда следует ограничение «Почему исторические графики разных сервисов отличаются». Выбор наиболее удобного числа задним числом ухудшает объективность.
Проверка «Почему исторические графики разных сервисов отличаются» начинается так: Для серии используйте один стабильный источник. В архиве «Почему исторические графики разных сервисов отличаются» фиксируйте прочитанное поле и назначение. Тогда «Почему исторические графики разных сервисов отличаются» не смешается с другой величиной под общим словом «цена».
Для «Почему исторические графики разных сервисов отличаются» возьмите два близких момента. Рассчитайте «Почему исторические графики разных сервисов отличаются» одинаково и сравните направление. Такой тест «Почему исторические графики разных сервисов отличаются» помогает отличить ошибку формата от настоящего движения «Почему исторические графики разных сервисов отличаются».
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Open — первая цена интервала по правилам источника | Смысл №1: Open — первая цена интервала по правилам источника | Риск №1 | Проверить «Open — первая цена интервала по правилам источника» |
| High — максимум внутри окна | Смысл №2: High — максимум внутри окна | Риск №2 | Проверить «High — максимум внутри окна» |
| Low — минимум, а не обязательная доступная цена для всех | Смысл №3: Low — минимум, а не обязательная доступная цена для всех | Риск №3 | Проверить «Low — минимум, а не обязательная доступная цена для всех» |
| Close — последняя цена интервала | Смысл №4: Close — последняя цена интервала | Риск №4 | Проверить «Close — последняя цена интервала» |
| Свеча зависит от таймфрейма | Смысл №5: Свеча зависит от таймфрейма | Риск №5 | Проверить «Свеча зависит от таймфрейма» |
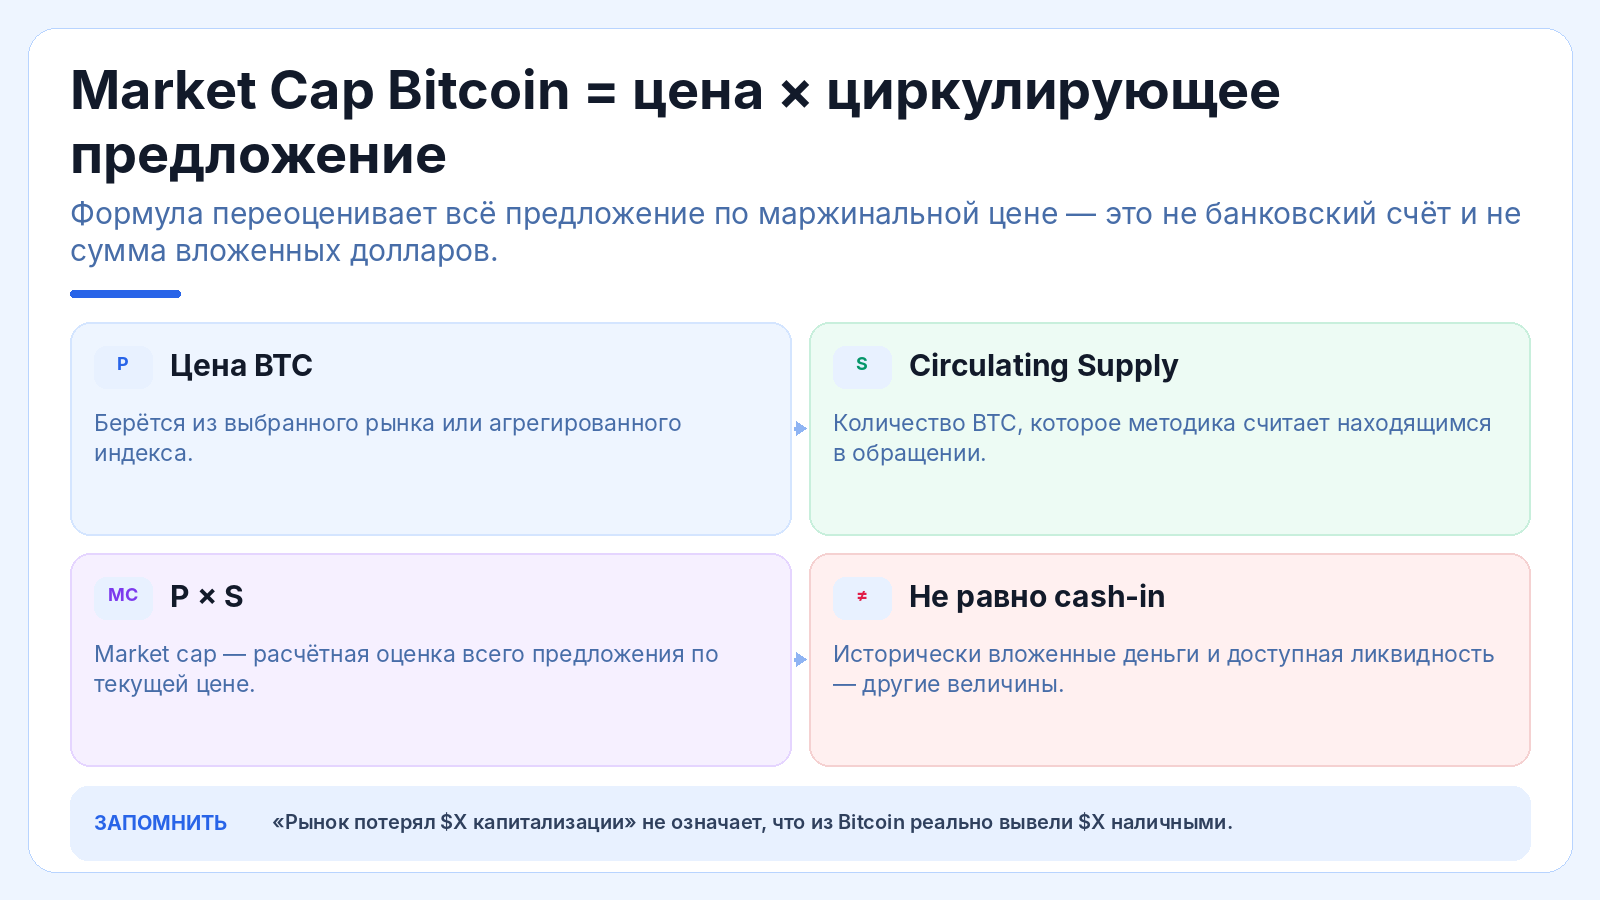
Market cap — другой показатель: цена входит в его формулу, но капитализация не является объёмом денег, внесённых в актив. Это различие подробно разобрано в материале о капитализации крипторынка.
Spread, глубина, slippage и price impact: котировка не равна исполнимой цене
Первый уровень книги не описывает весь объём
Смысл «Первый уровень книги не описывает весь объём» задаёт способ получения числа. Best ask показывает лишь ближайшую цену предложения и объём на этом уровне. Для проверки «Первый уровень книги не описывает весь объём» рассмотрим случай: Если требуется больше BTC, исполнение затронет следующие уровни. Поэтому «Первый уровень книги не описывает весь объём» нельзя трактовать шире данных. Число в верхней строке нельзя применять к крупной сумме без проверки.
Если «Первый уровень книги не описывает весь объём» расходится между источниками, действуйте последовательно. Суммируйте доступные объёмы до нужного размера. Сначала для «Первый уровень книги не описывает весь объём» сопоставьте время и пару. Затем по «Первый уровень книги не описывает весь объём» сравните тип показателя и только после этого ищите аномалию.
Когда «Первый уровень книги не описывает весь объём» участвует в оценке, задайте округление заранее. Для «Первый уровень книги не описывает весь объём» раннее округление накапливает погрешность. Исходное «Первый уровень книги не описывает весь объём» храните точно, особенно перед валютным пересчётом «Первый уровень книги не описывает весь объём».
Depth показывает объём вокруг текущей цены
При чтении «Depth показывает объём вокруг текущей цены» сначала определяют технический смысл. Глубина характеризует, сколько заявок доступно на разных ценовых уровнях. Иллюстрация «Depth показывает объём вокруг текущей цены»: Два рынка с одинаковым spread могут иметь радикально различную устойчивость к крупной операции. Отсюда следует ограничение «Depth показывает объём вокруг текущей цены». Узкий spread при малой depth вводит в заблуждение.
Контроль «Depth показывает объём вокруг текущей цены» практический: Смотрите cumulative depth. Для повторного использования «Depth показывает объём вокруг текущей цены» сохраните поля до округления. Тогда именно «Depth показывает объём вокруг текущей цены» можно восстановить и отделить рыночное движение от методики.
Учёт «Depth показывает объём вокруг текущей цены» лучше вести структурированно. Для «Depth показывает объём вокруг текущей цены» сохраните значение и пару. Рядом с «Depth показывает объём вокруг текущей цены» запишите event time, источник и тип, чтобы запись «Depth показывает объём вокруг текущей цены» оставалась проверяемой.
Slippage — разница ожидания и исполнения
Для темы «Slippage — разница ожидания и исполнения» важно следующее: Проскальзывание возникает, когда фактическая средняя цена отличается от ожидаемой на момент принятия решения. В примере «Slippage — разница ожидания и исполнения» видно: Причиной может быть собственный объём или движение рынка между расчётом и исполнением. Поэтому «Slippage — разница ожидания и исполнения» нельзя терять из контекста. Slippage нельзя полностью оценить по статичному last.
Если «Slippage — разница ожидания и исполнения» расходится между источниками, действуйте последовательно. Сравнивайте quote timestamp и fills. Сначала для «Slippage — разница ожидания и исполнения» сопоставьте время и пару. Затем по «Slippage — разница ожидания и исполнения» сравните тип показателя и только после этого ищите аномалию.
В споре о «Slippage — разница ожидания и исполнения» разделяйте факт и вывод. Факт «Slippage — разница ожидания и исполнения» — данные и правило; выгодность «Slippage — разница ожидания и исполнения» — аналитика. Такое разделение «Slippage — разница ожидания и исполнения» снижает влияние субъективного выбора.
Price impact — влияние собственного размера
Показатель «Price impact — влияние собственного размера» читается вместе с условиями. Price impact описывает, насколько операция сдвигает среднюю цену из-за ограниченной доступной ликвидности. Практический пример «Price impact — влияние собственного размера»: Чем крупнее объём относительно depth, тем сильнее отличие от top-of-book. Если забыть ограничение «Price impact — влияние собственного размера», возникает ошибка. Процентная котировка не учитывает ваш индивидуальный размер.
Контроль «Price impact — влияние собственного размера» практический: Перед крупной операцией моделируйте average execution price. Для повторного использования «Price impact — влияние собственного размера» сохраните поля до округления. Тогда именно «Price impact — влияние собственного размера» можно восстановить и отделить рыночное движение от методики.
Метод «Price impact — влияние собственного размера» меняется вместе с источником. Для «Price impact — влияние собственного размера» иной алгоритм уже меняет смысл. Отмечайте смену «Price impact — влияние собственного размера» отдельной датой, а окно расчёта «Price impact — влияние собственного размера» храните рядом.
VWAP отвечает на вопрос о средней цене с весом объёма
Смысл «VWAP отвечает на вопрос о средней цене с весом объёма» задаёт способ получения числа. Volume-weighted average price учитывает объём каждой сделки или части исполнения. Для проверки «VWAP отвечает на вопрос о средней цене с весом объёма» рассмотрим случай: Она полезнее простой средней, когда размеры принтов сильно различаются. Поэтому «VWAP отвечает на вопрос о средней цене с весом объёма» нельзя трактовать шире данных. VWAP по одному окну нельзя автоматически переносить на другое.
Если «VWAP отвечает на вопрос о средней цене с весом объёма» расходится между источниками, действуйте последовательно. Документируйте период и набор данных. Сначала для «VWAP отвечает на вопрос о средней цене с весом объёма» сопоставьте время и пару. Затем по «VWAP отвечает на вопрос о средней цене с весом объёма» сравните тип показателя и только после этого ищите аномалию.
Для «VWAP отвечает на вопрос о средней цене с весом объёма» возьмите два близких момента. Рассчитайте «VWAP отвечает на вопрос о средней цене с весом объёма» одинаково и сравните направление. Такой тест «VWAP отвечает на вопрос о средней цене с весом объёма» помогает отличить ошибку формата от настоящего движения «VWAP отвечает на вопрос о средней цене с весом объёма».
TWAP сглаживает время, а не объём
При чтении «TWAP сглаживает время, а не объём» сначала определяют технический смысл. Time-weighted average price распределяет вес по времени и полезен для оценки средней отметки в интервале. Иллюстрация «TWAP сглаживает время, а не объём»: Метод отличается от VWAP и volume-weighted median. Отсюда следует ограничение «TWAP сглаживает время, а не объём». Слово ‘средняя цена’ без формулы неоднозначно.
Контроль «TWAP сглаживает время, а не объём» практический: Подписывайте используемый алгоритм. Для повторного использования «TWAP сглаживает время, а не объём» сохраните поля до округления. Тогда именно «TWAP сглаживает время, а не объём» можно восстановить и отделить рыночное движение от методики.
Когда «TWAP сглаживает время, а не объём» участвует в оценке, задайте округление заранее. Для «TWAP сглаживает время, а не объём» раннее округление накапливает погрешность. Исходное «TWAP сглаживает время, а не объём» храните точно, особенно перед валютным пересчётом «TWAP сглаживает время, а не объём».
Почему маленький тест не гарантирует цену большой операции
Для темы «Почему маленький тест не гарантирует цену большой операции» важно следующее: Микрообъём может пройти на лучшем уровне без заметного impact, тогда как крупная сумма выберет несколько уровней. В примере «Почему маленький тест не гарантирует цену большой операции» видно: Успешный тест подтверждает маршрут, но не экономику большого объёма. Поэтому «Почему маленький тест не гарантирует цену большой операции» нельзя терять из контекста. Экстраполяция маленькой сделки опасна.
Если «Почему маленький тест не гарантирует цену большой операции» расходится между источниками, действуйте последовательно. Повторно оценивайте depth перед основной суммой. Сначала для «Почему маленький тест не гарантирует цену большой операции» сопоставьте время и пару. Затем по «Почему маленький тест не гарантирует цену большой операции» сравните тип показателя и только после этого ищите аномалию.
Учёт «Почему маленький тест не гарантирует цену большой операции» лучше вести структурированно. Для «Почему маленький тест не гарантирует цену большой операции» сохраните значение и пару. Рядом с «Почему маленький тест не гарантирует цену большой операции» запишите event time, источник и тип, чтобы запись «Почему маленький тест не гарантирует цену большой операции» оставалась проверяемой.
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Первый уровень книги не описывает весь объём | Смысл №1: Первый уровень книги не описывает весь объём | Риск №1 | Проверить «Первый уровень книги не описывает весь объём» |
| Depth показывает объём вокруг текущей цены | Смысл №2: Depth показывает объём вокруг текущей цены | Риск №2 | Проверить «Depth показывает объём вокруг текущей цены» |
| Slippage — разница ожидания и исполнения | Смысл №3: Slippage — разница ожидания и исполнения | Риск №3 | Проверить «Slippage — разница ожидания и исполнения» |
| Price impact — влияние собственного размера | Смысл №4: Price impact — влияние собственного размера | Риск №4 | Проверить «Price impact — влияние собственного размера» |
| VWAP отвечает на вопрос о средней цене с весом объёма | Смысл №5: VWAP отвечает на вопрос о средней цене с весом объёма | Риск №5 | Проверить «VWAP отвечает на вопрос о средней цене с весом объёма» |
Разница между ожидаемой котировкой и фактической средней ценой дополнительно раскрыта в гайде про slippage. Для крупного объёма это важнее, чем количество знаков после запятой в виджете.
Как выбирать источник котировки для отчёта, договора и оценки портфеля
Оценка портфеля требует последовательной политики
При чтении «Оценка портфеля требует последовательной политики» сначала определяют технический смысл. Для регулярной оценки важно использовать один и тот же тип benchmark, валюту и cut-off. Иллюстрация «Оценка портфеля требует последовательной политики»: Иначе изменение методики смешается с реальным изменением стоимости. Отсюда следует ограничение «Оценка портфеля требует последовательной политики». Переход между источниками без отметки разрушает временной ряд.
Для расчёта «Оценка портфеля требует последовательной политики» полезен независимый контроль. Фиксируйте valuation policy. Второй источник «Оценка портфеля требует последовательной политики» выявляет задержку или неверную пару. По «Оценка портфеля требует последовательной политики» также проверяйте временное окно вместо слепого усреднения.
В споре о «Оценка портфеля требует последовательной политики» разделяйте факт и вывод. Факт «Оценка портфеля требует последовательной политики» — данные и правило; выгодность «Оценка портфеля требует последовательной политики» — аналитика. Такое разделение «Оценка портфеля требует последовательной политики» снижает влияние субъективного выбора.
Договорная цена должна быть определена заранее
Для темы «Договорная цена должна быть определена заранее» важно следующее: Если обязательство зависит от стоимости BTC, договору полезна формула: источник, пара, тип цены, дата, время и fallback при недоступности. В примере «Договорная цена должна быть определена заранее» видно: Фраза ‘по рыночному курсу’ оставляет пространство для спора. Поэтому «Договорная цена должна быть определена заранее» нельзя терять из контекста. После события стороны могут выбрать выгодные разные цифры.
Проверка «Договорная цена должна быть определена заранее» начинается так: Определяйте benchmark до расчётного момента. В архиве «Договорная цена должна быть определена заранее» фиксируйте прочитанное поле и назначение. Тогда «Договорная цена должна быть определена заранее» не смешается с другой величиной под общим словом «цена».
Метод «Договорная цена должна быть определена заранее» меняется вместе с источником. Для «Договорная цена должна быть определена заранее» иной алгоритм уже меняет смысл. Отмечайте смену «Договорная цена должна быть определена заранее» отдельной датой, а окно расчёта «Договорная цена должна быть определена заранее» храните рядом.
Рублёвая оценка требует правила FX
Показатель «Рублёвая оценка требует правила FX» читается вместе с условиями. Если исходный benchmark в USD, для рублёвого результата нужен отдельно определённый USD/RUB источник и время. Практический пример «Рублёвая оценка требует правила FX»: Две независимые методики должны быть синхронизированы. Если забыть ограничение «Рублёвая оценка требует правила FX», возникает ошибка. Случайный курс из поисковой выдачи делает расчёт неповторяемым.
Для расчёта «Рублёвая оценка требует правила FX» полезен независимый контроль. Храните оба исходных значения. Второй источник «Рублёвая оценка требует правила FX» выявляет задержку или неверную пару. По «Рублёвая оценка требует правила FX» также проверяйте временное окно вместо слепого усреднения.
Для «Рублёвая оценка требует правила FX» возьмите два близких момента. Рассчитайте «Рублёвая оценка требует правила FX» одинаково и сравните направление. Такой тест «Рублёвая оценка требует правила FX» помогает отличить ошибку формата от настоящего движения «Рублёвая оценка требует правила FX».
Для внутреннего учёта важна неизменность метода
Смысл «Для внутреннего учёта важна неизменность метода» задаёт способ получения числа. Компания или пользователь может выбрать разумный справочный источник, но должен применять его последовательно. Для проверки «Для внутреннего учёта важна неизменность метода» рассмотрим случай: Смена только в выгодные дни создаёт selection bias. Поэтому «Для внутреннего учёта важна неизменность метода» нельзя трактовать шире данных. Такой ряд плохо защищается при аудите.
Проверка «Для внутреннего учёта важна неизменность метода» начинается так: Любое изменение политики оформляйте датой и причиной. В архиве «Для внутреннего учёта важна неизменность метода» фиксируйте прочитанное поле и назначение. Тогда «Для внутреннего учёта важна неизменность метода» не смешается с другой величиной под общим словом «цена».
Когда «Для внутреннего учёта важна неизменность метода» участвует в оценке, задайте округление заранее. Для «Для внутреннего учёта важна неизменность метода» раннее округление накапливает погрешность. Исходное «Для внутреннего учёта важна неизменность метода» храните точно, особенно перед валютным пересчётом «Для внутреннего учёта важна неизменность метода».
Скриншот недостаточен без метаданных
При чтении «Скриншот недостаточен без метаданных» сначала определяют технический смысл. Изображение удобно как визуальное подтверждение, однако его можно обрезать и оно часто не показывает метод расчёта. Иллюстрация «Скриншот недостаточен без метаданных»: Лучше сохранять выгрузку или API-response вместе со скрином. Отсюда следует ограничение «Скриншот недостаточен без метаданных». Отсутствие timestamp снижает доказательную ценность.
Для расчёта «Скриншот недостаточен без метаданных» полезен независимый контроль. Архивируйте исходные данные. Второй источник «Скриншот недостаточен без метаданных» выявляет задержку или неверную пару. По «Скриншот недостаточен без метаданных» также проверяйте временное окно вместо слепого усреднения.
Учёт «Скриншот недостаточен без метаданных» лучше вести структурированно. Для «Скриншот недостаточен без метаданных» сохраните значение и пару. Рядом с «Скриншот недостаточен без метаданных» запишите event time, источник и тип, чтобы запись «Скриншот недостаточен без метаданных» оставалась проверяемой.
Fallback нужен на случай недоступности источника
Для темы «Fallback нужен на случай недоступности источника» важно следующее: Даже качественный провайдер может временно не публиковать данные. В примере «Fallback нужен на случай недоступности источника» видно: В процедуре стоит заранее указать резервный benchmark и порядок перехода. Поэтому «Fallback нужен на случай недоступности источника» нельзя терять из контекста. Выбор fallback после события может быть субъективным.
Проверка «Fallback нужен на случай недоступности источника» начинается так: Определите иерархию источников заранее. В архиве «Fallback нужен на случай недоступности источника» фиксируйте прочитанное поле и назначение. Тогда «Fallback нужен на случай недоступности источника» не смешается с другой величиной под общим словом «цена».
В споре о «Fallback нужен на случай недоступности источника» разделяйте факт и вывод. Факт «Fallback нужен на случай недоступности источника» — данные и правило; выгодность «Fallback нужен на случай недоступности источника» — аналитика. Такое разделение «Fallback нужен на случай недоступности источника» снижает влияние субъективного выбора.
Проверяемость важнее популярности бренда
Показатель «Проверяемость важнее популярности бренда» читается вместе с условиями. Источник хорош для доказуемого расчёта, если понятны метод, время, данные и правила обработки аномалий. Практический пример «Проверяемость важнее популярности бренда»: Популярный виджет без документации может быть хуже менее известного benchmark. Если забыть ограничение «Проверяемость важнее популярности бренда», возникает ошибка. Известность сайта не заменяет методологию.
Для расчёта «Проверяемость важнее популярности бренда» полезен независимый контроль. Читайте документацию до использования числа. Второй источник «Проверяемость важнее популярности бренда» выявляет задержку или неверную пару. По «Проверяемость важнее популярности бренда» также проверяйте временное окно вместо слепого усреднения.
Метод «Проверяемость важнее популярности бренда» меняется вместе с источником. Для «Проверяемость важнее популярности бренда» иной алгоритм уже меняет смысл. Отмечайте смену «Проверяемость важнее популярности бренда» отдельной датой, а окно расчёта «Проверяемость важнее популярности бренда» храните рядом.
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Оценка портфеля требует последовательной политики | Смысл №1: Оценка портфеля требует последовательной политики | Риск №1 | Проверить «Оценка портфеля требует последовательной политики» |
| Договорная цена должна быть определена заранее | Смысл №2: Договорная цена должна быть определена заранее | Риск №2 | Проверить «Договорная цена должна быть определена заранее» |
| Рублёвая оценка требует правила FX | Смысл №3: Рублёвая оценка требует правила FX | Риск №3 | Проверить «Рублёвая оценка требует правила FX» |
| Для внутреннего учёта важна неизменность метода | Смысл №4: Для внутреннего учёта важна неизменность метода | Риск №4 | Проверить «Для внутреннего учёта важна неизменность метода» |
| Скриншот недостаточен без метаданных | Смысл №5: Скриншот недостаточен без метаданных | Риск №5 | Проверить «Скриншот недостаточен без метаданных» |
Если собственный размер операции заметно двигает среднюю цену, отдельно изучите price impact. Этот показатель помогает не путать внешний рыночный сдвиг с эффектом собственного объёма.
Типичные ошибки при чтении котировок Bitcoin
Сравнивать last одного источника с index другого
Для темы «Сравнивать last одного источника с index другого» важно следующее: Два числа отвечают на разные вопросы: одно — последняя сделка, другое — агрегированный benchmark. В примере «Сравнивать last одного источника с index другого» видно: Расхождение не равно арбитражной возможности. Поэтому «Сравнивать last одного источника с index другого» нельзя терять из контекста. Сначала приведите типы данных к одному определению.
Контроль «Сравнивать last одного источника с index другого» практический: Сравнивайте like-for-like. Для повторного использования «Сравнивать last одного источника с index другого» сохраните поля до округления. Тогда именно «Сравнивать last одного источника с index другого» можно восстановить и отделить рыночное движение от методики.
Для «Сравнивать last одного источника с index другого» возьмите два близких момента. Рассчитайте «Сравнивать last одного источника с index другого» одинаково и сравните направление. Такой тест «Сравнивать last одного источника с index другого» помогает отличить ошибку формата от настоящего движения «Сравнивать last одного источника с index другого».
Игнорировать валютную пару
Показатель «Игнорировать валютную пару» читается вместе с условиями. Число без BTC/USD, BTC/RUB или другой пары неполно. Практический пример «Игнорировать валютную пару»: Пользователь может принять цену в USDT за USD или рублёвую цену за прямой рынок. Если забыть ограничение «Игнорировать валютную пару», возникает ошибка. Ошибочная база меняет весь расчёт.
Если «Игнорировать валютную пару» расходится между источниками, действуйте последовательно. Показывайте quote currency рядом с числом. Сначала для «Игнорировать валютную пару» сопоставьте время и пару. Затем по «Игнорировать валютную пару» сравните тип показателя и только после этого ищите аномалию.
Когда «Игнорировать валютную пару» участвует в оценке, задайте округление заранее. Для «Игнорировать валютную пару» раннее округление накапливает погрешность. Исходное «Игнорировать валютную пару» храните точно, особенно перед валютным пересчётом «Игнорировать валютную пару».
Не замечать задержку данных
Смысл «Не замечать задержку данных» задаёт способ получения числа. Старое значение может выглядеть правдоподобно, особенно при спокойном рынке. Для проверки «Не замечать задержку данных» рассмотрим случай: Во время резкого движения задержка становится критичной. Поэтому «Не замечать задержку данных» нельзя трактовать шире данных. Решение на stale quote принимается по уже исчезнувшей цене.
Контроль «Не замечать задержку данных» практический: Контролируйте age данных. Для повторного использования «Не замечать задержку данных» сохраните поля до округления. Тогда именно «Не замечать задержку данных» можно восстановить и отделить рыночное движение от методики.
Учёт «Не замечать задержку данных» лучше вести структурированно. Для «Не замечать задержку данных» сохраните значение и пару. Рядом с «Не замечать задержку данных» запишите event time, источник и тип, чтобы запись «Не замечать задержку данных» оставалась проверяемой.
Принимать high свечи за цену закрытия
При чтении «Принимать high свечи за цену закрытия» сначала определяют технический смысл. Исторический максимум внутри дня и close — разные статистики. Иллюстрация «Принимать high свечи за цену закрытия»: Сравнение high одного года с close другого искусственно повышает доходность. Отсюда следует ограничение «Принимать high свечи за цену закрытия». Такая ошибка часто встречается в ретроспективных графиках.
Если «Принимать high свечи за цену закрытия» расходится между источниками, действуйте последовательно. Используйте одинаковый OHLC-field. Сначала для «Принимать high свечи за цену закрытия» сопоставьте время и пару. Затем по «Принимать high свечи за цену закрытия» сравните тип показателя и только после этого ищите аномалию.
В споре о «Принимать high свечи за цену закрытия» разделяйте факт и вывод. Факт «Принимать high свечи за цену закрытия» — данные и правило; выгодность «Принимать high свечи за цену закрытия» — аналитика. Такое разделение «Принимать high свечи за цену закрытия» снижает влияние субъективного выбора.
Считать mid реально исполненной ценой
Для темы «Считать mid реально исполненной ценой» важно следующее: Mid удобно измеряет центр spread, но это вычисление. В примере «Считать mid реально исполненной ценой» видно: На этом уровне может не существовать сделки или заявки. Поэтому «Считать mid реально исполненной ценой» нельзя терять из контекста. Для доказательства покупки нужен фактический fill.
Контроль «Считать mid реально исполненной ценой» практический: Разделяйте valuation и execution. Для повторного использования «Считать mid реально исполненной ценой» сохраните поля до округления. Тогда именно «Считать mid реально исполненной ценой» можно восстановить и отделить рыночное движение от методики.
Метод «Считать mid реально исполненной ценой» меняется вместе с источником. Для «Считать mid реально исполненной ценой» иной алгоритм уже меняет смысл. Отмечайте смену «Считать mid реально исполненной ценой» отдельной датой, а окно расчёта «Считать mid реально исполненной ценой» храните рядом.
Игнорировать размер операции
Показатель «Игнорировать размер операции» читается вместе с условиями. Котировка для одного небольшого ордера не гарантирует такую же цену для крупного объёма. Практический пример «Игнорировать размер операции»: Depth и price impact меняют среднюю цену. Если забыть ограничение «Игнорировать размер операции», возникает ошибка. Сумма должна быть частью расчёта.
Если «Игнорировать размер операции» расходится между источниками, действуйте последовательно. Моделируйте исполнение по уровням. Сначала для «Игнорировать размер операции» сопоставьте время и пару. Затем по «Игнорировать размер операции» сравните тип показателя и только после этого ищите аномалию.
Для «Игнорировать размер операции» возьмите два близких момента. Рассчитайте «Игнорировать размер операции» одинаково и сравните направление. Такой тест «Игнорировать размер операции» помогает отличить ошибку формата от настоящего движения «Игнорировать размер операции».
Выбирать источник задним числом
Смысл «Выбирать источник задним числом» задаёт способ получения числа. Если после события сравнить десятки провайдеров, почти всегда можно найти более выгодную цифру. Для проверки «Выбирать источник задним числом» рассмотрим случай: Это создаёт скрытую селекцию. Поэтому «Выбирать источник задним числом» нельзя трактовать шире данных. Для отчётов и договоров метод определяется заранее.
Контроль «Выбирать источник задним числом» практический: Соблюдайте pre-committed policy. Для повторного использования «Выбирать источник задним числом» сохраните поля до округления. Тогда именно «Выбирать источник задним числом» можно восстановить и отделить рыночное движение от методики.
Когда «Выбирать источник задним числом» участвует в оценке, задайте округление заранее. Для «Выбирать источник задним числом» раннее округление накапливает погрешность. Исходное «Выбирать источник задним числом» храните точно, особенно перед валютным пересчётом «Выбирать источник задним числом».
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Сравнивать last одного источника с index другого | Смысл №1: Сравнивать last одного источника с index другого | Риск №1 | Проверить «Сравнивать last одного источника с index другого» |
| Игнорировать валютную пару | Смысл №2: Игнорировать валютную пару | Риск №2 | Проверить «Игнорировать валютную пару» |
| Не замечать задержку данных | Смысл №3: Не замечать задержку данных | Риск №3 | Проверить «Не замечать задержку данных» |
| Принимать high свечи за цену закрытия | Смысл №4: Принимать high свечи за цену закрытия | Риск №4 | Проверить «Принимать high свечи за цену закрытия» |
| Считать mid реально исполненной ценой | Смысл №5: Считать mid реально исполненной ценой | Риск №5 | Проверить «Считать mid реально исполненной ценой» |
Практическая процедура проверки котировки перед использованием
Шаг 1: сформулировать задачу
Показатель «Шаг 1: сформулировать задачу» читается вместе с условиями. Сначала решите, нужна ли вам мгновенная ориентировочная цена, цена исполнения, дневной benchmark, историческое close или рублёвая оценка. Практический пример «Шаг 1: сформулировать задачу»: Один источник не обязан оптимально решать все задачи. Если забыть ограничение «Шаг 1: сформулировать задачу», возникает ошибка. Без цели легко выбрать неправильный показатель.
Проверка «Шаг 1: сформулировать задачу» начинается так: Запишите назначение расчёта. В архиве «Шаг 1: сформулировать задачу» фиксируйте прочитанное поле и назначение. Тогда «Шаг 1: сформулировать задачу» не смешается с другой величиной под общим словом «цена».
Учёт «Шаг 1: сформулировать задачу» лучше вести структурированно. Для «Шаг 1: сформулировать задачу» сохраните значение и пару. Рядом с «Шаг 1: сформулировать задачу» запишите event time, источник и тип, чтобы запись «Шаг 1: сформулировать задачу» оставалась проверяемой.
Шаг 2: определить пару
Смысл «Шаг 2: определить пару» задаёт способ получения числа. Зафиксируйте базовый актив BTC и валюту котирования. Для проверки «Шаг 2: определить пару» рассмотрим случай: Если итог нужен в рублях через долларовый benchmark, это двухэтапный расчёт. Поэтому «Шаг 2: определить пару» нельзя трактовать шире данных. Скрытый кросс усложняет проверку.
Для расчёта «Шаг 2: определить пару» полезен независимый контроль. Храните исходные пары. Второй источник «Шаг 2: определить пару» выявляет задержку или неверную пару. По «Шаг 2: определить пару» также проверяйте временное окно вместо слепого усреднения.
В споре о «Шаг 2: определить пару» разделяйте факт и вывод. Факт «Шаг 2: определить пару» — данные и правило; выгодность «Шаг 2: определить пару» — аналитика. Такое разделение «Шаг 2: определить пару» снижает влияние субъективного выбора.
Шаг 3: выбрать тип цены
При чтении «Шаг 3: выбрать тип цены» сначала определяют технический смысл. Уточните, используется bid, ask, last, mid, close, индекс или reference rate. Иллюстрация «Шаг 3: выбрать тип цены»: Для оценки актива mid может быть приемлем, для факта сделки — нет. Отсюда следует ограничение «Шаг 3: выбрать тип цены». Разные типы нельзя смешивать.
Проверка «Шаг 3: выбрать тип цены» начинается так: Запишите поле явно. В архиве «Шаг 3: выбрать тип цены» фиксируйте прочитанное поле и назначение. Тогда «Шаг 3: выбрать тип цены» не смешается с другой величиной под общим словом «цена».
Метод «Шаг 3: выбрать тип цены» меняется вместе с источником. Для «Шаг 3: выбрать тип цены» иной алгоритм уже меняет смысл. Отмечайте смену «Шаг 3: выбрать тип цены» отдельной датой, а окно расчёта «Шаг 3: выбрать тип цены» храните рядом.
Шаг 4: проверить timestamp и зону
Для темы «Шаг 4: проверить timestamp и зону» важно следующее: Убедитесь, что время относится к самому ценовому событию и указана временная зона. В примере «Шаг 4: проверить timestamp и зону» видно: Для суточной ставки проверьте расчётное окно. Поэтому «Шаг 4: проверить timestamp и зону» нельзя терять из контекста. Для live-цены проверьте возраст обновления.
Для расчёта «Шаг 4: проверить timestamp и зону» полезен независимый контроль. Приведите время к UTC. Второй источник «Шаг 4: проверить timestamp и зону» выявляет задержку или неверную пару. По «Шаг 4: проверить timestamp и зону» также проверяйте временное окно вместо слепого усреднения.
Для «Шаг 4: проверить timestamp и зону» возьмите два близких момента. Рассчитайте «Шаг 4: проверить timestamp и зону» одинаково и сравните направление. Такой тест «Шаг 4: проверить timestamp и зону» помогает отличить ошибку формата от настоящего движения «Шаг 4: проверить timestamp и зону».
Шаг 5: оценить ликвидность и spread
Показатель «Шаг 5: оценить ликвидность и spread» читается вместе с условиями. Если котировка нужна для реального крупного исполнения, посмотрите spread и depth. Практический пример «Шаг 5: оценить ликвидность и spread»: Индекс или last не гарантирует достижимую среднюю цену. Если забыть ограничение «Шаг 5: оценить ликвидность и spread», возникает ошибка. При большом размере добавьте slippage estimate.
Проверка «Шаг 5: оценить ликвидность и spread» начинается так: Сравните с фактическими fills после операции. В архиве «Шаг 5: оценить ликвидность и spread» фиксируйте прочитанное поле и назначение. Тогда «Шаг 5: оценить ликвидность и spread» не смешается с другой величиной под общим словом «цена».
Когда «Шаг 5: оценить ликвидность и spread» участвует в оценке, задайте округление заранее. Для «Шаг 5: оценить ликвидность и spread» раннее округление накапливает погрешность. Исходное «Шаг 5: оценить ликвидность и spread» храните точно, особенно перед валютным пересчётом «Шаг 5: оценить ликвидность и spread».
Шаг 6: сохранить источник и методику
Смысл «Шаг 6: сохранить источник и методику» задаёт способ получения числа. Архивируйте название показателя, URL или идентификатор API, timestamp и версию методики. Для проверки «Шаг 6: сохранить источник и методику» рассмотрим случай: Для повторяемости полезен исходный response. Поэтому «Шаг 6: сохранить источник и методику» нельзя трактовать шире данных. Память пользователя через год недостаточна.
Для расчёта «Шаг 6: сохранить источник и методику» полезен независимый контроль. Создайте единый журнал. Второй источник «Шаг 6: сохранить источник и методику» выявляет задержку или неверную пару. По «Шаг 6: сохранить источник и методику» также проверяйте временное окно вместо слепого усреднения.
Учёт «Шаг 6: сохранить источник и методику» лучше вести структурированно. Для «Шаг 6: сохранить источник и методику» сохраните значение и пару. Рядом с «Шаг 6: сохранить источник и методику» запишите event time, источник и тип, чтобы запись «Шаг 6: сохранить источник и методику» оставалась проверяемой.
Шаг 7: провести независимую sanity-check
При чтении «Шаг 7: провести независимую sanity-check» сначала определяют технический смысл. Сравните результат с ещё одним качественным источником на тот же момент. Иллюстрация «Шаг 7: провести независимую sanity-check»: Небольшое расхождение нормально, экстремальное требует диагностики. Отсюда следует ограничение «Шаг 7: провести независимую sanity-check». Не усредняйте автоматически спорные данные.
Проверка «Шаг 7: провести независимую sanity-check» начинается так: Сначала найдите причину отличия. В архиве «Шаг 7: провести независимую sanity-check» фиксируйте прочитанное поле и назначение. Тогда «Шаг 7: провести независимую sanity-check» не смешается с другой величиной под общим словом «цена».
В споре о «Шаг 7: провести независимую sanity-check» разделяйте факт и вывод. Факт «Шаг 7: провести независимую sanity-check» — данные и правило; выгодность «Шаг 7: провести независимую sanity-check» — аналитика. Такое разделение «Шаг 7: провести независимую sanity-check» снижает влияние субъективного выбора.
| Пункт | Назначение | Риск | Проверка |
|---|---|---|---|
| Шаг 1: сформулировать задачу | Смысл №1: Шаг 1: сформулировать задачу | Риск №1 | Проверить «Шаг 1: сформулировать задачу» |
| Шаг 2: определить пару | Смысл №2: Шаг 2: определить пару | Риск №2 | Проверить «Шаг 2: определить пару» |
| Шаг 3: выбрать тип цены | Смысл №3: Шаг 3: выбрать тип цены | Риск №3 | Проверить «Шаг 3: выбрать тип цены» |
| Шаг 4: проверить timestamp и зону | Смысл №4: Шаг 4: проверить timestamp и зону | Риск №4 | Проверить «Шаг 4: проверить timestamp и зону» |
| Шаг 5: оценить ликвидность и spread | Смысл №5: Шаг 5: оценить ликвидность и spread | Риск №5 | Проверить «Шаг 5: оценить ликвидность и spread» |