Капитализация крипторынка — это совокупная расчётная стоимость криптоактивов, которые включены в выбранный набор данных. На экране она выглядит как одна крупная сумма в долларах, но за этой суммой нет единого банковского счёта, общего резерва или кассы, где лежат «все деньги рынка». Показатель строится из множества отдельных оценок: для каждого актива берут рыночную цену и количество единиц, признанных обращающимися, затем складывают полученные значения. Уже на этом шаге становится понятно, почему два добросовестных источника могут показывать немного разные итоговые цифры.
Главная ошибка новичка — читать market cap как объём денег, который участники буквально внесли в криптоактивы. Если капитализация выросла на сто миллиардов долларов, это не означает, что за тот же период на рынок обязательно поступило ровно сто миллиардов новых денежных средств. Цена каждой обращающейся единицы переоценивается по текущей рыночной отметке, поэтому относительно небольшое изменение цены способно изменить расчётную стоимость всего circulating supply на гораздо большую величину. Обратная логика работает и при падении.
Вторая ошибка — сравнивать проекты только по цене одной монеты. Актив по 0,20 доллара может иметь значительно большую капитализацию, чем актив по 2 000 долларов, если количество обращающихся единиц различается на несколько порядков. Поэтому market cap нужен прежде всего как единая шкала относительного размера, а не как ответ на вопрос, «дёшево» или «дорого» стоит одна монета.
Третья ошибка — считать circulating supply очевидной и полностью объективной величиной. У Bitcoin обращение сравнительно легко связать с прозрачной эмиссией протокола, хотя даже там остаётся вопрос навсегда потерянных монет. У токена с treasury, командными кошельками, vesting, мостовыми версиями и несколькими сетями граница между total supply, unlocked supply, circulating supply и свободным рыночным предложением может быть намного сложнее. Именно поэтому профессиональная работа с капитализацией начинается не с цифры, а с методики её построения.
Эта статья объясняет, как считается совокупный market cap, почему источники расходятся, как не посчитать один и тот же экономический актив дважды, чем капитализация отличается от FDV, free float, ликвидности, TVL и реализованной стоимости, а также как интерпретировать изменения рынка без ложных выводов. Для базового понимания устройства публичного реестра полезно отдельно прочитать материал о том, как работает блокчейн; здесь основной акцент сделан именно на измерении стоимости рынка.
Что именно показывает капитализация крипторынка
От оценки одного актива к общей сумме
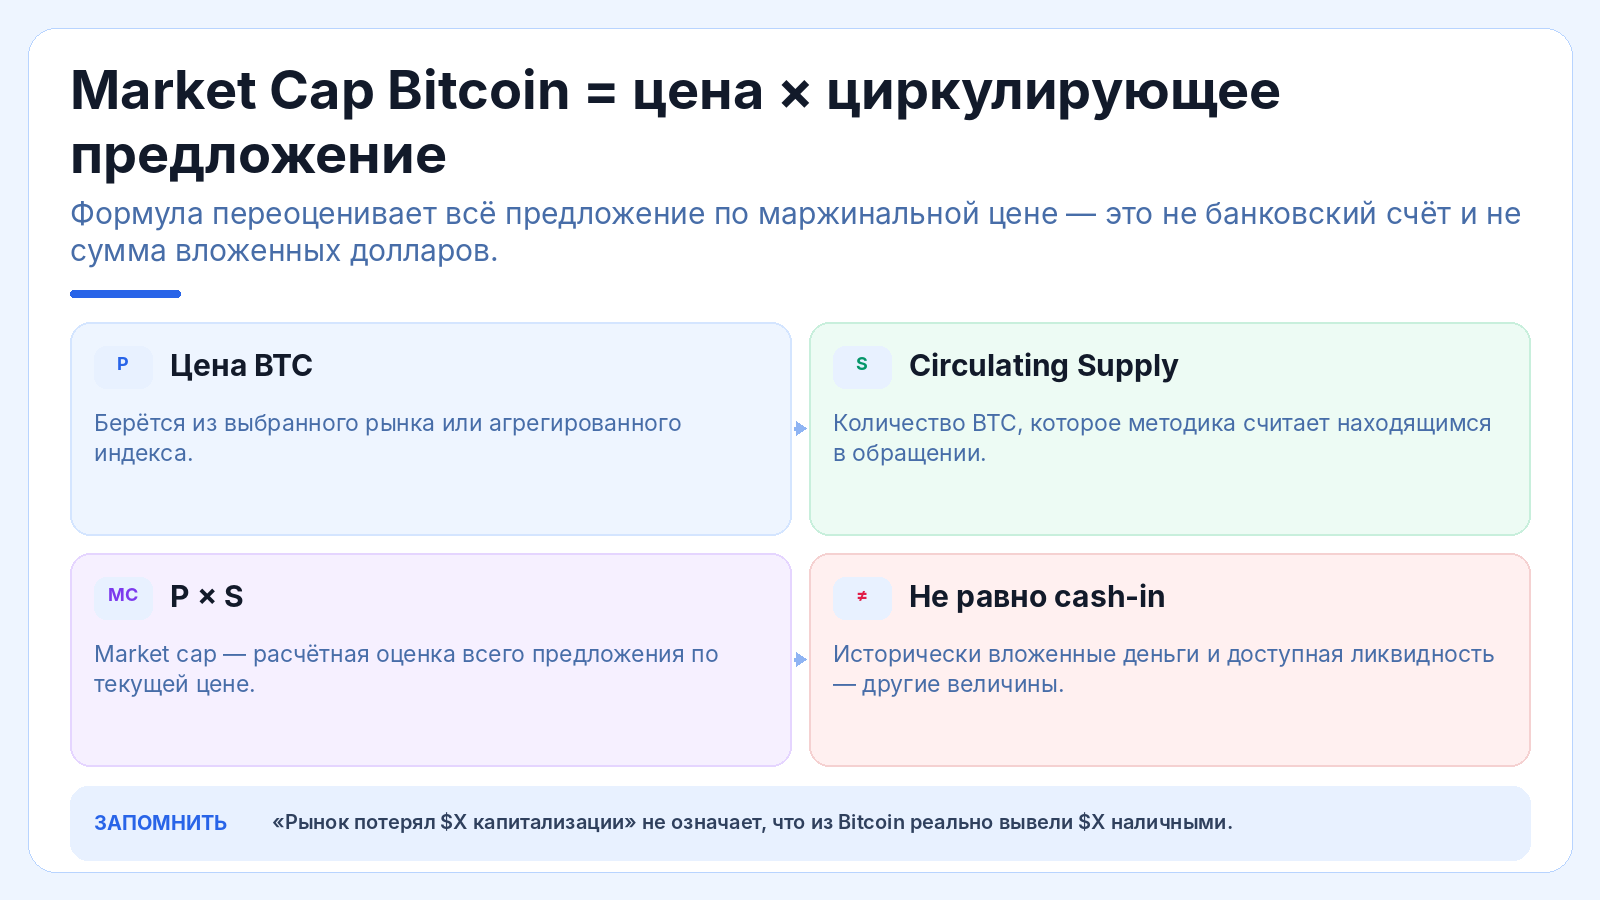
Для отдельного криптоактива базовая формула проста: рыночная цена одной обращающейся единицы умножается на circulating supply. Если токен стоит 2 доллара, а обращающимся признан один миллиард токенов, его market cap равен 2 миллиардам долларов. Для всего рынка такие индивидуальные оценки суммируют. Поэтому глобальная цифра является агрегатом множества частных оценок и наследует все допущения, ошибки и различия в данных каждого компонента.
Это важное отличие от бухгалтерского баланса. В бухгалтерии итог строится из конкретных активов и обязательств, которые можно привязать к организации. У крипторынка нет единой организации и единой системы собственности. Общая капитализация — аналитическая конструкция, которая отвечает на вопрос: «Какова суммарная текущая рыночная оценка обращающихся единиц активов, попавших в этот набор?» Формулировка кажется длинной, но каждое слово в ней важно.
Слово «текущая» означает, что цена меняется постоянно. «Рыночная оценка» подчёркивает, что речь идёт не о себестоимости и не о количестве внесённых денег. «Обращающиеся единицы» указывают на выбор supply-метрики. «Попавших в набор» напоминает, что итог зависит от охвата источника. Если один сервис учитывает 15 тысяч проектов, а другой 12 тысяч, их total market cap может различаться даже при одинаковых ценах крупнейших активов.
| Понятие | Что измеряет | Чего не доказывает |
|---|---|---|
| Market cap актива | Цена × обращающееся предложение | Сколько денег было внесено в актив |
| Общий market cap | Сумму market cap активов выбранного набора | Размер единого резерва всего рынка |
| Цена | Текущую рыночную оценку одной единицы | Возможность продать весь supply по этой цене |
| Circulating supply | Оценку обращающихся единиц | Точную величину свободного предложения в любую секунду |
Почему market cap полезен, несмотря на ограничения
Если показатель настолько условный, возникает логичный вопрос: зачем он вообще нужен. Главное преимущество market cap — нормализация. Цена одной единицы зависит от того, на сколько единиц разделён актив. Разработчики могут создать миллион, миллиард или триллион токенов, не меняя экономическую ценность проекта автоматически. Капитализация объединяет цену и количество и позволяет сравнивать активы в общей денежной шкале.
Например, актив A имеет 10 миллионов единиц по 100 долларов, а актив B — 10 миллиардов единиц по 0,20 доллара. Цена A в 500 раз выше, но его капитализация составляет 1 миллиард долларов, тогда как у B — 2 миллиарда. Из одной unit price получилось бы неверное впечатление. Market cap сразу показывает, что в текущей рыночной оценке B больше.
Эта логика особенно полезна при сравнении размеров сегментов: Bitcoin, платформ смарт-контрактов, стейблкоинов, токенизированных активов и других категорий. Но размер не равен качеству. Большая капитализация не гарантирует технологическую надёжность, законность, ликвидность конкретной операции или будущую доходность. Материал о самых популярных криптовалютах отдельно показывает, почему популярность, размер, использование сети и узнаваемость нельзя сводить к одному рейтингу.
У общего рынка нет единственного «официального» market cap
У Bitcoin есть правила протокола, которые определяют выпуск BTC. Но нет протокола «всего крипторынка», который назначает единственный список активов, единственную цену и единственное circulating supply. Агрегаторы вынуждены создавать собственные правила: какие активы допускаются, какие торговые данные считаются пригодными, как отбрасываются аномальные котировки, как проверяется supply и что делать с активами, существующими сразу в нескольких сетях.
Поэтому расхождение итоговой цифры на несколько процентов не обязательно свидетельствует об ошибке. Оно может быть методологическим. Перед сравнением двух графиков полезно проверить одинаков ли их охват, используется ли одинаковая валюта пересчёта, как трактуются wrapped-версии, включены ли стейблкоины и насколько свежи данные по circulating supply.
Практический вывод: не записывайте «капитализация всего рынка равна X» без времени и источника, если цифра нужна для анализа или отчёта. Правильнее фиксировать: источник, дату и время, валюту, значение и при необходимости методологическую оговорку. Тогда через месяц можно объяснить изменение, а не спорить с другим графиком, построенным по иной выборке.
Как рассчитывается market cap: цена, supply и агрегирование
Цена — не одна сделка и не обещание исполнения
Первая половина формулы — Price. Для крупного актива существует много одновременно наблюдаемых котировок в разных торговых парах и на разных площадках. Надёжный агрегатор не обязан брать одну последнюю сделку. Обычно он собирает пригодные рынки, фильтрует подозрительные или явно оторванные значения и строит опорную цену по собственной методике. Поэтому «цена актива» в агрегаторе — уже обработанная оценка, а не первичный факт из одного ордера.
Это важно при тонких рынках. Представим токен, которым долго не торговали, а затем кто-то купил небольшое количество по цене вдвое выше предыдущей. Если без проверки распространить новую цену на весь supply, капитализация мгновенно удвоится, хотя продать значимый объём по новой отметке невозможно. Хорошая методика старается уменьшить влияние таких выбросов, но полностью устранить проблему рыночной оценки нельзя.
Для пользователя это означает, что market cap всегда нужно читать вместе с ликвидностью. Отдельное руководство о ликвидности криптовалюты объясняет spread, глубину и способность рынка принять конкретный объём. Капитализация отвечает на вопрос о расчётном размере; ликвидность — на вопрос, насколько реально выполнить операцию близко к наблюдаемой цене.
Circulating supply — самая спорная часть простой формулы
Вторая половина — количество обращающихся единиц. Для чисто программной эмиссии можно получить on-chain supply, но это ещё не гарантирует, что все созданные монеты экономически находятся в публичном обращении. Токены команды могут быть заблокированы, treasury может контролировать крупный резерв, инвестор может иметь разблокированный, но долгосрочно удерживаемый пакет, а часть монет может быть фактически потеряна.
Поэтому агрегаторы вводят правила циркуляции. Типичная логика исключает locked и vested allocations, определённые командные и treasury-кошельки, а иногда и другие категории, которые нельзя считать свободно доступными публичному рынку. Но границы различаются. Один источник может считать конкретный пакет циркулирующим после окончания блокировки, другой — продолжать исключать его как инсайдерское владение до появления признаков публичного обращения.
Для токенов с долгим графиком разблокировки это меняет не только рейтинг, но и саму историю market cap. Если цена стоит на месте, а circulating supply увеличивается на 10%, капитализация тоже вырастет примерно на 10% без ценового ралли. Именно поэтому при анализе токенов полезно смотреть график выпуска и понимать vesting, cliff и unlock.
Как складывается общий показатель
После расчёта индивидуальных значений используется сумма: Total Market Cap = MC₁ + MC₂ + … + MCₙ. Здесь n — число активов, которые источник включил в набор. Простота формулы не должна вводить в заблуждение: перед суммированием каждый MC уже содержит отдельную оценку цены и отдельное решение о supply.
| Актив | Цена | Circulating supply | Market cap |
|---|---|---|---|
| A | $50 000 | 20 млн | $1 трлн |
| B | $2 000 | 120 млн | $240 млрд |
| C | $1 | 100 млрд | $100 млрд |
| D | $0,20 | 300 млрд | $60 млрд |
| Итого | — | — | $1,4 трлн |
Таблица показывает ещё одну важную вещь: суммировать количество монет бессмысленно. Двадцать миллионов единиц A и триста миллиардов D не сопоставимы как физические единицы, потому что это разные активы с разными правилами. Общая денежная шкала появляется только после умножения каждого supply на собственную цену.
Почему округление и задержка данных тоже имеют значение
В реальном времени цена может обновляться чаще, чем подтверждённое circulating supply. Кроме того, поставщики применяют округление. Для крупнейших активов небольшая разница в цене на доли процента создаёт заметную разницу в миллиардах долларов market cap. Если одновременно один источник обновил supply после разблокировки, а другой ещё нет, расхождение усиливается.
Поэтому дневное изменение общего рынка лучше оценивать внутри одной и той же методологии, а не вычитать вчерашнее значение сервиса A из сегодняшнего значения сервиса B. Для долгосрочного анализа ещё важнее хранить последовательный ряд от одного поставщика либо явно нормализовать методики.
Как проверить цену, если источники расходятся
Для крупного актива разница между двумя опорными ценами обычно невелика, но при расчёте сотен миллиардов даже десятые доли процента заметны. Если один источник показывает цену 100,00, а другой 100,40, при circulating supply 1 миллиард единиц разница market cap составит 400 миллионов долларов. Это не обязательно проблема качества: источники могут использовать разные наборы рынков, веса, интервалы обновления и правила фильтрации.
При расследовании начните не с вопроса «кто врёт», а с трёх проверок. Сравните время котировки, валюту пересчёта и метод агрегации. Затем посмотрите, нет ли экстремального рынка, который искажает среднее. Наконец, убедитесь, что сравниваются именно spot-like reference prices, а не производная цена, индекс отдельного продукта или цена из очень узкой пары.
Для внутреннего анализа полезно хранить цену и supply раздельно. Тогда при расхождении market cap можно быстро понять, какой компонент отличается. Если цены почти одинаковы, а market cap расходится на 8%, причина почти наверняка находится в circulating supply или в составе агрегированной выборки.
Почему одна и та же цена может иметь разное качество
Число 1,25 доллара выглядит одинаково независимо от того, получено оно из глубокого рынка или из одной редкой сделки. Но аналитическая ценность разная. В глубоком рынке множество заявок и участников удерживают цену в узком диапазоне. В тонком рынке небольшая операция способна создать последнюю котировку, которую нельзя масштабировать на большой объём.
Поэтому поставщики market data оценивают не только само число, но и качество источника: объём, ликвидность, устойчивость пары, аномалии, разрыв с другими рынками. Для читателя вывод простой: market cap маленького токена с сомнительной price discovery нужно воспринимать с большим диапазоном неопределённости, чем капитализацию высоколиквидного актива.
Supply можно проверять сверху вниз и снизу вверх
Сверка предложения имеет два направления. Сверху вниз берут заявленный total supply и вычитают категории, которые методика считает нециркулирующими: locked contracts, treasury, team allocations, vesting, escrow. Снизу вверх пытаются идентифицировать адреса и суммы, реально доступные публичному рынку. В идеале оба подхода приводят к близкому результату, но у сложных токенов это требует качественной адресной разметки.
Проблема особенно заметна, когда проект переносит токены между treasury-адресами. On-chain total не изменился, но классификация может измениться, если новый адрес перестал быть правильно размечен. Поэтому профессиональные поставщики требуют подтверждения адресов и могут временно скрыть market cap, если circulating supply нельзя проверить с приемлемой уверенностью.
Точность формулы ограничена точностью входных данных
Формула Price × Supply математически безупречна, но её результат не может быть точнее входов. Это общий принцип измерений. Если circulating supply известен с погрешностью 5%, бессмысленно спорить о market cap до последнего доллара. Для крупных отчётов лучше использовать разумное округление и раскрывать методику, чем создавать видимость абсолютной точности.
Эта логика помогает оценивать неизвестные токены. Если проект публикует капитализацию с десятью знаками после запятой, но не раскрывает wallets и release schedule, проблема не в арифметике. Проблема в качестве supply-data. Читателю полезнее увидеть диапазон и происхождение цифр, чем впечатляющую точность интерфейса.
Circulating, total, max, unlocked и free float: пять разных взглядов на предложение
Total supply не равен circulating supply
Total supply обычно описывает уже созданные единицы за вычетом подтверждённо уничтоженных. Он может включать токены, которые пока заблокированы, находятся у команды, лежат в treasury или предназначены для будущих программ. Поэтому умножение цены на total supply отвечает на другой вопрос, чем классический circulating market cap.
Если у проекта создан миллиард токенов, но публично обращаются только 200 миллионов, market cap по circulating supply будет в пять раз меньше оценки по total supply при одинаковой цене. Разница сама по себе не означает проблему: она может быть нормальным следствием vesting. Но она показывает supply overhang — потенциальный будущий объём, который стоит исследовать.
Max supply нужен для предельного сценария, но есть не у всех активов
Max supply — теоретический максимум, заданный правилами эмиссии. Для некоторых сетей он жёстко ограничен; у других предельной величины нет или она зависит от будущих решений протокола. Поэтому FDV, рассчитанный через max supply, невозможен или малоинформативен для активов без конечного cap.
Даже при известном max supply FDV не говорит, что все будущие монеты существуют сегодня. Он отвечает на условный вопрос: какой была бы оценка всего максимального предложения по текущей цене одной единицы. Это полезная стресс-метрика разводнения, но не прогноз цены и не обещание будущей капитализации.
Unlocked supply показывает доступность по графику, а не обязательно публичный float
Отдельная категория — разблокированные единицы. Токен может перестать быть ограниченным смарт-контрактом, но остаться на адресе команды или стратегического инвестора. Поэтому «unlocked» и «circulating» не обязаны совпадать. Первая характеристика отвечает на вопрос о технической или договорной возможности распоряжаться активом; вторая пытается оценить его фактическое нахождение в публичном обращении.
В этом месте особенно опасны механические расчёты «в день unlock market cap вырастет на X». Разблокировка способна изменить классификацию supply, но конкретный эффект зависит от методики источника, фактических переводов, поведения держателей и цены. Правильнее разделять бухгалтерию единиц и рыночную реакцию.
Free float пытается приблизиться к реально доступному рынку
Free-float подход идёт ещё дальше: из видимого supply исключаются категории, которые формально существуют, но считаются ограниченными, тесно удерживаемыми контролирующими группами или долгосрочными стратегическими владельцами. Аналогия — свободно обращающиеся акции публичной компании. Цель не в том, чтобы объявить остальные токены «не существующими», а в том, чтобы лучше описать часть предложения, способную участвовать в рыночном ценообразовании.
У free float есть собственные трудности. Адрес в блокчейне не всегда имеет публичную идентичность. Долгая неподвижность не доказывает юридическую блокировку. Один владелец может распределить средства между множеством адресов. Поэтому методика требует классификации и неизбежно содержит допущения. Но для индексов и анализа концентрации она часто полезнее голого total supply.
| Supply-метрика | Упрощённый смысл | Типичное применение | Главное ограничение |
|---|---|---|---|
| Circulating | Оценка публично обращающихся единиц | Классический market cap | Зависит от правил классификации |
| Total | Созданные минус уничтоженные | Анализ текущей эмиссии | Включает недоступные рынку пакеты |
| Max | Предельное возможное предложение | FDV и долгосрочное разводнение | Может отсутствовать |
| Unlocked | Единицы без действующей блокировки | Оценка потенциального давления предложения | Не все разблокированные единицы продаются |
| Free float | Единицы, считающиеся доступными рынку | Индексы и оценка рыночного float | Требует классификации владельцев |
Потерянные монеты создают отдельную проблему
Если приватный ключ навсегда утрачен, монеты могут оставаться в on-chain supply, хотя фактически никогда не вернутся на рынок. Для некоторых активов определить такие потери невозможно. Неподвижный адрес может принадлежать долгосрочному владельцу, а не быть потерянным. Поэтому circulating supply обычно не пытается вычесть все старые монеты только по возрасту, тогда как специальные free-float методики могут уменьшать вес длительно неактивных стратегических пакетов.
Практический урок: нельзя требовать от market cap недостижимой точности. Это стандартизированная оценка при доступных данных. Чем более сложна структура собственности и выпуска, тем важнее смотреть на несколько supply-метрик одновременно.
Концентрация supply меняет экономический смысл одинакового market cap
Два токена могут иметь капитализацию по 2 миллиарда долларов и одинаковый circulating supply, но совершенно разную структуру владения. В первом крупнейшие публичные адреса распределены между тысячами независимых владельцев. Во втором половина обращающегося предложения сосредоточена у нескольких связанных участников. Формула market cap этого различия не видит.
Высокая концентрация создаёт несколько рисков. Крупный держатель способен заметно изменить ликвидность при продаже. Governance-токен может давать концентрированное влияние. Treasury или ранние инвесторы могут формально входить в circulating supply, хотя фактически не участвовали в обычном price discovery. Поэтому для токенов market cap лучше дополнять top-holder analysis и историей движения крупных адресов.
При этом нельзя механически считать любой крупный адрес угрозой. Он может принадлежать смарт-контракту, custodian, staking pool, bridge, burn mechanism или агрегированному сервису. Перед выводами адрес нужно классифицировать. Ошибка «один адрес = один кит» часто столь же серьёзна, как игнорирование концентрации.
Circulating supply — это экономическая классификация поверх реестра
Блокчейн хорошо отвечает на вопрос, сколько единиц существует и на каких адресах они находятся, если протокол прозрачен. Но вопрос «находятся ли эти единицы в публичном обращении» уже требует экономической интерпретации. Смарт-контракт может разрешать transfer, но токены юридически или договорно предназначены для долгосрочного treasury. И наоборот, часть токенов может быть технически заблокирована всего на несколько часов и скоро стать полностью доступной.
Поэтому circulating supply нельзя воспринимать как чисто on-chain число. Это правило классификации, основанное на on-chain фактах, документах проекта, release schedule и иногда дополнительной проверке. Именно здесь чаще всего возникают различия между агрегаторами.
Lost supply и dormant supply — не одно и то же
Долгая неподвижность монет не доказывает потерю ключа. Владелец мог осознанно хранить актив десять лет. Если вычесть все dormant coins, можно занизить supply. Но полностью игнорировать экономическую недоступность тоже спорно, особенно для индексных моделей. Поэтому часть free-float методик использует длительную неподвижность как критерий ограничения, а классический circulating market cap может продолжать учитывать такие единицы.
Для Bitcoin это различие особенно известно: исторические адреса могут не двигаться годами, но никто не способен достоверно определить, какие ключи действительно утрачены. Поэтому «сколько BTC реально доступно рынку» и «сколько BTC существует по правилам сети» — разные вопросы. Общерыночный market cap наследует подобные неопределённости по тысячам активов.
Supply overhang нужно оценивать во времени
Большой разрыв между circulating и max supply — только начальная точка. Важнее скорость его закрытия. Если 70% будущего предложения разблокируется равномерно за 20 лет, нагрузка отличается от ситуации, где 30% supply становится доступно за ближайшие шесть месяцев. Поэтому грамотный анализ строит временную кривую: текущий float, 3 месяца, 12 месяцев, 24 месяца и полный horizon.
Так можно сравнивать проекты с разной токеномикой без ложной драматизации FDV. Один токен может иметь высокий FDV, но умеренный ежегодный выпуск и устойчивый спрос. Другой — меньший FDV, но очень агрессивный ближайший unlock. Market cap без календаря не покажет это различие.
Market cap, FDV и другие оценки: почему одна цифра не описывает токеномику
FDV показывает потенциальное разводнение по текущей цене
Fully Diluted Valuation обычно рассчитывают как цену, умноженную на максимальное или иное полное предусмотренное предложение — конкретная конвенция зависит от поставщика данных. Смысл показателя — представить оценку проекта, если значительно больше токенов окажется доступно, но цена одной единицы останется такой же. Это контрфактическое условие, а не прогноз.
Если market cap равен 1 миллиарду долларов, а FDV — 10 миллиардам, это сигнал исследовать будущий выпуск. Он не означает, что цена обязательно упадёт в десять раз. За время разблокировки может измениться спрос, полезность продукта, количество пользователей, предложение ликвидности и сама цена. Но игнорировать десятикратный разрыв тоже неразумно: будущие получатели токенов получают экономическую возможность распоряжаться дополнительным supply.
Market Cap / FDV удобен как быстрый фильтр
Отношение текущей капитализации к FDV показывает, какая доля условной полной оценки уже представлена обращающимся предложением. Значение близкое к единице часто означает, что значительная часть запланированного supply уже учтена в обращении. Низкое значение указывает на большой разрыв. Однако само по себе отношение ничего не говорит о сроках: 20% будущего выпуска за три месяца и 20% за десять лет — разные риски.
Поэтому второй шаг после ratio — календарь. Нужно определить, кто получает новые единицы, каков cliff, какова скорость release и существуют ли технические ограничения. Здесь market cap связывается с vesting, а не заменяет его.
Minted и unlocked оценки отвечают на промежуточные вопросы
Современные поставщики данных всё чаще показывают несколько уровней оценки: minted market cap для уже выпущенного total supply, unlocked market cap для разблокированного предложения и circulating market cap для публичного float. Такая лестница полезна, потому что устраняет ложную дихотомию «циркулирует / не существует». Токен может существовать в реестре, быть разблокированным, но всё ещё относиться к крупному инсайдерскому пакету.
| Оценка | Примерная формула | Какой вопрос задаёт |
|---|---|---|
| Circulating Market Cap | Price × public/circulating float | Как рынок оценивает обращающуюся часть? |
| Unlocked Market Cap | Price × unlocked supply | Какова оценка уже разблокированных единиц? |
| Minted Market Cap | Price × total minted supply | Какова оценка всех уже созданных единиц? |
| FDV | Price × max/full supply | Как выглядела бы полная оценка при текущей цене? |
Outstanding value и free float решают другие методологические задачи
Некоторые методики дополнительно выделяют outstanding supply: из total supply удаляются нераспределённые и не предназначенные для активного использования резервы. Free float, напротив, фокусируется на рыночной доступности и может исключать контролирующие или долгосрочные стратегические пакеты. Это не конкурирующие «правильная и неправильная» цифры, а разные срезы одного объекта.
Аналитику полезно выбирать метрику под вопрос. Если нужно ранжировать текущий публичный рынок, circulating/free-float подход логичнее. Если нужно оценить будущую эмиссионную нагрузку, нужен FDV и unlock schedule. Если изучается уже созданный объём, полезен total/minted слой. Попытка выбрать одну цифру на все случаи создаёт больше ошибок, чем различия между поставщиками.
Нельзя переносить цену текущего float на будущее без оговорки
Цена формируется на том supply и той ликвидности, которые доступны сейчас. Если завтра предложение существенно увеличится, баланс спроса и предложения может измениться. Поэтому FDV по сегодняшней цене полезен именно как условная оценка. Фраза «проект уже стоит 20 миллиардов по FDV» допустима как описание расчёта, но превращать её в утверждение о фактической способности продать все будущие токены на 20 миллиардов нельзя.
Почему рост капитализации не равен притоку такой же суммы денег
Market cap переоценивает весь supply по предельной цене
Самая важная концепция статьи: market cap — notional valuation, а не накопительный счёт денежных потоков. Чтобы понять это без сложной математики, представим актив с 100 миллионами обращающихся единиц по 1 доллару. Его капитализация — 100 миллионов. После серии покупок опорная цена становится 1,10 доллара. Новая капитализация — 110 миллионов. Разница составила 10 миллионов долларов.
Но для движения цены на 10% покупателям не обязательно было потратить ровно 10 миллионов. Цена определяется тем, по каким уровням можно согласовать следующие сделки, а не тем, сколько денег когда-либо вложено во все существующие единицы. Если доступное предложение возле текущей цены тонкое, относительно небольшой чистый спрос способен заметно сдвинуть котировку. После этого новая цена применяется в формуле ко всему circulating supply.
Обратный пример ещё нагляднее. Владельцы не обязаны продать активы на 10 миллионов долларов, чтобы market cap потерял 10 миллионов. Достаточно, чтобы новые сделки и котировки установили цену 0,90 доллара. Оставшиеся 99 миллионов токенов могли вообще не перемещаться; их расчётная рыночная стоимость всё равно уменьшилась.
Ликвидность связывает расчётную оценку с исполнимостью
Чем глубже рынок, тем больше объёма требуется для заметного изменения цены. В тонком рынке разрыв между «market cap на экране» и суммой, которую можно реально получить при продаже крупной позиции, особенно велик. Поэтому капитализация без глубины может создавать ложное чувство масштаба.
Предположим, токен имеет market cap 500 миллионов долларов, но в пределах 2% от текущей цены доступно лишь 200 тысяч долларов реального спроса. Продажа позиции на 5 миллионов не может быть оценена простым умножением текущей цены на количество токенов. Средняя цена исполнения будет ухудшаться по мере поглощения заявок или резервов. Для оценки такого эффекта полезен материал о price impact.
| Событие | Что происходит с market cap | Обязателен ли равный денежный поток |
|---|---|---|
| Цена +10%, supply неизменен | Market cap примерно +10% | Нет |
| Цена неизменна, circulating supply +10% | Market cap примерно +10% | Нет |
| Цена −20%, supply неизменен | Market cap примерно −20% | Нет |
| Burn 5%, цена неизменна | Market cap уменьшается примерно на 5%, если circulating supply уменьшается | Нет |
Почему нельзя выводить «сколько денег вошло в крипту» из Δ market cap
Фраза «в рынок вошло 200 миллиардов, потому что капитализация выросла на 200 миллиардов» смешивает valuation и flow. Для измерения реальных потоков нужны другие данные: банковские и платёжные рельсы недоступны в едином полном реестре, on-chain переводы часто являются перемещением уже существующих активов, а покупка одного криптоактива за другой может изменить цены без нового фиатного притока.
Даже стейблкоины не дают идеального счётчика. Рост их совокупного предложения может быть полезным индикатором дополнительной расчётной ликвидности, но один и тот же стейблкоин способен многократно переходить между участниками. Mint не равен немедленной покупке волатильных активов, а burn не означает одинаковый по величине выход из всего крипторынка.
Цена является маржинальной, а капитализация — масштабированной
Термин «маржинальная» здесь означает цену, формирующуюся на границе текущего спроса и предложения. Не все монеты переоцениваются через отдельные сделки. Формула переносит наблюдаемую текущую цену на весь выбранный supply. Это стандартный способ market capitalization и на традиционных рынках, но в криптоактивах проблема особенно заметна из-за огромной разницы в ликвидности между проектами.
Поэтому market cap хорошо сравнивает порядок величины, но плохо отвечает на вопрос о ликвидационной стоимости всего проекта. Нельзя мысленно продать весь circulating supply по последней цене: сама такая продажа радикально изменила бы рынок.
Пример с ордерной глубиной: почему 1 миллион покупок может дать 20 миллионов market cap
Представим упрощённый рынок с 10 миллионами токенов в circulation и ценой 10 долларов. Market cap равен 100 миллионам. В диапазоне от 10 до 12 долларов продавцы выставили лишь 1 миллион токенов. Покупатель постепенно поглощает предложения на сумму около 11 миллионов долларов, и новая опорная цена закрепляется около 12 долларов. Теперь market cap по формуле равен 120 миллионам.
Расчётная стоимость выросла на 20 миллионов, хотя фактический gross purchase volume в примере был около 11 миллионов. При другой форме книги заявок отношение могло быть ещё сильнее. Это не нарушение математики: market cap масштабирует новую маржинальную цену на все 10 миллионов обращающихся токенов, включая те, которые не участвовали в сделках.
Пример падения ещё сильнее разрушает миф о «выведенных деньгах»
Пусть тот же актив падает с 12 до 8 долларов после слабого спроса и нескольких крупных продаж. Market cap сокращается со 120 до 80 миллионов — на 40 миллионов. Но продавцам не обязательно получить 40 миллионов наличных. При падении каждая следующая продажа может проходить ниже, а многие держатели вообще ничего не продают. Их остатки просто переоцениваются по новой цене.
Именно поэтому новостная фраза «из рынка исчезло 40 миллиардов» является метафорой изменения valuation, а не описанием банковского денежного оттока. В аналитическом тексте лучше писать «совокупная рыночная капитализация снизилась на X» и отдельно исследовать потоки.
Net flow и volume тоже нельзя подменять друг другом
Даже если известен суточный торговый объём, он не равен чистому притоку. Один участник покупает, другой продаёт; один и тот же капитал может многократно оборачиваться. Для каждой сделки есть две стороны. Чтобы оценить net flow в конкретный инструмент, нужна модель источников и направлений капитала, а не сумма turnover.
On-chain flows тоже требуют контекста. Перевод 100 миллионов токенов между адресами одного владельца выглядит крупным движением, но не является новой покупкой. Перевод в смарт-контракт может быть collateral, bridge, staking или treasury operation. Поэтому «крупный TxID = приток денег» — такая же ошибка, как «Δ market cap = приток денег».
Стабильная цена и растущий supply дают редкий чистый пример
Стейблкоины помогают интуитивно отделить два компонента формулы. Если токен держится около одного доллара, а его supply растёт на 5 миллиардов единиц, market cap растёт примерно на те же 5 миллиардов. Здесь изменение действительно связано не с переоценкой unit price, а с выпуском новых обращающихся токенов. Но даже тогда mint не доказывает, что все новые единицы сразу пошли на покупку других активов.
Новые токены могут оставаться в treasury, использоваться в расчётах, поступить в lending, служить collateral или просто перемещаться между сетями. Поэтому stablecoin supply — важный денежный индикатор криптоэкономики, но не полный фиатный balance-of-payments.
Почему leverage способен менять цены без эквивалентного spot-капитала
В крипторынке значимую роль могут играть позиции с заёмным капиталом и производные инструменты. Ликвидации и хеджирование способны быстро менять спрос на базовый актив, а значит и его reference price. Затем market cap масштабирует новую цену на supply. Это ещё одна причина, почему изменение капитализации не сводится к простому cash-in/cash-out.
Для reader-first анализа достаточно запомнить: price formation — сложный процесс, market cap — его масштабирование, а денежные потоки — отдельный объект исследования. Когда эти три слоя разделены, большинство громких интерпретаций становится намного понятнее.
Что входит в общую капитализацию: стейблкоины, мостовые активы и многосетевые токены
Стейблкоины увеличивают общий market cap в основном через supply
Для волатильной монеты капитализация часто меняется прежде всего из-за цены. У долларового стейблкоина цена стремится оставаться около единицы выбранной валюты, поэтому основной драйвер market cap — количество обращающихся токенов. Если предложение стабильного токена увеличивается с 50 до 60 миллиардов при цене около одного доллара, его капитализация растёт примерно на 10 миллиардов без типичного ценового ралли.
Это влияет и на общую структуру рынка. В периоды активного выпуска стейблкоинов total crypto market cap может увеличиваться частично потому, что растёт номинальный supply расчётных токенов. Поэтому интерпретация общего графика требует понимать состав знаменателя. Отдельный материал о стейблкоинах объясняет различия резервов, привязки и native/bridged представлений.
Один экономический актив может существовать в нескольких сетях
Многосетевая архитектура создаёт риск двойного счёта. Представим нативный токен в сети A. Мост блокирует 1 миллион исходных единиц и выпускает 1 миллион представлений в сети B. Экономически пользователи не получили два независимых миллиона: второй набор является требованием или техническим представлением заблокированного первого. Если бездумно добавить оба supply к глобальному market cap, получится искусственное удвоение.
Поэтому серьёзные методики отдельно обрабатывают native issuance и bridged/wrapped copies. Возможны разные мостовые модели: lock-and-mint, burn-and-mint, liquidity-based transfer. Для общей оценки важно понять, где возникло новое независимое предложение, а где переместилась форма существующего актива.
| Сценарий | Экономический смысл | Риск для aggregate market cap |
|---|---|---|
| Нативный выпуск в одной сети | Оригинальные единицы актива | Обычный supply-учёт |
| Нативный выпуск в нескольких сетях | Самостоятельная эмиссия по правилам проекта | Нужно суммировать без пропусков и дублей |
| Lock-and-mint bridge | Исходные единицы блокируются, представление выпускается в другой сети | Нельзя считать обе стороны независимым новым богатством |
| Wrapped token | Представление другого актива | Включение вместе с базовым активом может раздуть общий итог |
Почему wrapped-версии требуют осторожности
Wrapped Bitcoin в другой сети может иметь собственный контракт, supply и цену около BTC. На уровне конкретного токена его market cap полезен: он показывает размер этого представления. Но при подсчёте «всего рынка» добавление его полной капитализации поверх нативного BTC может трактовать одну экономическую ценность дважды. Поэтому поставщик данных должен ясно определить политику агрегирования.
Похожая проблема существует со стейблкоинами, которые мигрируют между сетями. Если токен сжигается в исходной сети и выпускается в целевой, глобальное предложение не должно удваиваться. Если же на нескольких сетях существует независимая native issuance, требуется суммировать реальные выпуски. Простое сканирование contract supply без понимания механики недостаточно.
Низколиквидные и заброшенные активы тоже влияют на охват
Можно создать токен с огромным supply, провести несколько сделок по высокой цене и математически получить гигантскую капитализацию. Но надёжный агрегатор должен оценить качество цены, наличие реального рынка, достоверность circulating supply и другие признаки. Иначе общий market cap легко манипулировать добавлением искусственных проектов.
Поэтому список «всех существующих токенов» и список активов, пригодных для агрегированного рыночного индикатора, не обязаны совпадать. Отбор защищает показатель, но одновременно делает его зависимым от правил конкретного источника.
Капитализация по цепочке — другой показатель
Иногда аналитик видит «market cap стейблкоинов в сети» или «стоимость токенов на цепочке». Такие значения нельзя автоматически сравнивать с глобальной капитализацией криптоактивов. Метрика по цепочке отвечает на локальный вопрос: сколько определённого класса активов учтено в данной сети. Один токен может присутствовать в нескольких экосистемах, а инфраструктурные dashboards могут отдельно показывать native-issued и bridged amounts.
Перед использованием цифры всегда прочитайте её название буквально: global crypto market cap, market cap конкретного актива, stablecoin market cap on chain, token market cap или TVL — это разные измерения.
Как двойной счёт возникает при collateralized wrapped asset
Представим, что 100 единиц базового актива блокируются в контракте, а в другой сети выпускается 100 wrapped units. Базовые единицы продолжают существовать и могут оставаться частью исходного circulating supply, хотя фактически заблокированы. Wrapped units получают собственную цену, обычно близкую к базовой. Если глобальный агрегатор просто сложит обе капитализации, одна экономическая позиция будет представлена дважды.
Корректная методика должна решить, исключать ли wrapped-представление из total global market cap, уменьшать ли circulating supply базового актива на заблокированную часть или применять иной согласованный подход. Важно не конкретное техническое решение, а сохранение экономической непротиворечивости.
Мост с внешней ликвидностью создаёт другой тип учёта
Не каждый cross-chain маршрут выпускает wrapped token. Некоторые схемы принимают актив в одной сети и выплачивают уже существующий native token из liquidity pool в другой. Здесь нет нового supply целевого токена — меняются балансы пулов. Если считать такую операцию mint, будет ошибка. Поэтому анализ многосетевой капитализации требует знания фактической bridge architecture.
Для пользователя это ещё один аргумент проверять contract и происхождение токена. Одинаковый тикер может обозначать native issuance, canonical bridged representation или сторонний wrapped asset. Их рыночная цена может быть близкой, но risk model и место в aggregate market cap различаются.
Стейблкоин на нескольких сетях: где считать supply
Централизованный эмитент может выпускать один экономический стейблкоин в нескольких блокчейнах. В глобальном market cap нужно посчитать совокупный circulating supply всех native выпусков, не дублируя токены, перемещённые через мостовые механизмы. На уровне конкретной сети, напротив, полезно видеть локальное количество токенов, потому что оно характеризует доступную расчётную ликвидность экосистемы.
Таким образом, одна и та же система имеет минимум две корректные метрики: global stablecoin market cap и stablecoin market cap on chain. Их нельзя заменять друг другом. Рост токенов в конкретной сети может быть результатом межсетевого перемещения без роста глобального supply.
Почему состав «всего рынка» постоянно меняется
Новые проекты появляются, старые теряют ликвидность, токены мигрируют, проекты объединяются, меняют contracts или прекращают работу. Агрегатор обновляет набор. Поэтому historical total market cap — не идеальный индекс с навсегда фиксированным составом. Он похож на динамическую вселенную активов, где методология должна решать, когда объект достоин включения.
Для многолетних сравнений это создаёт survivorship и coverage effects. Сегодня источник может знать тысячи токенов, которые пять лет назад технически не отслеживались. Если исторические данные не были реконструированы задним числом, рост покрытия способен выглядеть как рост рынка. Поэтому серьёзный анализ проверяет, как построен historical series.
Нулевой или отсутствующий market cap — важный сигнал качества данных
Если price известна, но circulating supply не подтверждён, поставщик может отказаться показывать market cap. Для пользователя это полезнее, чем выдуманная оценка. Отсутствующее значение сообщает: главный вход формулы недостаточно надёжен. У нового токена это должно повысить требования к due diligence.
Наличие market cap тоже не является знаком одобрения. Оно означает лишь, что поставщик смог применить свою методику. Проверка smart contract, прав администратора, распределения supply и ликвидности остаётся отдельной задачей.
Как капитализация меняется без движения цены: эмиссия, burn, unlock и миграции
Новая эмиссия увеличивает supply-компонент формулы
Если цена остаётся постоянной, но circulating supply растёт, market cap увеличивается. Для сетей с программной эмиссией это может происходить постепенно через награды или другие правила выпуска. Для токенов — скачками после unlock, distribution или признания ранее исключённого пакета циркулирующим. Поэтому исторический график капитализации отражает не только изменение цены.
Пример: цена токена остаётся $5. Circulating supply растёт с 100 до 120 миллионов. Market cap увеличивается с 500 до 600 миллионов долларов. Если смотреть только на капитализацию, можно ошибочно решить, что рынок переоценил токен на 20%. В действительности unit price не изменилась, а рост целиком связан с предложением.
Burn уменьшает supply только если методика действительно исключает уничтоженные единицы
Подтверждённое уничтожение токенов обычно уменьшает total supply и может уменьшить circulating supply. При постоянной цене это снижает математический market cap. Но рынок способен одновременно переоценить оставшиеся единицы, поэтому фактическая капитализация после burn может вырасти, упасть или остаться близкой к прежней. Сжигание само по себе не создаёт гарантированную ценовую реакцию.
Также нужно отличать настоящий burn от перевода на адрес, который команда называет «неиспользуемым», но технически контролирует. Для аналитического supply важна проверяемая невозможность дальнейшего расходования либо прозрачная методика источника.
Unlock может изменить circulating classification
До даты разблокировки пакет обычно исключён из circulating supply. После даты возможны несколько сценариев. Источник может добавить его сразу в unlocked supply, но не в public float; может дождаться фактического распределения; может классифицировать часть как circulating в зависимости от владельца. Поэтому скачок supply на агрегаторе следует сначала объяснить методологически, а не превращать в рыночную историю.
| Изменение | Цена | Circulating supply | Математический эффект |
|---|---|---|---|
| Эмиссия | Неизменна | Растёт | Market cap растёт |
| Burn | Неизменна | Снижается | Market cap снижается |
| Unlock + включение во float | Неизменна | Растёт | Market cap растёт |
| Миграция 1:1 без нового economic supply | Неизменна | Экономически не меняется | При корректном учёте итог не должен удваиваться |
Миграция токена может создать ложный скачок в плохих данных
Во время смены контракта старый и новый токен некоторое время могут существовать параллельно. Если источник считает старый supply активным и одновременно добавляет новый, возникает временный дубль. Аналогично, при redenomination количество единиц меняется на коэффициент, а цена одной единицы должна измениться обратно. Корректная капитализация остаётся экономически сопоставимой; неверная обработка создаёт искусственный разрыв.
Поэтому на графике неизвестного токена резкий скачок market cap без сопоставимого движения цены — повод проверить migration, supply update, unlock, burn, redenomination или исправление данных. Это часто полезнее поиска новостей.
Rebase-токены показывают, почему unit count может быть динамическим
В rebase-модели количество единиц на адресе может автоматически меняться по правилам протокола. В таком активе привычная интуиция «я владею фиксированным количеством монет» не работает. Market cap всё ещё может рассчитываться через price × circulating supply, но оба компонента надо читать в контексте механизма rebasing. Динамическое предложение — ещё одна причина не считать market cap денежным резервом.
Как отделить price effect от supply effect
Для аккуратного анализа сохраняйте две временные серии: цену и circulating supply. Затем сравнивайте их изменения. Если market cap вырос на 30%, а цена — на 5%, большая часть движения связана с supply. Если supply почти неизменен, основным фактором была цена. При одновременных изменениях можно разложить эффект математически и избежать ошибочного нарратива.
Чем market cap отличается от ликвидности, объёма, TVL, dominance и realized cap
Капитализация и ликвидность отвечают на разные вопросы
Market cap измеряет notional size: текущая цена умножается на выбранный supply. Ликвидность измеряет способность провести сделку без существенного изменения цены. Большой market cap обычно коррелирует с более развитым рынком у крупнейших активов, но это не математическое правило. Токен способен иметь высокую номинальную оценку и слабую глубину.
Для практического решения о покупке или продаже крупной суммы всегда нужны обе метрики. Market cap помогает понять масштаб проекта относительно других, а depth/spread/price impact — реальную исполнимость операции.
Объём показывает активность, но его нельзя складывать с market cap
Trading volume — стоимость совершённых сделок за период по методике источника. Один и тот же доллар ликвидности может участвовать во множестве оборотов, поэтому объём не является «новыми деньгами». Высокий volume может сопровождать как рост, так и падение. Низкий volume при высокой капитализации может указывать на слабую текущую активность или особенности держателей.
При сравнении объёма между источниками отдельно проверяйте фильтрацию подозрительных данных и двойного счёта. Здесь особенно опасна простая сумма всех пар: одна экономическая операция может отражаться в нескольких преобразованиях.
TVL измеряет заблокированную стоимость в протоколах, а не рыночную оценку токена
Total Value Locked относится к активам, учтённым в определённых протоколах или наборах приложений. Он может включать стейблкоины, ETH и другие токены, цена которых уже учитывается в их собственном market cap. Поэтому складывать TVL и market cap как независимые «части стоимости» некорректно. Это пересекающиеся по экономическим активам, но разные по смыслу показатели.
| Метрика | Что показывает | Чего не показывает |
|---|---|---|
| Market cap | Оценку обращающегося supply по текущей цене | Реальную глубину выхода |
| Liquidity | Исполнимость объёма около текущей цены | Общий размер проекта |
| Volume | Торговую активность за период | Чистый приток капитала |
| TVL | Стоимость активов в выбранных протоколах | Капитализацию собственных токенов автоматически |
| FDV | Условную оценку полного supply по текущей цене | Будущую фактическую цену |
| Realized cap | On-chain оценку единиц по методике последнего движения | Универсальную метрику для любого токена |
Dominance — доля внутри выбранного общего market cap
Bitcoin dominance обычно строится как market cap BTC, делённый на совокупную капитализацию выбранного набора активов. Поэтому любые изменения методики знаменателя способны менять показатель. Добавление новых токенов, рост supply стейблкоинов или исключение дублей влияют на dominance даже без изменения самого Bitcoin.
Отдельное руководство по доминации Bitcoin подробно разбирает BTC.D и структуру знаменателя. Для текущей темы главное правило: dominance — производная от двух капитализаций, а не независимое измерение «доверия».
Realized cap пытается уйти от единой текущей цены
Для некоторых прозрачных UTXO-сетей и других подходящих реестров можно оценивать единицы не по сегодняшней цене, а по цене, существовавшей при их последнем on-chain движении. Так строятся realized-value метрики. Они отвечают на другой вопрос: условно, по какой совокупной исторической стоимости текущие единицы последний раз перемещались.
Realized cap нельзя автоматически переносить на любой токен. Модель зависит от структуры реестра, прозрачности и трактовки внутренних перемещений. Она также не является фактической себестоимостью каждого владельца: перевод между собственными адресами обновляет on-chain историю без реальной покупки.
Market cap Bitcoin — частный случай общей методики
Для крупного нативного актива легче проверить supply и исторические изменения. Отдельная статья о капитализации Bitcoin рассматривает BTC-specific supply, realized cap и особенности проверки. Общая капитализация крипторынка сложнее, потому что суммирует проекты с совершенно разными моделями эмиссии и классификации supply.
Как сравнивать market cap разных дат при изменении supply
Простое сравнение «было 500 миллиардов, стало 800 миллиардов» не объясняет, что произошло. Разложите изменение на price effect и supply effect. Для каждого крупного компонента сохраните начальную цену P0, конечную цену P1, начальный supply S0 и конечный S1. Тогда можно видеть, какая часть роста связана с переоценкой уже обращавшихся единиц, а какая — с расширением предложения.
Для aggregate market cap такой decomposition можно делать по группам: Bitcoin, крупные платформы, стейблкоины, остальные активы. Не обязательно считать тысячи токенов вручную. Даже грубая сегментация часто показывает, был ли рост общего рынка широким или концентрировался в нескольких крупнейших компонентах.
Концентрация top assets делает общий market cap менее «равномерным», чем кажется
Если несколько крупнейших активов формируют большую долю total market cap, движение одного из них способно заметно изменить общий график. Поэтому фраза «крипторынок вырос на 8%» не означает, что типичный токен вырос на 8%. Медианная доходность активов может быть отрицательной, пока крупнейший компонент тянет aggregate вверх.
Для оценки breadth полезно дополнительно смотреть долю растущих активов, equal-weighted индикаторы, sector performance и dominance. Market-cap-weighted total по определению сильнее отражает крупнейшие проекты.
Рыночная капитализация и сетевой эффект связаны не напрямую
Проект может иметь миллионы адресов и невысокую оценку, а другой — небольшой активный user base и высокий market cap из-за ожиданий, scarcity и структуры предложения. Количество транзакций тоже нельзя напрямую переводить в капитализацию: automated operations, low-value transfers и contract calls имеют разный экономический вес.
Поэтому фундаментальный анализ использует market cap как одну ось. Другие оси — fees, revenue, stablecoin activity, developer activity, security budget, decentralization, token utility и holder structure. Чем сложнее проект, тем меньше вероятность, что одна денежная сумма объяснит его качество.
Сравнение market cap и TVL может быть полезным только при ясной экономике токена
Иногда используют ratio market cap/TVL. Он может дать контекст для токена протокола, но легко вводит в заблуждение. TVL может состоять из чужих активов, не создавать доход держателям токена и быть временно раздутым incentives. Token market cap, в свою очередь, отражает ожидания будущей ценности, governance, utility или cash-flow rights, если они вообще существуют.
Поэтому низкое отношение не автоматически «дёшево», а высокое — не автоматически «пузырь». Сначала выясните, как TVL связан с экономикой токена. Если связь слабая, ratio — декоративное число.
Realized cap полезен как альтернативная историческая база, но не как замена market cap
Realized-value подход уменьшает влияние давно неподвижных монет, переоценивая их по цене последнего движения. Для Bitcoin это создаёт полезный взгляд на aggregate cost basis, но остаются ограничения: self-transfer не является покупкой, а потерянные монеты могут сохранять старую realized value. Для account-based токенов метод ещё сложнее.
Поэтому realized cap лучше считать дополнительной моделью, а не более «истинной» капитализацией. Market cap отвечает на current valuation; realized cap — на исторически построенную on-chain valuation по отдельной методике.
Как использовать капитализацию крипторынка без ложных выводов
Сначала формулируйте вопрос, затем выбирайте метрику
Если нужно понять относительный размер крипторынка, aggregate market cap подходит. Если нужно оценить риск конкретного токена — добавьте FDV, unlocks, concentration и ликвидность. Если интересует возможность продать позицию — market cap вторичен по сравнению с глубиной и price impact. Если нужно понять денежную активность сети — смотрите отдельные on-chain и economic metrics. Метрика полезна только в контексте вопроса.
Такая дисциплина защищает от распространённой ошибки: увидеть большую цифру и приписать ей смысл, которого в формуле нет. Капитализация не сообщает автоматически число пользователей, прибыль проекта, объём резервов, доход держателей или вероятность роста.
Сравнивайте одинаковый источник и одинаковое время
При анализе динамики фиксируйте источник. Если год назад использовался один список активов и одна supply-методика, а сегодня другой, часть изменения может быть методологической. Для публичного отчёта полезно хранить timestamp и ссылку на методологию отдельно от самой статьи или презентации.
При сравнении внутридневных значений учитывайте время обновления. Цена меняется быстрее, чем некоторые supply-данные. Небольшое несовпадение между двумя источниками в один момент нормально, особенно на высоковолатильном рынке.
Разбирайте крупное изменение на компоненты
Если общая капитализация изменилась резко, не ограничивайтесь фразой «рынок получил/потерял X». Разделите анализ: что произошло с крупнейшими ценами; менялось ли circulating supply; был ли крупный выпуск стейблкоинов; добавил ли источник новые проекты; исправлялись ли supply-данные; происходили ли миграции или исключения wrapped-активов.
Для отдельного токена аналогичный чек-лист ещё конкретнее: price, circulating supply, total supply, unlock, burn, contract migration, liquidity. Проверка самого токена перед значимым решением подробно разобрана в статье как проверить токен перед покупкой.
Используйте диапазоны и сценарии вместо псевдоточной оценки
Предположим, вы хотите понять, какой общий market cap получится при росте крупнейшего актива на 20%, остальных крупных активов на 10% и неизменных стейблкоинах. Постройте сценарий по группам, а не умножайте сегодняшнюю сумму на один случайный коэффициент. Совокупный рынок неоднороден, и разные сегменты не обязаны двигаться одинаково.
| Шаг анализа | Что фиксировать | Зачем |
|---|---|---|
| 1 | Источник и timestamp | Чтобы данные были воспроизводимы |
| 2 | Определение circulating supply | Чтобы понимать знаменатель оценки каждого актива |
| 3 | Политику bridged/wrapped активов | Чтобы исключить двойной счёт |
| 4 | Долю крупнейших активов | Чтобы видеть концентрацию общего показателя |
| 5 | Стейблкоины | Чтобы отделить supply-driven рост от ценового |
| 6 | FDV/unlocks для нужных токенов | Чтобы оценить будущий supply overhang |
| 7 | Ликвидность | Чтобы не путать valuation с исполнимой стоимостью |
Не считайте отсутствие market cap доказательством нулевой стоимости
Иногда агрегатор не показывает капитализацию, потому что не доверяет circulating supply или не имеет достаточно проверяемых данных. Это не означает, что актив обязательно ничего не стоит. Но отсутствие подтверждённого supply — серьёзный информационный риск. Для осмысленной оценки необходимо понять контракт, эмиссию, владельцев крупных пакетов и качество рынка.
Публичный TxID помогает проверить конкретную on-chain операцию, но не доказывает корректность глобального market cap. Если нужно исследовать перемещение supply, полезно проверить транзакцию по TxID; затем результат связывают с supply-методикой, а не подменяют одно другим.
Практический сценарий 1: сравнение двух токенов перед изучением
Токен X стоит 0,05 доллара, имеет market cap 4 миллиарда и FDV 20 миллиардов. Токен Y стоит 50 долларов, market cap 2 миллиарда и FDV 2,5 миллиарда. Из unit price новичок может решить, что X «дешевле». Из market cap видно обратное: обращающаяся часть X оценивается вдвое выше Y. Из FDV видно ещё одно различие: X имеет огромный будущий supply overhang.
Следующий шаг — не выбирать Y автоматически. Нужно проверить unlock schedule, ликвидность, utility, concentration и security. Market cap помог убрать ошибку номинальной цены и правильно поставить вопросы, но не принял инвестиционное решение вместо пользователя.
Практический сценарий 2: общий рынок растёт, а большинство активов падает
Допустим, крупнейший актив занимает 55% total market cap и растёт на 20%. Большая часть малых токенов снижается на 10–20%. Aggregate способен всё равно показать рост. Пользователь, смотрящий только на общий график, может ошибочно решить, что рынок «растёт весь». Breadth-анализ покажет противоположную картину.
В такой ситуации полезно сравнить total market cap, dominance и равновзвешенные сегменты. Именно поэтому общая капитализация — макроиндикатор, а не описание доходности типичного портфеля.
Практический сценарий 3: market cap вырос после unlock без роста цены
У токена цена 1 доллар и circulating supply 100 миллионов. После крупной разблокировки поставщик данных признаёт ещё 25 миллионов единиц циркулирующими. Цена остаётся около доллара, но market cap растёт со 100 до 125 миллионов. Это не ценовой рост и не гарантированный приток 25 миллионов долларов.
Если на графике не разделять price и supply, событие выглядит позитивным. На самом деле оно может означать увеличение потенциально доступного предложения. Правильная интерпретация требует посмотреть, кому принадлежали разблокированные токены и что произошло с ними on-chain.
Практический сценарий 4: токен с огромной капитализацией невозможно продать крупным объёмом
Предположим, market cap неизвестного токена показывает 800 миллионов долларов, но проверка реальной глубины показывает лишь десятки тысяч долларов спроса около текущей цены. Такая капитализация не даёт владельцу крупной позиции ликвидационную стоимость. Попытка выхода сама сдвинет цену.
В этом случае market cap можно использовать только как грубую номинальную оценку. Для риска важнее liquidity, holder concentration, contract permissions и возможность получить независимую quote на нужный объём.
Практический сценарий 5: сравнение общего рынка через несколько лет
Аналитик сравнивает total market cap 2022 и 2026 годов. За это время вырос supply стейблкоинов, появились новые крупные сети, часть токенов мигрировала, а поставщик расширил coverage. Сравнение одной итоговой цифры всё равно полезно как масштаб, но причинный вывод требует decomposition.
Лучший подход: выделить крупнейшие компоненты обеих дат, отдельно стейблкоины, оценить изменение состава, затем сравнить методологию. Только после этого можно обсуждать, насколько вырос именно рынок, а насколько изменилась его структура и измерение.
Практический сценарий 6: собственная таблица контроля
Для регулярного мониторинга достаточно простой таблицы: date, source, total market cap, BTC share, stablecoin market cap, top-10 share, notes on methodology. Для отдельных токенов добавьте price, circulating supply, market cap, FDV, next unlock и liquidity estimate. Такой журнал намного полезнее случайных скриншотов.
При каждом заметном расхождении сначала проверяйте входные данные. Если цена совпадает, ищите supply. Если supply совпадает, проверяйте price methodology и coverage. Если расходится aggregate, но крупнейшие активы одинаковы, вероятна разница в long tail или правилах включения.
Короткая схема самостоятельной проверки
- Определите, нужен market cap отдельного актива или всего рынка.
- Зафиксируйте источник, дату, время и валюту.
- Проверьте, как источник определяет circulating supply.
- Для токенов изучите total/max supply, treasury, vesting и ближайшие unlock.
- Уточните политику wrapped и bridged представлений.
- Сопоставьте market cap с ликвидностью и глубиной.
- Не интерпретируйте изменение капитализации как равный денежный поток.
- Для исторического сравнения используйте последовательный ряд одной методологии.
Итог
Капитализация крипторынка — полезная шкала относительного размера, если помнить её конструкцию. Она складывается из market cap отдельных активов, а каждый из них зависит от текущей цены и выбранного circulating supply. Поэтому итоговая цифра одновременно отражает рынок и методологию поставщика данных.
Лучший способ пользоваться показателем — не искать «самую правильную» единственную цифру, а задавать конкретный вопрос. Для размера — market cap. Для будущего разводнения — FDV и unlocks. Для исполнимости операции — liquidity и price impact. Для структуры рынка — dominance и сегментные доли. Для исторических on-chain оценок — realized metrics там, где они методологически применимы.
И главное: рост market cap не является квитанцией о притоке такой же суммы денег. Это переоценка обращающегося supply по текущей цене. Когда эта мысль усвоена, общий график перестаёт быть магическим индикатором и превращается в нормальный аналитический инструмент.