Как анализировать криптовалюту перед покупкой? Полезный анализ начинается не с прогноза цены и не с поиска «монеты, которая даст иксы». Его задача — проверить, понимаете ли вы, что именно покупаете, почему на актив может существовать устойчивый спрос, как меняется предложение токенов, насколько рынок ликвиден, кто управляет критическими параметрами, где находятся технические и контрагентские риски и каким способом вы сможете выйти из позиции. Хороший анализ не обещает правильный прогноз. Он уменьшает число неизвестных и помогает заранее определить причины, по которым сделку лучше не открывать.
Это отличает анализ от выбора по рейтингу. Страница OneMagic о том, в какую криптовалюту инвестировать и как сравнивать активы, отвечает прежде всего на вопрос выбора между категориями и инвестиционными тезисами. Настоящий материал решает другую задачу: взять уже найденный актив и провести его через одинаковую процедуру due diligence. В результате BTC, ETH, токен L1, DeFi-токен, мемкоин или новый проект проверяются по одной логике, хотя вес отдельных критериев будет различаться.
В OneMagic для этого удобно использовать модель «12 ворот». Актив не получает автоматического разрешения на покупку только потому, что прошёл один сильный тест. Он последовательно проходит проверку продукта, спроса, функции токена, предложения, разблокировок, капитализации, ликвидности, технической безопасности, управления, команды, рыночного контекста и исполнимости вашей конкретной сделки. Если на важном этапе данных нет, это тоже результат анализа: неизвестность должна либо уменьшать размер позиции, либо полностью останавливать покупку.
Принцип OneMagic: анализ криптовалюты нужен не для того, чтобы доказать себе, что актив вырастет. Он нужен, чтобы попытаться опровергнуть собственную идею до того, как деньги окажутся в позиции.
| Что проверяем | Главный вопрос | Что считается красным флагом |
|---|---|---|
| Продукт | Кому и зачем он нужен | Невозможно назвать пользователя и решаемую задачу |
| Токен | Почему ценность продукта должна отражаться в токене | Продукт может работать без токена, а спрос держится только на спекуляции |
| Предложение | Сколько токенов выйдет на рынок | Большой будущий выпуск без сопоставимого источника спроса |
| Ликвидность | Можно ли купить и продать ваш объём | Тонкий стакан, маленькие DEX-пулы, высокий спред |
| Технология | Кто может изменить контракт и права | Неизвестный owner, proxy, mint или blacklist без объяснения |
| Управление | Кто принимает критические решения | Ключевые полномочия сосредоточены у непрозрачной стороны |
| Рынок | Почему вход делается сейчас | Единственная причина — вертикальный рост цены и FOMO |
| Исполнение | Как купить, хранить и выйти | Маршрут выхода не проверен до входа |
Как анализировать криптовалюту: сначала определите объект анализа
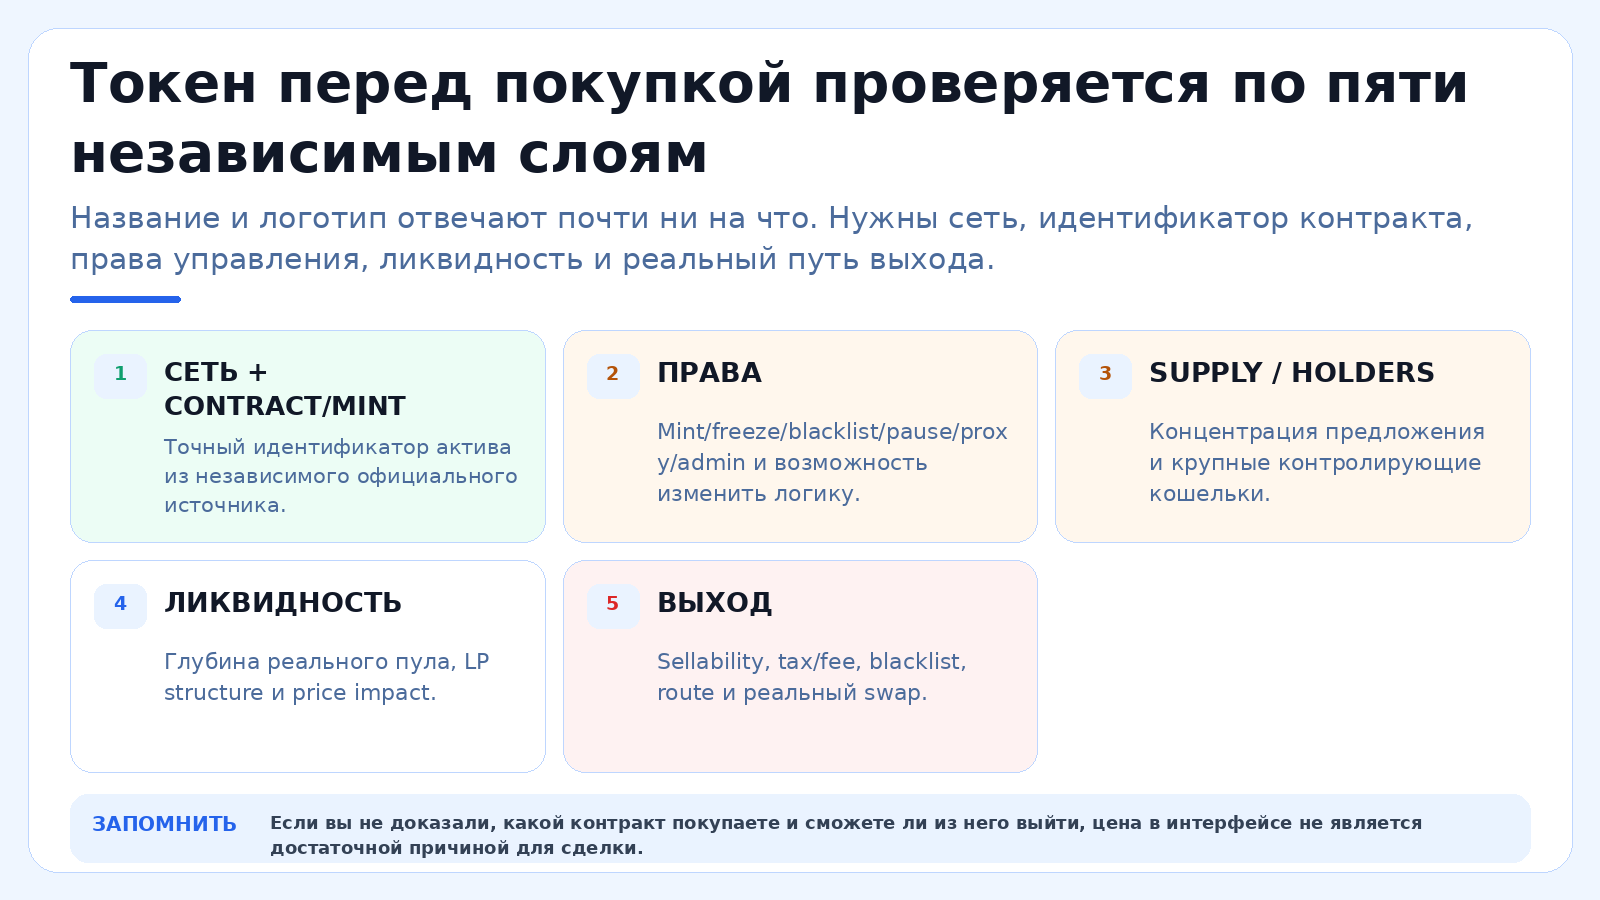
Первая ошибка — пытаться анализировать слово, тикер или красивое название. В крипторынке один тикер может существовать у нескольких токенов, один бренд — выпускать активы в разных сетях, а один проект — иметь нативную монету, governance-токен, wrapped-версию и производный актив. Поэтому анализ начинается с идентификации: полное название, официальный сайт, сеть, адрес контракта, тип актива и место, где он фактически торгуется. Пока эти данные не совпали, любой дальнейший фундаментальный анализ относится к неизвестному объекту.
Ворота 1. Определите, что именно вы собираетесь купить
Для нативной монеты блокчейна контракт может отсутствовать: BTC существует в сети Bitcoin, ETH — как нативный актив Ethereum. Для ERC-20, TRC-20, SPL, TON Jetton и других токенов нужен точный адрес контракта или master-address. На централизованной бирже пользователь может видеть только тикер, поэтому перед внешним выводом необходимо сопоставить его с официальной документацией. Отдельная инструкция OneMagic показывает, как проверить токен перед покупкой по контракту, ликвидности и правам.
Запишите объект в одной строке: «токен X, сеть Y, контракт Z, экономическая функция N». Эта строка кажется формальностью, но сразу отсекает значительную часть ошибок. Если проект рекламируется как «AI-криптовалюта», а токен выпущен сторонним адресом без ссылки из официальных источников, анализ останавливается. Если биржа показывает wrapped-версию, а вы считаете, что покупаете нативную монету, сначала выясните контрагентский риск обёртки.
Разделяйте монету, проект, компанию и токен
Успех компании не всегда означает рост токена. Приложение может наращивать пользователей и выручку, но токен может не участвовать в оплате, не получать комиссии, не давать права на денежные потоки и использоваться только как вознаграждение. В таком случае сильный продукт и слабая токеномика существуют одновременно. Аналитик должен отдельно ответить: что делает продукт и зачем нужен токен.
Обратная ситуация тоже возможна. У токена может быть сильная спекулятивная ликвидность при слабом продукте. Это не запрещает краткосрочную торговлю, но меняет классификацию идеи. Нельзя называть долгосрочной инвестицией позицию, тезис которой состоит только в том, что «монета популярна». Популярность является рыночным фактором, а не доказательством устойчивого источника спроса.
Сформулируйте проверяемую инвестиционную гипотезу
До сбора десятков метрик запишите в двух-трёх предложениях, почему актив вообще рассматривается. Например: «сеть увеличивает экономическую активность; нативный токен нужен для комиссий и стейкинга; при ограниченном чистом выпуске рост использования может поддерживать спрос». Или: «протокол зарабатывает комиссии; governance-токен пока не получает часть экономики, поэтому покупка зависит от будущего изменения модели». Во втором примере слабость видна уже в формулировке.
Гипотеза должна содержать условие ошибки. Если тезис основан на росте использования, определите, какие данные покажут обратное: снижение комиссий, пользователей, объёма, разработчиков или TVL без субсидий. Если тезис основан на дефиците, проверьте будущую эмиссию. Если на доходности — разберите источник дохода. Анализ без условия опровержения превращается в коллекцию подтверждений.
Не начинайте с цены
Цена одной монеты почти ничего не говорит о дороговизне проекта. Токен за 0,01 доллара может иметь огромную оценку из-за триллионов единиц предложения, а монета за десятки тысяч долларов — значительно меньший потенциальный объём выпуска. Поэтому фраза «дешёвая криптовалюта» должна переводиться в язык капитализации, предложения и денежного потока, а не стоимости одной единицы.
Сначала изучайте экономику и только потом график. Такой порядок снижает anchoring: если человек увидел, что актив вырос в пять раз, он начинает объяснять фундаментальные данные в пользу уже понравившейся истории. Анализ должен работать наоборот: сначала критерии, затем цена как один из факторов решения.
Определите горизонт анализа
Один и тот же актив можно анализировать по-разному для недели и для трёх лет. Краткосрочная сделка сильнее зависит от ликвидности, календаря событий, новостей и структуры рынка. Долгосрочная позиция требует большего веса продукту, экономике токена, эмиссии, governance и способности проекта переживать циклы. В материале про инвестиции в криптовалюту и систему управления риском этот вопрос рассматривается на уровне портфеля; здесь горизонт нужен, чтобы правильно расставить веса критериев анализа.
Не подменяйте горизонт после сделки. Если покупка была спекуляцией на листинг, падение цены не превращает её автоматически в «долгосрочную инвестицию». Если позиция рассчитана на годы, суточная свеча не должна быть единственным поводом пересмотреть фундаментальный тезис. Назначение позиции фиксируется до входа.
Продукт, пользователи и источник спроса на токен
Соберите паспорт источников, а не набор вкладок
Анализ становится воспроизводимым, когда каждое ключевое число имеет источник и дату. Создайте простую таблицу: показатель, значение, источник, дата проверки, комментарий. Для supply это официальный explorer и документация; для unlock — tokenomics и vesting-контракты; для ликвидности — конкретная пара; для governance — активный контракт и последние предложения. Если через три месяца число изменится, вы увидите не только новое значение, но и историю.
Это особенно важно для агрегаторов. Они удобны как навигация, но могут использовать собственную методику circulating supply, объёма или классификации адресов. Агрегатор показывает сигнал, затем аналитик идёт в первичный источник. Если первичного источника нет, в карточке ставится «не подтверждено», а не догадка.
Разделяйте факт, оценку и предположение
В заметках используйте три категории. Факт: «в контракте существует функция mint и её вызывает такой-то role». Оценка: «контроль mint одной стороной повышает риск». Предположение: «команда, вероятно, не будет использовать функцию». Смешение этих уровней создаёт ложную уверенность. Чем больше тезис держится на предположениях, тем меньше должен быть риск-бюджет.
То же относится к прогнозу adoption. Факт — число платящих пользователей и комиссий. Оценка — рост может указывать на product-market fit. Предположение — рост продолжится тем же темпом. В инвестиционной карточке предположение должно иметь условие проверки и дату пересмотра.
Ворота продукта отвечают на простой, но неудобный вопрос: что должно происходить в реальном использовании проекта, чтобы держателю токена стало экономически лучше. Белая бумага, сайт и количество подписчиков сами по себе не дают ответа. Нужно проследить цепочку от пользователя до спроса на актив. Если связь отсутствует, цена может поддерживаться исключительно ожиданием следующего покупателя.
Ворота 2. Кто пользователь и какую проблему решает проект
Опишите пользователя без слов «криптосообщество». Для L1 это разработчики и пользователи приложений, которым нужны вычисления и расчёт. Для DEX — трейдеры и поставщики ликвидности. Для oracle-сети — протоколы, которым нужны внешние данные. Для стейблкоина — участники, которым нужна расчётная единица и ликвидность. Если команда заявляет десяток несвязанных аудиторий, это может означать отсутствие конкретного product-market fit.
Затем спросите, какую существующую альтернативу проект пытается заменить и почему пользователь должен перейти. Быстрее, дешевле, безопаснее, ликвиднее, совместимее, приватнее — каждое преимущество должно измеряться. «Революционная технология» без сравнительной метрики не является основанием для оценки.
Отделите реальные пользователи от субсидированных
Airdrop, liquidity mining, points и высокая APR способны быстро создать активность. Но пользователь, пришедший за бесплатным токеном, не равен пользователю, готовому платить за продукт. Сравните поведение до и после стимулов: сохраняются ли транзакции, комиссии, депозиты, разработчики и повторное использование после уменьшения награды. Если вся экономика исчезает вместе с subsidy, держатели токена фактически финансируют активность через разводнение.
Не делайте вывод по одной метрике. TVL можно увеличить крупными стимулами, число адресов — дешёвыми транзакциями, объём — wash trading, подписчиков — маркетингом. Полезнее искать несколько независимых сигналов: комиссии, удержание пользователей, разработчиков, органические приложения, глубину ликвидности и денежный поток протокола.
Проверьте источник спроса на сам токен
Токен может быть нужен для оплаты комиссий, залога, стейкинга, governance, доступа к ресурсу, скидки или распределения доходов. Каждая функция имеет разную экономическую силу. Governance без реального контроля может создавать слабый спрос. Скидка работает только если продукт востребован. Стейкинг создаёт блокировку предложения, но награды могут финансироваться новой эмиссией. Комиссия сети создаёт обязательный спрос, однако его величина зависит от реального использования.
Составьте карту потоков: кто покупает токен, зачем, как долго держит и кому продаёт. Если валидатор получает вознаграждение и сразу продаёт его для покрытия расходов, стейкинг одновременно создаёт спрос на залог и постоянное предложение наград. Если пользователи платят комиссии, но вся комиссия сжигается, эффект другой. Не используйте одно слово «utility» вместо расчёта механики.
Выручка протокола не равна доходу держателя
В DeFi и инфраструктурных проектах часто публикуют fees, revenue и protocol earnings. Нужно выяснить, кому принадлежат эти деньги. Комиссии могут полностью уходить поставщикам ликвидности, валидаторам, команде, казначейству или на buyback/burn. Токен может не иметь права ни на один поток. Тогда высокая выручка продукта подтверждает его использование, но не автоматически инвестиционную ценность токена.
Сравнивайте токен с акциями осторожно. Токен обычно не даёт тех же юридических прав на активы и денежные потоки компании. Даже если governance может проголосовать за распределение комиссии, будущая возможность не равна текущему обязательству. В модели OneMagic потенциальный value accrual записывается отдельно от уже работающего.
Проверьте конкурентное преимущество
Криптопроект может быстро копировать функцию конкурента. Поэтому преимущество должно быть труднее копирования интерфейса: ликвидность, интеграции, сетевой эффект, безопасность, разработчики, лицензии, распределённая инфраструктура, стандарты, уникальная технология или устойчивый бренд. Если единственное преимущество — временная высокая доходность, оно исчезнет при прекращении наград.
Сравните минимум с двумя альтернативами. Если проект утверждает, что у него самые низкие комиссии, посмотрите цену полной операции у конкурентов. Если «самая быстрая сеть» — проверяйте финальность, требования к узлам и стабильность. Анализ становится качественнее, когда проект оценивается не в вакууме, а относительно доступных замен.
Проверьте зависимость от одной платформы
Токен может быть популярен только потому, что его поддерживает одна биржа, один кошелёк или одно приложение. Это концентрационный риск. Делистинг, изменение API, прекращение incentives или конфликт с партнёром способен резко уменьшить ликвидность. Сильнее выглядит актив, у которого несколько независимых площадок, кошельков и сценариев использования.
Для инфраструктурного проекта полезно проверить реальные интеграции: не логотипы на сайте, а работающие контракты, документацию и транзакции. Партнёрство, состоящее из совместного пресс-релиза, не равно экономическому использованию.
Токеномика: предложение, FDV, эмиссия и разблокировки
Токеномика отвечает на вопрос, сколько актива существует сейчас, сколько появится позже, кому принадлежит будущий выпуск и что должно поглотить это предложение. Даже сильный продукт может быть плохой покупкой при цене, которая уже учитывает чрезмерные ожидания, и при агрессивном графике выпуска. Поэтому цена токена анализируется вместе с количеством единиц.
Ворота 3. Circulating supply против total и max supply
Circulating supply показывает оценку количества токенов в обращении. Total supply включает выпущенные единицы за вычетом определённых сжиганий, а max supply, если он существует, задаёт предельный выпуск по правилам проекта. В разных агрегаторах методика может различаться, поэтому для значимой инвестиции данные нужно сверять с официальной документацией и блокчейном.
Основная ошибка — смотреть только на circulating supply. Если сегодня обращается 10% будущего предложения, текущая цена формируется на маленьком float. По мере unlock рынок должен поглотить новые токены. Сам факт разблокировки не означает падение, но увеличивает требования к будущему спросу.
Рыночная капитализация не является суммой вложенных денег
Market cap рассчитывается как текущая цена умноженная на circulating supply. Это сравнительная оценка, а не банковский счёт проекта и не сумма капитала, которую можно вывести по текущей цене. Если крупный держатель начинает продавать, цена снижается по стакану, поэтому фактическая реализуемая стоимость будет другой. Отдельная статья OneMagic объясняет, как считается капитализация крипторынка и почему она не равна вложенным деньгам.
Используйте market cap для сравнения относительного масштаба, но не как показатель качества. Актив с капитализацией 500 млн долларов не «дешевле» проекта на 5 млрд только из-за меньшей цифры. Нужно учитывать продукт, предложение, ликвидность, риски и ожидаемое разводнение.
Ворота 4. FDV и разрыв с текущей капитализацией
Fully Diluted Valuation — условная оценка при учёте всего соответствующего предложения по текущей цене. Практически важен не сам FDV, а разрыв между текущим market cap и будущей разводнённой оценкой. Большой разрыв означает, что существенная доля токенов ещё не участвует в рынке. Чтобы цена сохранялась при выпуске, спрос должен поглощать дополнительное предложение.
FDV нельзя использовать механически. Не все токены выйдут завтра, часть может быть заблокирована на годы, max supply может меняться governance, а спрос может расти. Поэтому после просмотра FDV переходите к календарю unlocks, получателям и реальной ликвидности. Метрика является сигналом для следующего вопроса, а не готовым verdict.
Ворота 5. Vesting, cliff и unlock
Найдите график команды, инвесторов, фонда, ecosystem incentives, treasury и community allocation. Важны дата cliff, частота разблокировок, объём каждого события и получатель. Отдельное руководство OneMagic показывает, как читать vesting, cliff и график разблокировки токенов.
Задайте экономический вопрос: есть ли у получателя причина продавать. Ранний инвестор с очень низкой себестоимостью может фиксировать прибыль даже после сильного падения цены. Команда может иметь долгосрочные стимулы, но также расходы. Фонд может распределять токены грантами. Не каждое перемещение равно продаже, однако концентрация будущего предложения требует более осторожного размера позиции.
Эмиссия и staking rewards
Стейкинг-доходность часто воспринимается как бесплатный процент. Проверьте, из чего платится награда. Если в основном из новой эмиссии, держатель получает больше токенов, но общее предложение также растёт. Реальная экономическая доходность зависит от изменения доли в сети и цены, а не только APR. Сравните выпуск на год с комиссиями, burn и спросом.
Составьте минимальную таблицу предложения на 12–24 месяца: текущий circulating supply, scheduled unlocks, staking emission, rewards, treasury distributions и burn. Затем посчитайте чистое изменение. Даже грубая модель полезнее общей фразы «токен дефляционный».
Burn и buyback: проверяйте источник
Сжигание уменьшает предложение только если токены действительно становятся недоступными. Маркетинговое объявление о burn нужно подтверждать транзакцией и механикой. Buyback имеет экономический смысл, если понятно, откуда берутся средства: реальные доходы, treasury или новая эмиссия. Если проект выпускает сто миллионов токенов и сжигает один миллион ради новости, чистое предложение всё равно растёт.
Подробно эта тема раскрыта в материале о том, как burn влияет на цену и предложение токена. В едином анализе burn рассматривается только в составе полного баланса выпуска.
Концентрация держателей
Проверьте крупнейшие адреса и попытайтесь классифицировать их: биржи, bridge, treasury, vesting, маркет-мейкеры, staking-контракты, команда. Сырые проценты без классификации могут вводить в заблуждение. Адрес биржи представляет тысячи клиентов, а treasury может быть контролируемым multisig. Но если несколько частных адресов контролируют большую часть свободного предложения, рыночный риск выше.
Особенно внимательно относитесь к концентрации ликвидности и governance одновременно. Крупный держатель может влиять на цену и голосование. Если проект позиционируется как децентрализованный, а критические решения зависят от нескольких адресов, тезис нужно скорректировать.
| Показатель | Что записать | Красный флаг |
|---|---|---|
| Circulating supply | Текущее обращение и источник данных | Метрика существенно расходится между источниками |
| FDV | Разрыв с market cap | Низкий float при огромном будущем выпуске |
| Unlocks | 12–24 месяца, получатели | Крупные события относительно дневной ликвидности |
| Staking emission | Новый выпуск за год | APR финансируется почти только разводнением |
| Burn | Фактическая механика и объём | Маркетинговый burn меньше нового выпуска |
| Concentration | Крупные классифицированные адреса | Несколько сторон контролируют float и governance |
Сравнивайте токеномику с конкурентами одного класса
FDV, эмиссия и allocation имеют смысл в сравнении с проектами похожего назначения. Для новой L1 можно сопоставить долю circulating supply, validator rewards, developer incentives и treasury с другими L1. Для DEX — распределение токена между liquidity incentives, командой и governance. Такой peer-comparison помогает заметить крайности, которые на отдельной странице проекта выглядят нормально.
Но не копируйте мультипликаторы механически. Две сети с одинаковым FDV могут иметь разное использование, безопасность и денежную политику. Сравнение нужно для формирования вопросов: почему новый проект оценивается как зрелый конкурент при меньших комиссиях и пользователях; почему его unlocks быстрее; чем оправдана премия.
Проверьте, как токен переживает собственный рост
Иногда продукт растёт, но держатель токена разводняется быстрее. Постройте сценарий: если комиссии, пользователи или TVL увеличатся вдвое, а supply за тот же период вырастет на 80%, насколько улучшится экономика на одну единицу токена? Это не точная valuation-модель, а способ увидеть направление. Рост проекта и рост ценности токена — разные переменные.
Для staking-проектов полезно считать реальную долю. Если вы не стейкаете при высокой инфляции, ваша доля сети уменьшается. Если стейкаете, появляется slashing, lock и validator risk. Поэтому «APR 12%» нельзя включать в плюс без стоимости участия и инфляции.
Рынок и ликвидность: можно ли купить и выйти по реальной цене
Фундаментально интересный актив может быть непригодным для вашей суммы. Ликвидность определяет исполнимость: насколько цена изменится при входе и выходе, какой спред вы заплатите, сможете ли быстро продать позицию и на каких площадках. Рыночная капитализация не заменяет эту проверку. У проекта может быть высокая оценка при тонком реальном рынке.
Ворота 6. Где реально торгуется актив
Составьте список централизованных бирж и DEX, но проверяйте не количество логотипов, а реальные пары и объём. Листинг на десяти маленьких площадках может быть слабее одной глубокой пары. На DEX важны размер пула, распределение ликвидности и возможность владельца вывести её. Для новых токенов полезен DEX Screener и проверка пар, объёма и ликвидности.
Проверьте, совпадает ли контракт на всех площадках. Токен-клон может использовать тот же тикер. Для CEX убедитесь, что доступен вывод в нужной сети. Возможность купить внутреннюю запись без работающего вывода увеличивает зависимость от биржи.
Спред и глубина стакана
Спред — расстояние между лучшей заявкой на покупку и продажу. На ликвидном рынке он обычно уже, но одного спреда недостаточно. Посмотрите глубину на нескольких уровнях. Если ваша заявка съедает значительную часть стакана, market order даст худшую среднюю цену. Лимитный ордер контролирует цену, но не гарантирует исполнение.
Для анализа запишите не только дневной volume, а ожидаемое проскальзывание именно на вашу сумму. Актив может быть пригоден для позиции на 20 тыс. рублей и неудобен для 5 млн. Это одна из причин, почему универсальный рейтинг монет не заменяет персональный due diligence.
Проверьте качество объёма
Большой reported volume может включать маркет-мейкинг и искусственную активность. Сравнивайте объём между независимыми площадками, спред, глубину, число сделок и изменение ликвидности в спокойный и волатильный период. Если почти весь объём сосредоточен на одной малоизвестной бирже, считайте это риском.
На DEX сравните объём с TVL пула и комиссиями. Необычно высокий оборот при маленькой ликвидности может отражать спекулятивную активность или ботов. На CEX дополнительно важна возможность вывести актив: торговый объём без работающего withdrawal не даёт полноценной ликвидности владельцу.
Ликвидность токена и ликвидность вашего выхода
Отдельная статья OneMagic объясняет, что такое ликвидность криптовалюты и как её проверять. Для инвестиционного анализа добавьте сценарий стресса: что будет, если рынок упадёт на 30%, основная биржа остановит вывод, а DEX-пул уменьшится вдвое. Не нужно предсказывать такое событие; нужно понять, не исчезнет ли ваш маршрут выхода.
Позиция становится опаснее, если продать её можно только через один bridge, один CEX или одну пару. Дополнительные независимые маршруты уменьшают операционный риск. Это особенно важно для wrapped assets и токенов небольших сетей.
Сравните капитализацию с реальной ликвидностью
У двух токенов может быть одинаковый market cap, но разная глубина рынка. Один торгуется на глобальных биржах с крупными стаканами, второй — на нескольких пулах. Поэтому в чек-листе OneMagic капитализация получает баллы только вместе с ликвидностью. Сама по себе высокая оценка не делает актив безопасным.
Полезный коэффициент — отношение вашего размера позиции к доступной ликвидности. Он не имеет универсального порога, но показывает, насколько вы зависите от состояния рынка. Чем больше ваша доля относительно глубины, тем выше требования к плану выхода и лимитным ордерам.
Волатильность и гэпы
Посмотрите не только среднюю доходность, но и исторические просадки, внутридневные движения и реакцию на новости. Малоликвидный токен может делать резкие гэпы, когда стоп-ордер исполняется значительно хуже ожидаемой цены. Для долгосрочного инвестора это влияет на размер позиции; для краткосрочного — на саму возможность управлять риском.
Не превращайте прошлую волатильность в точный прогноз. Она показывает диапазон наблюдавшегося поведения, а не максимум будущего риска. Новый листинг или изменение ликвидности может сделать распределение совсем другим.
Отделите цену индекса от цены исполнения
Агрегатор показывает усреднённую котировку. Вы покупаете на конкретной площадке, где есть собственный стакан, комиссия и спред. Поэтому анализ «токен стоит 1 доллар» должен завершаться проверкой реальной цены вашей сделки. Это особенно важно при покупке за рубли через несколько конвертаций.
Запишите полную стоимость: рубли → промежуточный актив → торговая пара → вывод → network fee. Иногда более высокая котировка на известной бирже даёт лучший итог благодаря ликвидности и дешёвому выводу.
Сравните CEX и DEX как независимые рынки
Если актив торгуется и на CEX, и на DEX, сравните цену, объём и глубину. Большой постоянный разрыв может указывать на ограничения вывода, bridge-risk, разные версии токена или слабый arbitrage. Нормальный арбитраж обычно сближает рынки, когда перемещение актива между ними работает свободно.
Проверьте депозиты и выводы перед покупкой. Иногда CEX показывает высокий объём, но withdrawal сети временно закрыт. В таком случае пользователь имеет ликвидность только внутри площадки и не может воспользоваться DEX или self-custody. Для долгосрочной позиции это серьёзный контрагентский риск.
Сделайте стресс-тест ликвидности на собственную позицию
Возьмите предполагаемую сумму и смоделируйте не только покупку, но и выход в плохой день. Уменьшите глубину стакана вдвое, увеличьте spread, предположите падение цены и рост сетевой комиссии. Если даже после этого позиция продаётся без разрушительного slippage, ликвидность более устойчива. Если нормальный выход существует только при сегодняшнем идеальном рынке, размер позиции нужно уменьшить.
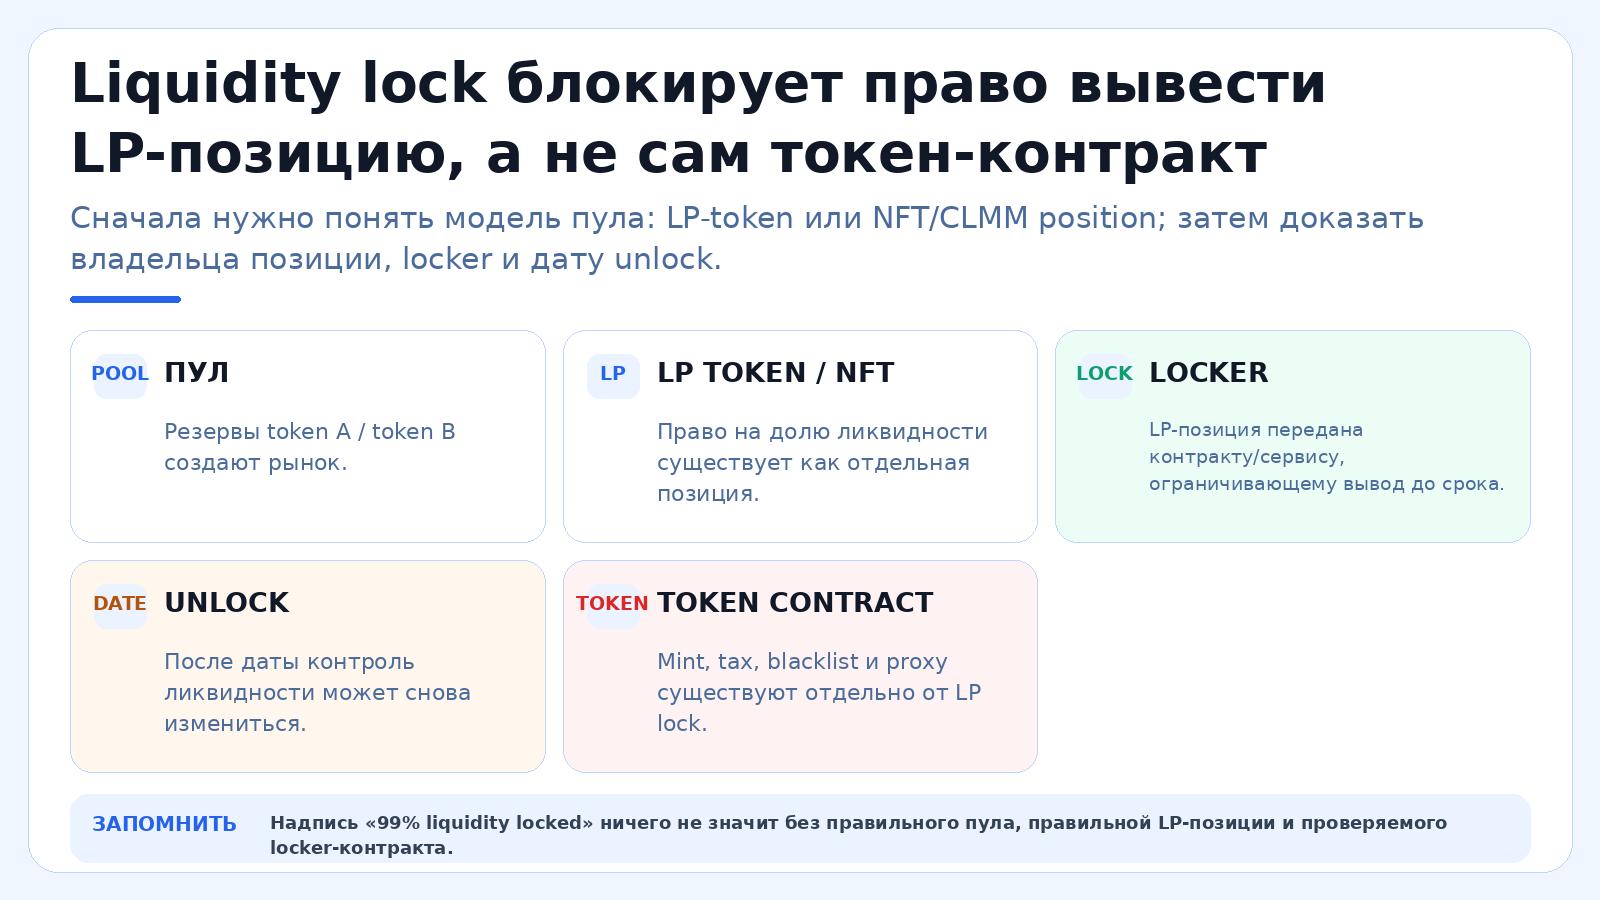
Для DEX посмотрите, какая часть ликвидности принадлежит нескольким LP и может ли она быть удалена. Для новых токенов locked liquidity имеет значение, но lock сам по себе не гарантирует честность контракта. Анализируйте pool и token contract одновременно.
Технический анализ проекта: контракт, права и безопасность
Технический блок не требует быть разработчиком смарт-контрактов, но требует понимать, какие полномочия существуют. Токен может иметь owner, proxy-admin, mint role, blacklist, pause, upgrade и возможность менять комиссии. Эти функции не всегда плохие: стейблкоину нужен механизм комплаенса, а молодой протокол может использовать upgradeable architecture. Риск возникает, когда полномочия неизвестны, контролируются одной стороной или противоречат заявленной модели.
Ворота 7. Проверьте официальный контракт
Адрес берите из нескольких согласованных источников: официальный сайт, документация, проверенная страница проекта и биржа. Не используйте контракт из Telegram, комментария или рекламы. Затем откройте его в обозревателе сети и проверьте имя, supply, holders, transfers, creator и verified source, если он доступен.
Пошаговая инструкция OneMagic о том, как проверить smart contract токена, proxy, owner и риски, закрывает техническую часть глубже. В едином чек-листе достаточно зафиксировать критические полномочия и понять, кто ими управляет.
Proxy и возможность обновления
Upgradeable proxy означает, что логика контракта может изменяться без смены пользовательского адреса токена или протокола. Это удобно для исправления ошибок, но добавляет governance risk. Найдите admin, timelock, multisig и историю upgrades. Если один ключ способен заменить реализацию мгновенно, держатель зависит от безопасности и добросовестности этого ключа.
Сильнее выглядит система с публичным governance, timelock и multisig, но это не абсолютная защита. Проверьте количество подписантов, независимость сторон и возможность emergency action. Формальная схема 3-of-5 мало помогает, если все ключи контролирует одна команда.
Mint, freeze, blacklist и pause
Возможность mint увеличивать supply должна соответствовать токеномике. Если документация говорит о фиксированном предложении, а owner может выпускать новые токены, это критическое противоречие. Freeze и blacklist могут быть нормальной частью централизованного стейблкоина, но неприемлемы для тезиса о полностью цензуроустойчивом активе.
Записывайте не «есть функция — плохо», а «есть функция → кто контролирует → зачем нужна → какие ограничения». Это делает анализ зрелее бинарного рейтинга.
Аудит не равен гарантии
Наличие security audit снижает часть неопределённости, но не гарантирует отсутствие уязвимостей. Проверьте дату, конкретную версию кода, scope, найденные проблемы и статус исправлений. Старый аудит до крупного upgrade может быть мало релевантен текущей реализации. Несколько независимых аудитов полезнее одного маркетингового логотипа.
Для протокола дополнительно смотрите bug bounty и историю инцидентов. Важно не отсутствие проблем как таковых, а качество реакции: была ли остановка, компенсация, post-mortem, изменения процедур. Проект, который честно описал и исправил инцидент, может быть прозрачнее проекта без публичной истории.
Bridge и wrapped assets
Если токен используется через bridge, появляется дополнительный слой риска: оригинальный актив, контракт моста, валидаторы или multisig, wrapped token и ликвидность. Анализируйте не только базовый проект. Потеря bridge может обесценить обёрнутый актив при сохранении цены оригинала.
До покупки уточните, нативный ли токен торгуется на площадке. Для долгосрочного хранения предпочтение нативной форме может уменьшить число зависимостей, если она доступна и подходит вашей стратегии.
Оракулы и внешние зависимости
DeFi-протокол может быть технически безопасен, но зависеть от oracle, bridge, stablecoin, DEX и governance другого проекта. Постройте dependency map: что должно продолжать работать, чтобы ваш актив сохранял функцию. Чем больше критических внешних компонентов, тем больше совокупный риск.
Не обязательно отказываться от сложного протокола. Но размер позиции должен отражать количество независимых точек отказа. Высокая доходность часто является компенсацией за несколько наложенных рисков.
Проверьте историю сети и остановок
Для L1/L2 посмотрите uptime, крупные остановки, reorg, проблемы финальности и процесс обновлений. Сеть, которая периодически останавливается, может всё равно иметь сильную экосистему, но тезис о «непрерывной инфраструктуре» требует корректировки. Сравнивайте продолжительность и реакцию валидаторов.
Техническая история полезна как тест governance: кто имеет право перезапустить сеть, как согласуются исправления, есть ли прозрачный post-mortem. Это связывает technology и управление.
Проверьте multisig не по названию, а по составу
Надпись «treasury protected by multisig» звучит надёжно, но параметры решают всё. Схема 2-of-3, где три ключа у сотрудников одного основателя, отличается от 4-of-7 с независимыми участниками и публичными адресами. Найдите threshold, подписантов, историю транзакций и timelock. Если личности неизвестны, оцените хотя бы независимость адресов и операционную историю.
Для критических upgrade-key полезен timelock: пользователи получают время увидеть изменение до исполнения. Отсутствие timelock не делает проект автоматически мошенническим, но увеличивает скорость потенциального ущерба и должно влиять на score.
Ищите несоответствие обещанной децентрализации фактическим правам
Чем сильнее маркетинг обещает «полностью децентрализованный» актив, тем строже проверка admin rights. Если команда может поставить протокол на паузу, заменить implementation, изменить oracle и переместить treasury, модель фактически имеет доверенную сторону. Это может быть приемлемо для раннего проекта, но инвестиционный тезис должен называть риск честно.
Обратная ситуация: отсутствие admin-key уменьшает один риск, но затрудняет быстрое исправление ошибки. Децентрализация — не бесплатная безопасность, а другой набор компромиссов.
Команда, governance, treasury и качество раскрытия информации
Криптовалюта может быть технически децентрализованной, но экономически зависеть от небольшой команды. Анализ людей нужен не для поиска «известных лиц», а для понимания стимулов и полномочий. Кто контролирует treasury, upgrade keys, маркетинг, grants, листинги и будущие unlocks? Если ответы скрыты, это самостоятельный риск.
Ворота 8. Команда и проверяемая история
Для публичной команды проверьте предыдущие проекты, реальные роли и соответствие заявленного опыта. Для анонимной команды требование к прозрачности кода, multisig и governance должно быть выше. Анонимность сама по себе не означает мошенничество, но уменьшает доступные способы проверки ответственности.
Не считайте фотографию известного советника доказательством участия. Найдите подтверждение с обеих сторон. Аналогично список партнёров должен подтверждаться реальными интеграциями, а не логотипами.
Распределение токенов и конфликт интересов
Сопоставьте allocation команды, инвесторов, фонда и community. Большая доля инсайдеров не автоматически плоха, если vesting длинный и стимулы согласованы, но повышает концентрацию. Особенно рискованна комбинация: маленький public float, высокая FDV и крупные ранние allocations с близкими unlocks.
Смотрите себестоимость ранних раундов, если она раскрыта. Инвестор, купивший токен в десятки раз дешевле рынка, имеет другой стимул, чем розничный покупатель. Это не обвинение, а экономический факт, который нужно учитывать.
Ворота 9. Governance на практике
Проверьте, кто может создавать proposal, кто голосует, какой quorum и timelock, есть ли delegation и emergency council. Затем посмотрите последние реальные голосования. Если формально голосуют тысячи адресов, но исход решают несколько делегатов, фактическая централизация выше рекламной.
Governance risk особенно важен, если может менять emission, treasury spending, collateral, комиссии или upgrade. Для пассивного держателя отсутствие участия не отменяет последствия решений других.
Treasury: сколько денег и в чём они хранятся
Казначейство финансирует разработку и incentives. Проверьте состав: stablecoins, BTC/ETH, собственный токен, LP-позиции. Treasury, почти полностью состоящий из собственного токена, выглядит большим на бумаге, но при кризисе его реализация давит на цену. Сильнее диверсифицированный резерв с понятным runway.
Сопоставьте расходы с доходами. Если проект ежегодно тратит десятки миллионов на grants и маркетинг без устойчивой выручки, treasury имеет срок. Когда субсидии закончатся, активность может снизиться.
Разработчики и репозитории
Количество commits само по себе легко вводит в заблуждение. Смотрите активность ключевых репозиториев, число независимых contributors, releases, issue resolution и техническую документацию. Большой monorepo может создавать тысячи автоматических commits, не означающих быстрый продуктовый прогресс.
Для закрытого проекта отсутствие публичного кода не обязательно проблема, если модель централизованная и это честно заявлено. Но тогда инвестиционный тезис должен учитывать доверие к компании, а не рассказывать о полной децентрализации.
Прозрачность плохих новостей
Оцените, как команда сообщает об инцидентах, задержках roadmap, unlocks и изменениях. Если негативные события скрываются до появления данных on-chain, риск выше. Хорошая коммуникация не гарантирует успеха, но позволяет инвестору своевременно пересматривать тезис.
Проверяйте дату каждого документа. Старый whitepaper может описывать токеномику, которая уже изменена governance. Сохраняйте ссылку и дату анализа, чтобы при следующем пересмотре понимать, что именно изменилось.
Оцените runway проекта
Если доступны данные treasury и расходов, грубо оцените, на сколько месяцев хватит ликвидных резервов без продажи собственного токена. Проект с 200 млн долларов treasury, из которых 180 млн — собственный неликвидный токен, имеет меньше устойчивого runway, чем кажется по headline. Отдельно учитывайте обязательства по грантам, payroll и incentives.
Runway особенно важен на медвежьем рынке. Если команда вынуждена продавать treasury для финансирования разработки, это создаёт дополнительное предложение. Сильный баланс не гарантирует успех, но даёт времени больше для адаптации.
Проверьте, кто получает выгоду от governance
Governance proposal может перераспределять доход, emissions и treasury. Посмотрите, какие категории держателей систематически выигрывают от решений: validators, LP, ранние инвесторы, команда, пользователи. Если governance постоянно субсидирует одну группу за счёт разводнения остальных, это часть токеномики.
Полезно прочитать несколько спорных голосований, а не только успешные. Они показывают реальную культуру управления, концентрацию голосов и способность сообщества сопротивляться команде.
График, новости и рыночный контекст: когда фундаментала недостаточно
Фундаментальный анализ отвечает, что представляет собой актив. Рыночный анализ помогает понять, какие ожидания уже отражены в цене и насколько опасен конкретный момент исполнения. Эти уровни нельзя смешивать. Хороший проект можно купить по чрезмерной цене, а слабый проект может долго расти на спекулятивном спросе.
Ворота 10. Как анализировать криптовалюту по графику без магии
График используйте для структуры рынка: тренд, диапазон, волатильность, объём, уровни, реакция на события. Не превращайте линию поддержки в фундаментальный аргумент. Запрос `как анализировать криптовалюту по графику` существует отдельно, и ему соответствует технический подход; в инвестиционном due diligence график — один из последних слоёв, а не начало.
Сравните несколько таймфреймов. Актив может выглядеть растущим на часовом графике и находиться в многомесячном нисходящем тренде. Для долгосрочной позиции дневной и недельный контекст важнее минутного шума. Для краткосрочной — наоборот, но фундаментальные риски не исчезают.
Объём подтверждает движение не всегда
Рост цены на увеличивающемся реальном объёме отличается от пампа в тонком стакане. Проверьте распределение объёма между площадками, funding и open interest для деривативов, если они существенны. Сильный leveraged market может ускорять движения ликвидациями, не отражая изменение фундаментального спроса.
Не пытайтесь вывести точный прогноз из одной метрики. Объём, OI, funding и spot flow рассматриваются вместе с ликвидностью и событием. Их задача — показать структуру риска входа.
Рыночный цикл и доминация Bitcoin
Альткоины зависят не только от собственной истории, но и от состояния широкого рынка. Доминация BTC, капитализация TOTAL/TOTAL2, ликвидность стейблкоинов и риск-аппетит влияют на потоки. OneMagic отдельно объясняет, как читать доминацию Bitcoin и рынок альткоинов, а также как определять альтсезон без угадывания даты.
Эти индикаторы не заменяют анализ токена. Они помогают понять, почему хороший актив может временно отставать или почему слабые проекты растут одновременно. Рыночный режим влияет на timing, но не делает плохую токеномику хорошей.
Ворота 11. Катализаторы и календарь
Составьте календарь на ближайшие месяцы: unlocks, mainnet, upgrade, governance vote, листинг, delisting, airdrop snapshot, окончание incentives, судебное или регуляторное событие. Для каждого запишите направление неопределённости. Катализатор может быть позитивным для продукта и негативным для цены, если ожидание уже заложено.
Особенно опасно покупать перед событием только потому, что «после него точно вырастет». Рынок торгует ожидания. Сценарий buy the rumor, sell the news возникает, когда хорошие новости уже учтены в цене. Анализ должен включать альтернативный сценарий.
Проверяйте новости по первоисточнику
Сообщение в Telegram, X или новостном агрегаторе может искажать документ. OneMagic имеет отдельный материал о том, как проверять новости крипты, источники и даты. В due diligence каждое существенное утверждение — инвестиция, partnership, audit, upgrade, lawsuit — должно иметь первичный источник.
Проверяйте дату. Старую новость часто распространяют повторно во время движения цены. Если факт уже известен месяцы, он не является новым катализатором только потому, что появился в ленте сегодня.
Регулирование и доступность актива
Правовой режим влияет на возможность покупать, хранить и продавать актив через конкретных посредников. В России правила обращения криптовалют существенно обновились с 1 сентября 2026 года. Для практической операции нужно проверять актуальные требования посредника, статус инвестора, доступный перечень активов и лимиты. Общая логика собрана в статье о регулировании криптовалюты в России.
Регуляторный риск анализируется на уровне проекта и пользователя. Проект может зависеть от конкретной юрисдикции, а пользователь — от доступности площадки. Техническая возможность открыть сайт не равна юридической доступности продукта.
On-chain данные: полезны, если есть вопрос
Не собирайте десятки графиков без гипотезы. On-chain должен отвечать на конкретный вопрос: растёт ли число активных пользователей, как меняется supply на биржах, что делают крупные адреса, где находятся treasury и vesting, сколько платит сеть комиссий. Одна метрика легко манипулируется, поэтому используйте связку данных.
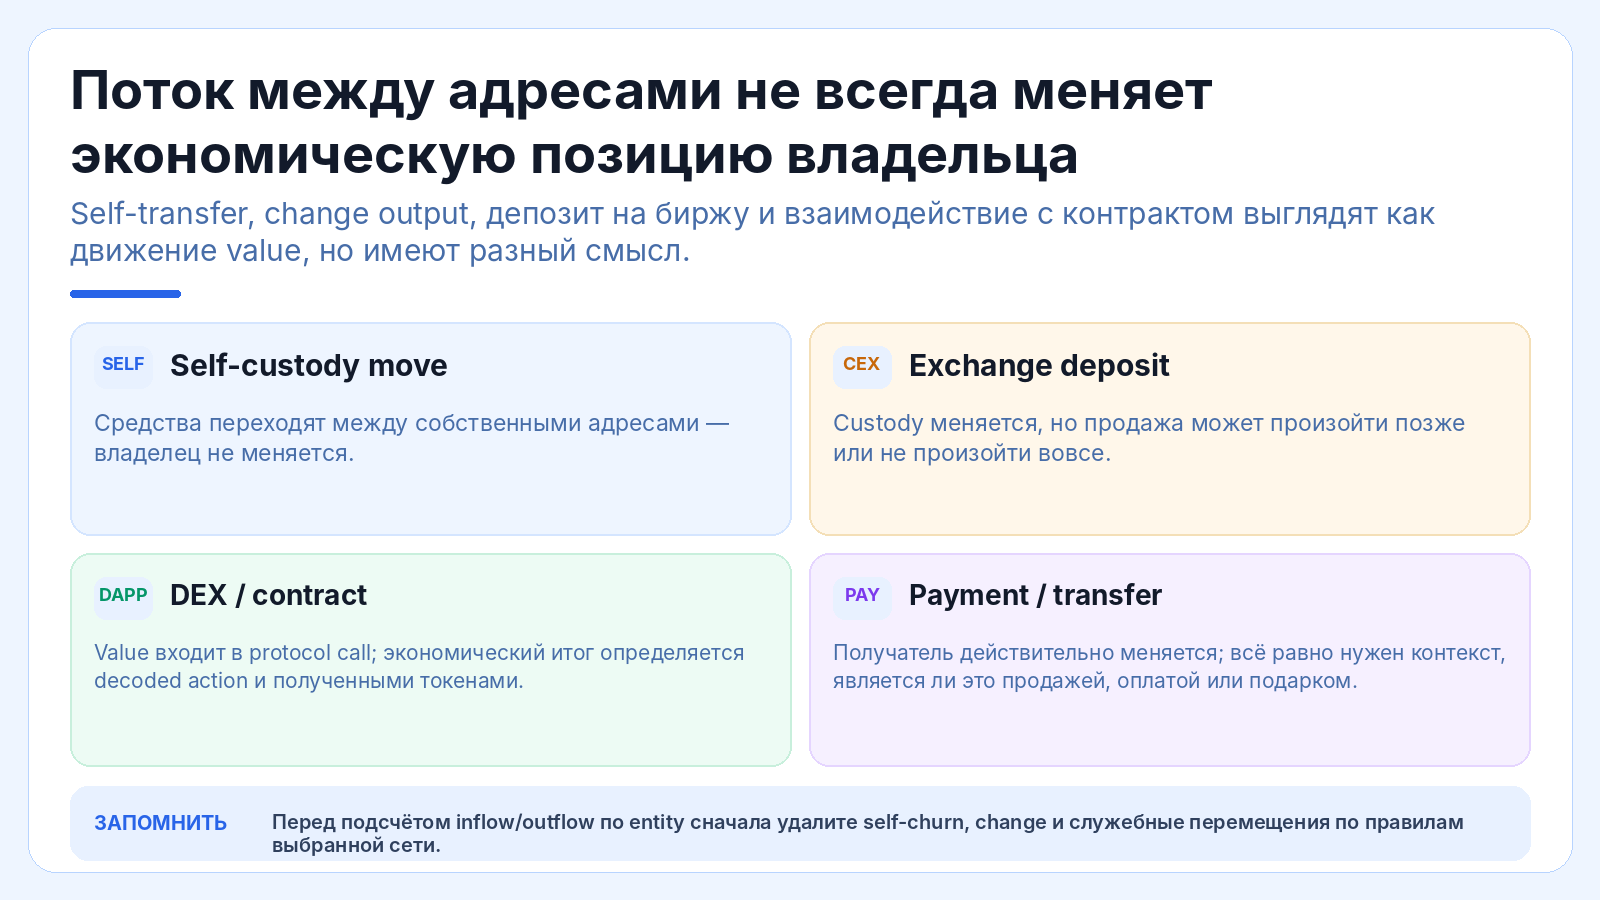
Перевод крупного адреса на биржу не гарантирует продажу, а отток не гарантирует рост. Это наблюдение, которое требует контекста. On-chain повышает прозрачность, но не убирает необходимость экономического анализа.
Сравните valuation с фундаментальными метриками без попытки получить «справедливую цену»
В криптовалюте редко существует один корректный P/E-аналог, но относительная оценка полезна. Для fee-generating protocol можно сравнить market cap или FDV с годовым revenue, для L1 — с fees, staking economics и активностью, для DEX — с volume и protocol earnings. Смысл не в том, чтобы получить магическую «справедливую цену», а в том, чтобы увидеть, насколько большие ожидания уже заложены.
Если два похожих протокола имеют сопоставимый продукт, но один оценивается в пять раз дороже, ищите объяснение: рост, безопасность, бренд, distribution, token utility. Если объяснения нет, премия становится отдельным риском.
Не путайте сильный нарратив и сильный фундаментал
AI, RWA, DePIN, restaking и другие темы способны концентрировать внимание. Нарратив увеличивает спрос быстрее фундаментальных показателей и может быть реальным рыночным фактором. Но в due diligence он записывается в блок контекста, а не продукта. Спрос из внимания может исчезнуть быстрее, чем пользовательский спрос.
Хороший подход допускает участие в нарративе только при соответствующем размере риска. Если тезис зависит от моды, не маскируйте его под долгосрочный фундаментал.
Единый чек-лист OneMagic: 12 ворот и система оценки 100 баллов
Чтобы анализ не превращался в бесконечное чтение, используйте стандартную карточку. Цель оценки — не объявить токен «хорошим на 82 балла», а сделать пробелы видимыми. Критический красный флаг способен отменить высокий общий балл. Например, поддельный контракт, невозможность вывода или неизвестная функция mint важнее красивого продукта.
Ворота 1–4: объект, продукт, token utility, предложение — 35 баллов
За идентификацию объекта — до 5 баллов: официальный контракт, сеть и тип актива понятны. За продукт — до 10: пользователь, проблема, реальные метрики и конкуренты. За функцию токена — до 10: есть измеримая связь использования с спросом или value accrual. За предложение — до 10: circulating, FDV, emission, unlocks и концентрация раскрыты и выглядят совместимыми с ожидаемым спросом.
Если нельзя объяснить функцию токена одним абзацем, не ставьте высокий балл. Если данные о supply противоречат друг другу и проект не даёт методику, это понижает оценку независимо от цены.
Ворота 5–7: ликвидность, технология и безопасность — 25 баллов
Ликвидность получает до 10 баллов за несколько независимых рынков, узкий спред, достаточную глубину и рабочие выводы. Технология — до 10 за понятный контракт, ограничения admin rights, прозрачные upgrades и зрелую инфраструктуру. Security — до 5 за релевантные аудиты, bug bounty и качественную историю реакции на инциденты.
Для нативного BTC критерий smart contract неприменим и баллы перераспределяются на инфраструктуру сети и custody. Система должна адаптироваться к типу актива, а не наказывать его за отсутствие ненужной функции.
Ворота 8–10: команда, governance и treasury — 20 баллов
Команда — до 7 за проверяемую историю и прозрачные стимулы. Governance — до 7 за распределённые полномочия, timelock, multisig и реальные процедуры. Treasury — до 6 за понятный состав, runway и расходы. Для максимально децентрализованных активов роль команды уменьшается, а вес governance и инфраструктуры растёт.
Не ставьте баллы за медийность. Известный основатель способен увеличить доверие к биографии, но одновременно создать key-person risk. Вопрос всегда о системе, а не популярности.
Ворота 11–12: рыночный контекст и исполнимость — 20 баллов
Контекст — до 10: цена не находится в очевидном состоянии эйфории без плана, катализаторы и риски записаны, рынок и события понятны. Исполнимость — до 10: есть конкретная площадка, расчёт комиссии, безопасный вывод, custody и маршрут продажи. Инвестиционная идея, которую нельзя технически реализовать без неизвестного bridge или сомнительного обменника, должна получать низкий балл.
Исполнимость персональна. Один инвестор имеет доступ к регулируемому посреднику и аппаратному кошельку, другой — нет. Поэтому одинаковый актив может получить разную итоговую пригодность для разных людей.
| Блок | Максимум | Что снижает балл |
|---|---|---|
| Идентификация актива | 5 | Неясная сеть, контракт, wrapped-форма |
| Продукт | 10 | Нет органических пользователей и проверяемого преимущества |
| Функция токена | 10 | Токен не нужен продукту |
| Токеномика | 10 | Low float, высокий FDV, близкие unlocks |
| Ликвидность | 10 | Тонкие рынки, один venue, большой spread |
| Технология | 10 | Неограниченные admin rights и непрозрачные upgrades |
| Security | 5 | Нет аудитов, bug bounty, post-mortem |
| Команда | 7 | Непроверяемая история и конфликт стимулов |
| Governance | 7 | Фактический контроль одной стороны |
| Treasury | 6 | Резерв почти полностью в собственном токене |
| Рынок и события | 10 | FOMO, неизвестные катализаторы и риски |
| Исполнение | 10 | Нет проверенного маршрута покупки, хранения и выхода |
Стоп-флаги, которые важнее общего балла
- Контракт не совпадает с официальным источником.
- Owner может неограниченно mint без раскрытой модели.
- Продать значимый объём практически невозможно.
- Основная ликвидность может быть удалена одной стороной без ограничений.
- Большой unlock скрыт или противоречит документации.
- Проект обещает гарантированную доходность без понятного источника.
- Купить можно, а вывести актив с площадки нельзя.
- Команда требует seed-фразу, перевод для «активации» или подключение к неизвестному dApp.
- Анализ строится почти полностью на цене и прогнозах инфлюенсеров.
Пример: крупный L1
Для зрелой L1 главный вес смещается к сети, реальному использованию, emission, validator economics, разработчикам и governance. Ликвидность обычно выше, поэтому вопрос не «можно ли продать», а какова концентрация рынков и custody. FDV может быть менее критичен при высокой доле circulating supply.
Тезис записывается через использование сети и устойчивость экономики, а не «монета уже большая». Размер проекта снижает некоторые риски, но не отменяет волатильность и технологические изменения.
Пример: новый DeFi-токен
Здесь критичны value accrual, TVL без incentives, smart contracts, oracle, admin keys, treasury, low float и unlocks. Высокая APR может быть следствием emission. Ликвидность часто сосредоточена в нескольких пулах, а governance ещё не децентрализован.
Даже сильный продукт может получить средний инвестиционный score из-за слабой связи токена с доходами. Это нормальный результат анализа: продукт можно использовать, не покупая governance-токен.
Пример: мемкоин
У мемкоина продуктовая функция часто минимальна, поэтому оценка строится вокруг бренда, распределения, контракта, ликвидности, концентрации, прав owner и риска rug. Не нужно притворяться, что у актива есть фундаментальная выручка. Его тезис спекулятивный, и размер позиции должен это отражать.
Проверка контракта и DEX-пула здесь важнее красивой истории. В OneMagic есть отдельный материал о том, как покупать мемкоин и не попасть на скам-токен.
Добавьте коэффициент уверенности к каждому баллу
Одинаковый score может быть собран из очень разных данных. Поэтому рядом с каждым блоком ставьте уверенность: высокая, средняя, низкая. Высокая — данные on-chain или официальные и легко проверяются. Средняя — несколько косвенных источников. Низкая — прогноз команды или неподтверждённое утверждение. Итоговые 80 баллов с низкой уверенностью хуже 70 с высокой.
Такой слой защищает от ложной точности. Цифра 82/100 выглядит объективно, хотя часть оценок субъективна. Уверенность напоминает, где именно нужно продолжить исследование.
Ведите журнал изменений score
При каждом пересмотре не создавайте карточку заново. Копируйте предыдущую и отмечайте изменения: ликвидность +2, tokenomics -3 после нового unlock, security -2 после инцидента. Это позволяет видеть траекторию проекта и причины решения. Цена может расти при падающем score — тогда риск-аппетит рынка и фундаментальная оценка расходятся.
Журнал полезен и после продажи. Через несколько месяцев можно проверить, какие критерии действительно помогли, а какие были переоценены. Так чек-лист становится вашей системой, а не одноразовой статьёй.
От анализа к покупке: риск-бюджет, исполнение, хранение и пересмотр
Финальный этап превращает исследование в конкретное решение. Даже актив с хорошим due diligence не должен автоматически занимать большую долю капитала. Качество проекта и размер позиции — разные решения. Риск-бюджет определяется вашим финансовым положением, горизонтом, общей концентрацией и способностью пережить глубокую просадку.
Ворота 12. Определите размер до нажатия Buy
Сначала определите максимальную сумму ущерба, затем размер позиции. Не используйте деньги на обязательные расходы, кредит или резерв. Если падение актива на 50–70% разрушит бюджет или заставит продать в панике, позиция слишком велика независимо от анализа. Для новичка полезен полный маршрут из статьи про инвестиции, а не концентрация в одном «лучшем» токене.
Сильный score может позволить активу попасть в shortlist, но не отменяет диверсификацию. Несколько криптотокенов также могут быть сильно коррелированы и зависеть от одного рыночного фактора.
Покупать сразу или частями
Единовременная покупка создаёт полную экспозицию сразу. Покупка частями снижает зависимость от одной точки входа, но увеличивает число операций и не исправляет плохой актив. Определите график заранее. Если DCA прекращается только когда цена растёт и ускоряется при каждом падении без проверки тезиса, стратегия превращается в эмоциональное усреднение.
Каждый транш должен иметь ту же процедуру проверки, если с прошлого анализа произошли существенные события: hack, governance change, unlock, делистинг или изменение регулирования. Автоматизация не должна отменять due diligence.
Исполнение сделки
Выберите площадку, пару, тип ордера и сумму. Для малоликвидного актива market order может дать серьёзное проскальзывание. Для крупного объёма разделите исполнение только по рыночной логике, а не для обхода ограничений. Сохраняйте transaction/order ID и фактическую среднюю цену.
До пополнения биржи проверьте KYC, лимиты и возможность вывода. Не отправляйте крупный депозит на площадку, где ещё не подтверждён ваш статус. Техническая доступность торговой пары не гарантирует доступность withdrawal.
Хранение является частью инвестиционного анализа
Custody меняет риск актива. На бирже вы зависите от контрагента, его безопасности, условий и платёжеспособности. В self-custody вы контролируете ключи, но отвечаете за seed-фразу, подписи и устройство. OneMagic отдельно разбирает, где хранить криптовалюту для разных задач, и как защищать криптокошелёк от взлома и ошибок.
Перед покупкой сложного токена убедитесь, что ваш кошелёк поддерживает сеть и контракт. Нельзя считать анализ завершённым, если хранение потребует неизвестный bridge, ручной import или dApp с непроверенными permissions.
Тестовый вывод
Если стратегия предполагает self-custody, проверьте вывод небольшой суммой. Сверьте сеть, адрес, минимум, memo/tag и network fee. Тест подтверждает, что вы действительно контролируете маршрут. Баланс на бирже не эквивалентен проверенному самостоятельному хранению.
После теста не используйте старый адрес вслепую, если сервис может его менять. Для основной суммы снова откройте актуальную страницу вывода и сверяйте реквизиты.
Документы и себестоимость
Сохраните банковский платёж, order ID, торговую историю, комиссию, withdrawal ID, адрес, сеть и TxID. Для нескольких траншей ведите среднюю фактическую себестоимость. Это необходимо не только для налогов: без журнала инвестор часто неверно оценивает прибыль после комиссий и конвертаций.
Документы не должны содержать seed-фразу или private key. Финансовый архив и секрет восстановления хранятся раздельно.
Запишите тезис после покупки теми же словами
В инвестиционном журнале оставьте исходную гипотезу, score, основные риски, дату, источники и условия пересмотра. Через месяц не переписывайте прошлое. Если актив упал, сравнивайте факты с исходным тезисом, а не создавайте новую историю для оправдания позиции.
Это помогает различать изменение цены и изменение фундаментала. Цена способна упасть при неизменном продукте, а способна расти при ухудшении tokenomics. Решение зависит от причины.
Календарный пересмотр
Для долгосрочной позиции задайте регулярную дату: например, раз в месяц для высокорискового проекта или раз в квартал для зрелого. Проверьте те же 12 ворот. Сравните метрики с предыдущей версией: пользователи, комиссии, supply, unlocks, ликвидность, governance, treasury, security incidents.
Не нужно ежедневно пересматривать долгосрочный тезис из-за цены. Но критическое событие — exploit, неожиданный mint, изменение admin rights, delisting или юридический запрет — требует внеплановой проверки.
Когда анализ говорит «не покупать»
Результат due diligence часто должен быть отказом. Если данных мало, токеномика непонятна, ликвидность слишком мала или маршрут хранения опасен, отсутствие сделки является полноценным решением. Не нужно заменять уверенность размером позиции: «куплю немного, потому что ничего не понимаю» допустимо только как осознанный эксперимент с суммой, потеря которой не имеет значения, а не как инвестиционная стратегия.
Отказ сегодня не закрывает проект навсегда. Сохраните карточку и вернитесь после mainnet, unlock, аудита, роста ликвидности или появления продукта. Хорошая система анализа создаёт watchlist, а не только список покупок.
Сценарный план до покупки
Запишите три сценария. Базовый: проект развивается примерно по ожиданию. Негативный: цена падает, рост замедляется, но тезис не разрушен. Критический: обнаружен exploit, неконтролируемый mint, потеря ликвидности, юридический запрет или разрушение продукта. Для каждого сценария заранее определите действие. Такой план уменьшает вероятность, что во время стресса решение будет диктовать только эмоция.
Не задавайте сценарии только через цену. Падение на 50% может быть рыночным, а рост на 50% может происходить при ухудшающейся tokenomics. Событие тезиса важнее одной котировки.
Разделите причины продать и причины не покупать больше
Не каждое ухудшение требует немедленного выхода. Иногда достаточно остановить новые покупки. Например, ожидается крупный unlock, но фундаментальный продукт не изменился: инвестор может не увеличивать позицию до события. Критическая уязвимость или потеря контроля над контрактом — другой уровень риска. В журнале полезно иметь два столбца: stop adding и exit.
Такой подход делает управление позицией менее бинарным. Инвестор не обязан выбирать между «верю навсегда» и «продать всё». Но любое решение должно соответствовать заранее описанным рискам.
Быстрый фильтр за 30 минут перед глубоким анализом
Не каждый токен заслуживает многочасового исследования. Сначала примените быстрый фильтр. Зафиксируйте официальный контракт, market cap и FDV, circulating supply, ближайшие unlocks, основные рынки, глубину ликвидности, крупнейшие holders, функцию токена, admin rights и способ хранения. Если уже на этом этапе обнаруживается несоответствие контракта, почти отсутствующая ликвидность, неизвестный owner или крупный ближайший unlock при низком float, глубокий анализ можно не продолжать.
Второй уровень быстрого фильтра — здравый смысл экономики. Спросите: кто должен покупать токен кроме спекулянтов; откуда берётся доходность; что произойдёт, если incentives закончатся; кто может изменить правила; как вы лично продадите актив. Если ответы состоят из «команда обещает», «сообщество верит» и «цена уже растёт», проект пока не прошёл даже предварительную проверку.
Только после quick screen переходите к полной карточке 12 ворот. Такой двухступенчатый процесс экономит время и снижает риск confirmation bias: вы не успеваете эмоционально привязаться к истории до появления базовых фактов.
Как не утонуть в информации
Для одной инвестиционной идеи можно найти тысячи сообщений, графиков и метрик. Поэтому заранее определите порядок источников. Первый уровень — контракт, explorer, официальная документация, governance и репозитории. Второй — независимые агрегаторы рынка и on-chain. Третий — аналитические публикации. Социальные сети и мнения инфлюенсеров используются только как источник гипотез, которые затем проверяются.
Ограничьте анализ вопросами. Например: «может ли supply вырасти более чем на 30% за год», «кто контролирует proxy», «сколько моей позиции можно продать с проскальзыванием до 2%», «какая доля revenue реально связана с токеном». Когда вопрос закрыт фактом, переходите дальше. Бесконечное чтение без decision rule создаёт иллюзию работы, но не улучшает решение.
Что сравнивать после первой недели владения
После покупки не нужно повторять весь анализ ежедневно. В первую неделю проверьте исполнение и операционную часть: правильно ли посчитана себестоимость, работает ли вывод, совпадает ли контракт, безопасно ли хранение, сохранены ли документы. Затем переходите к календарному мониторингу фундаментала.
Если сразу после входа появилась новая информация, не оценивайте её через прибыль или убыток позиции. Спросите, изменила ли она один из 12 блоков. Новый листинг улучшает ликвидность; крупный unlock ухудшает предложение; аудит повышает прозрачность security; exploit резко меняет риск. Такой язык позволяет обновлять тезис последовательно.
Как отличить риск актива от риска маршрута
Инвестор часто объединяет два независимых риска. Первый относится к самому активу: продукт может потерять пользователей, supply — вырасти, governance — принять плохое решение. Второй относится к способу владения: биржа может остановить вывод, кошелёк — быть скомпрометирован, bridge — взломан, а P2P-платёж — попасть в спор. Хороший fundamental score не снижает операционный риск автоматически.
Поэтому итоговое решение делайте в двух координатах. «Хочу ли я владеть этим активом?» и «умею ли я безопасно получить, хранить и продать его доступным мне способом?» Если ответ на второй вопрос отрицательный, покупку лучше отложить даже при сильном первом. Иногда смена площадки или кошелька решает проблему без изменения инвестиционного тезиса.
Почему отсутствие данных тоже является данными
Молодой проект может не иметь многолетней истории, большого числа пользователей или завершённых аудитов. Это естественно, но инвестор не должен заменять отсутствующие сведения оптимистичной оценкой. В score ставится низкая уверенность, а размер риска уменьшается. Чем меньше история, тем больше значение прозрачности команды, ограничений admin keys, ликвидности и vesting.
Если проект сознательно скрывает supply, распределение или права контракта, это уже не просто молодость. Непрозрачность является самостоятельным риском. У инвестора нет обязанности покупать каждую перспективную идею; право дождаться данных — часть управления капиталом.
Финальная последовательность OneMagic
- Идентифицировать точный актив, сеть и контракт.
- Сформулировать гипотезу и условие ошибки.
- Проверить продукт, пользователей и конкурентов.
- Установить функцию токена и источник спроса.
- Разобрать supply, FDV, emission и unlocks.
- Проверить market cap, liquidity, spread и глубину.
- Проверить контракт, admin rights, proxy и security.
- Оценить команду, governance и treasury.
- Проверить новости, календарь и рыночный режим.
- Заполнить 100-балльную карточку и стоп-флаги.
- Определить персональный риск-бюджет и способ входа.
- Проверить площадку, хранение, вывод и документы.
- Записать дату и условия следующего пересмотра.
Если последовательность занимает время, это не недостаток. Необратимые криптооперации и высокая волатильность делают предварительную проверку экономически полезной. Несколько часов due diligence дешевле, чем месяцы попыток объяснить себе, почему купленный без анализа актив «обязательно восстановится».
Главный результат статьи — не список лучших монет и не универсальный score. Это повторяемый процесс. Каждый новый актив проходит одинаковые вопросы, а ответы сохраняются. Такой подход позволяет сравнивать идеи между собой, замечать слабые места до покупки и отделять изменение фундаментальных данных от ежедневного информационного шума.