Фундаментальный анализ криптовалют — это проверка того, существует ли за токеном или монетой работающий продукт, кому и зачем он нужен, кто контролирует ключевые решения, как проект привлекает и удерживает пользователей, какие денежные или экономические потоки он создаёт и каким образом успех проекта вообще способен перейти в ценность конкретного актива. Такой анализ не ищет «идеальную монету» и не обещает справедливую цену. Его задача — превратить историю проекта в проверяемый инвестиционный тезис с условиями подтверждения и отмены.
В крипте фундаментальная работа сложнее привычного чтения отчётности компании. У протокола может не быть юридического лица, классической выручки, бухгалтерской прибыли или единого владельца. Часть экономики живёт в смарт-контрактах, часть — в treasury, часть — у валидаторов, LP, sequencer, market makers и внешних приложений. Поэтому один показатель вроде TVL, числа кошельков, объёма торгов, market cap или количества разработчиков не может заменить анализ системы.
Главная ошибка — смешивать качество проекта и качество токена. Продукт может расти, а нативный токен не получать от этого обязательного спроса или денежного потока. И наоборот: токен способен долго дорожать на ограниченном float, маркетинге или спекулятивном спросе, пока фактическая экономика проекта остаётся слабой. Фундаментальный анализ должен отдельно ответить на два вопроса: «создаёт ли проект ценность?» и «какая часть этой ценности при текущих правилах принадлежит или экономически доступна держателю токена?».
Эта статья глубже общего pre-purchase workflow. Если вам нужен полный порядок проверки сети, контракта, ликвидности, хранения и сделки, начните с материала OneMagic как проверить токен перед покупкой. Здесь фокус уже: продукт, команда, спрос, fees и revenue, treasury, конкуренция, value capture, качество метрик и инвестиционный тезис. Токеномику при этом рассматриваем как отдельный слой, а не как весь фундаментальный анализ.
Правильный результат работы — не таблица с оценками «8 из 10», а короткий документ, который можно проверить через месяц или квартал. В нём зафиксированы проблема и продукт, ключевые пользователи, источники спроса, показатели качества использования, денежные потоки, владельцы контроля, конкуренты, экономическая роль токена, риски и события, после которых тезис следует пересмотреть. Если проект нельзя описать таким образом без рекламных формулировок, позиция уже требует повышенной осторожности.
Что такое фундаментальный анализ криптовалют и чем он отличается от других видов анализа
Фундаментальный анализ изучает причинную экономику, а не форму графика
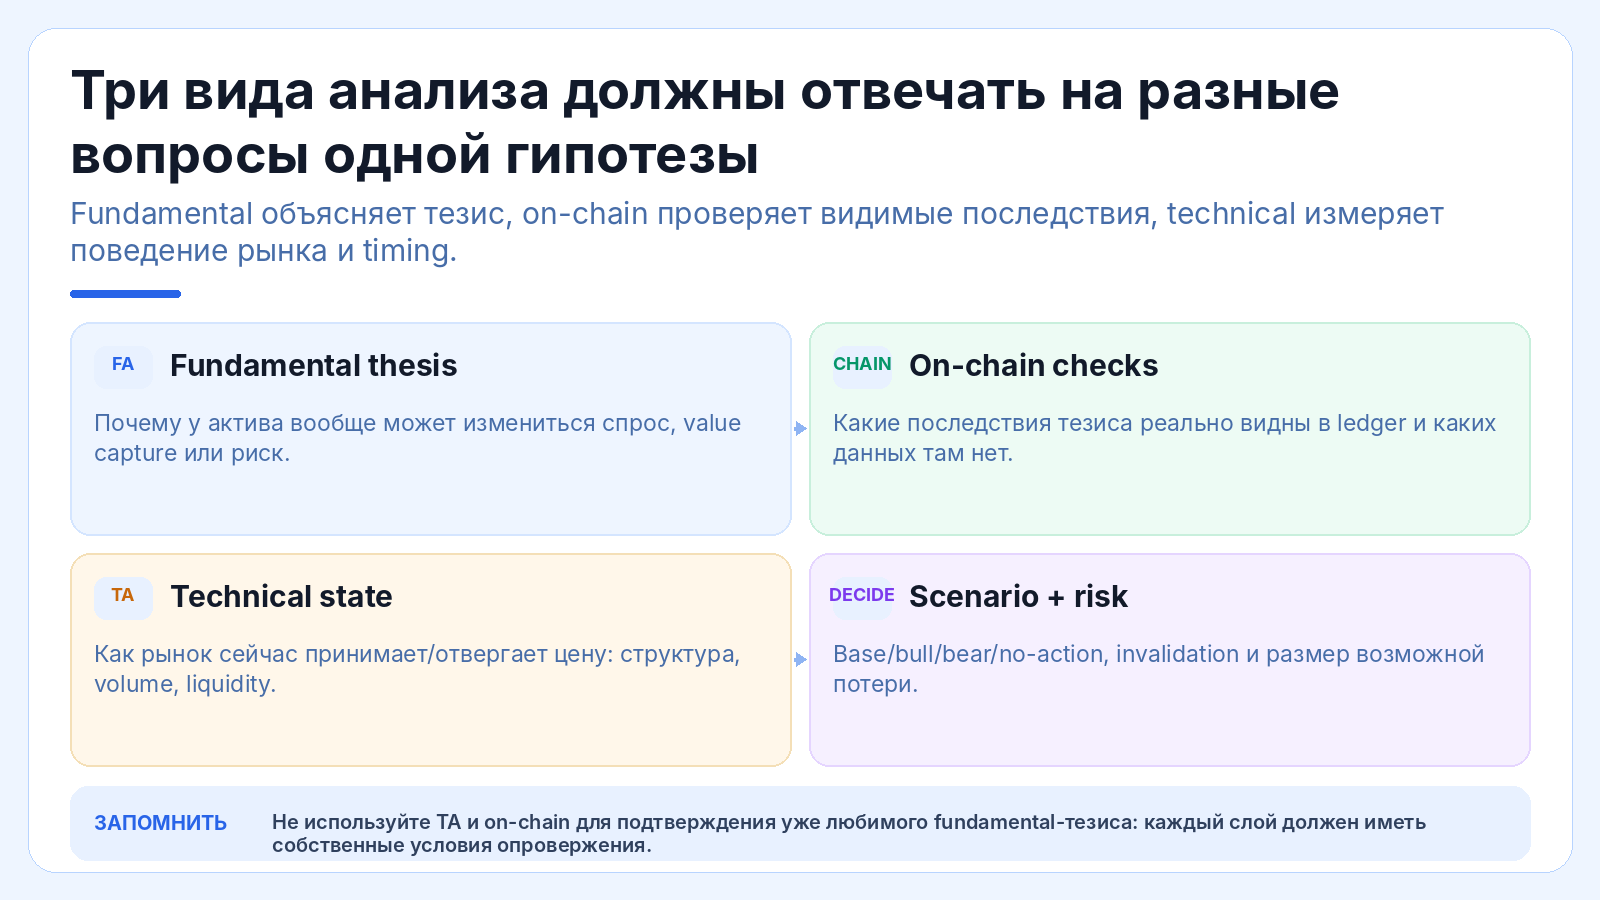
Технический анализ отвечает прежде всего на вопрос, как ведёт себя цена: где находится тренд, ликвидность, объём, диапазон и уровень отмены торговой идеи. Фундаментальный подход спрашивает, почему актив вообще должен иметь устойчивый спрос, что делает продукт полезным, как масштабируется его экономика и какие риски способны разрушить ценность. Эти подходы могут давать разные сигналы одновременно: сильный проект способен находиться в медвежьем тренде, а слабый — расти на спекулятивном импульсе.
Для долгосрочного решения график не заменяет проверку продукта и экономики. При этом фундаментальная сила не отменяет риск плохой точки входа. Поэтому разделяйте решения: сначала оценивается качество и сценарий актива, затем — размер позиции и способ входа. Это предотвращает распространённую ошибку, когда красивый график используется как доказательство качества бизнеса, а хороший продукт — как оправдание покупки по любой цене.
Ончейн-анализ — источник доказательств, а не отдельная религия
Блокчейн даёт полезные данные: транзакции, balances, fees, holders, staking, bridge flows, contract calls, treasury movements. Но эти цифры требуют экономической интерпретации. Один адрес может представлять тысячи пользователей биржи, а один человек — сотни адресов. Высокое число транзакций может быть результатом ботов, арбитража или дешёвых бессмысленных операций. Фундаментальный аналитик использует on-chain как измерительный слой, а не как автоматический рейтинг качества.
Самый сильный подход соединяет несколько источников. Официальная документация объясняет правила, код и блокчейн показывают фактическое исполнение, независимые аналитические сервисы нормализуют показатели, а рынок даёт цену и ликвидность. Для быстро меняющихся заявлений полезна отдельная дисциплина проверки источников криптоновостей. Если разные источники противоречат друг другу, противоречие — не неудобство, а отдельный риск, который нужно выяснить до вложения средств.
Проект и токен анализируются раздельно
Представьте протокол, который ежедневно обслуживает большой объём операций и собирает комиссии, но все fees уходят поставщикам ликвидности, валидаторам или компании, а governance-токен не нужен пользователю и не получает распределений. Продукт может быть успешным, а инвестиционный тезис на токен — слабым. Поэтому рост пользователей, TVL или выручки нельзя автоматически переводить в прогноз цены токена.
Обратный пример — токен с сильным value capture, но продуктом, который теряет пользователей. Даже если часть fees идёт на buyback или stakers, уменьшающийся экономический пирог делает механизм менее ценным. Анализ должен строить цепочку: продукт → использование → платежи/экономическая активность → распределение ценности → спрос/предложение токена. Любой разрыв в этой цепочке требует отдельного объяснения.
Фундаментальный тезис должен быть опровержимым
Фраза «проект перспективный» не является тезисом, потому что её невозможно проверить. Рабочая формулировка выглядит иначе: продукт решает конкретную проблему, платящие пользователи растут без пропорционального увеличения субсидий, take rate стабилен, treasury имеет достаточный runway, а токен получает определённый экономический поток. Для каждого утверждения нужен источник и временной горизонт.
Затем формулируется условие отмены: например, повторное падение органических fees при сохранении incentives, потеря ключевой интеграции, изменение fee routing, резкое увеличение эмиссии или концентрация governance. Такой подход защищает от thesis drift — привычки задним числом придумывать новую причину держать позицию после того, как исходная гипотеза уже перестала работать.
Одинаковая метрика имеет разный смысл в разных категориях
TVL важен для lending или liquid staking, но почти бессмысленен как главный показатель для oracle-сети или приложения без депозитной модели. Transaction count важен для некоторых L1/L2, но для DEX важнее trading volume, fees и качество ликвидности. Для stablecoin критичны supply, резервы, погашение и распределение по сетям. Фундаментальный анализ начинается с классификации проекта, иначе аналитик сравнивает несопоставимые системы.
Не существует универсального мультипликатора, который одинаково подходит L1, DEX, lending, gaming и инфраструктуре. Даже термин «revenue» требует проверки методики. Поэтому сначала опишите бизнес-модель и получателей потоков, затем выбирайте метрики. Если вы начинаете с любимого показателя и подгоняете проект под него, анализ превращается в поиск подтверждения заранее принятого мнения.
Иерархия доказательств важнее количества ссылок
Первичный источник обычно сильнее пересказа: contract и explorer сильнее рекламного поста, governance proposal сильнее твита инфлюенсера, официальная treasury-отчётность сильнее скриншота из чата. Но и официальный источник может быть неполным. Документация описывает желаемую модель, тогда как блокчейн показывает фактические действия. Поэтому важна связка источников, а не слепое доверие одному типу данных.
Для каждого ключевого вывода полезно хранить дату, URL или TxID, методику расчёта и замечание об ограничении. Тогда обновление исследования не требует начинать заново. Особенно это важно для governance, token emissions, treasury и revenue routing: эти параметры меняются, а старая презентация может продолжать циркулировать после того, как экономика уже стала другой.
Фундаментальный анализ не устраняет неопределённость
Даже очень глубокая проверка не раскрывает будущие решения команды, новые законы, взломы, конкурентов или изменение пользовательских привычек. Цель — не убрать риск, а понять, за какой риск вы платите. Хороший анализ делает неопределённость явной: какие факторы известны, какие оцениваются вероятностно и какие невозможно контролировать.
Поэтому фундаментально сильный актив всё равно должен вписываться в риск-бюджет. Если ошибка в тезисе способна нанести неприемлемый ущерб портфелю, качество исследования не оправдывает чрезмерную концентрацию. Общую систему размера позиции и горизонта лучше связывать с материалом OneMagic про инвестиции в криптовалюту.
Итог анализа — карта причин, а не список достоинств
Качественная заметка должна связывать причины и последствия: если растёт органическое использование, увеличиваются fees; если take rate сохраняется, растёт protocol revenue; если часть revenue направляется держателям или сокращению supply, появляется канал value capture. Рядом должны стоять альтернативы: usage может расти за счёт incentives, fees могут снижаться из-за конкуренции, revenue может оставаться в treasury и не создавать обязательного спроса на токен.
Такая карта помогает увидеть слабое звено. Проект может быть технологически сильным, но не иметь монетизации; монетизация может быть сильной, но токен — лишним; tokenomics может выглядеть привлекательной, но команда контролировать критические admin keys. Фундаментальный анализ именно поэтому должен быть системой взаимосвязанных проверок.
| Слой | Главный вопрос | Пример доказательства | Типичная ошибка |
|---|---|---|---|
| Продукт | Решает ли реальную задачу? | работающий интерфейс, contract usage, документация | оценивать только roadmap |
| Спрос | Используют ли без чрезмерных субсидий? | повторное usage, fees, volume после incentives | считать адреса пользователями 1:1 |
| Экономика | Кто платит и кто получает? | fee routing, treasury, validator/LP payouts | называть TVL выручкой |
| Команда | Кто способен исполнять и менять правила? | история релизов, multisig, governance | считать публичность гарантией качества |
| Токен | Как успех проекта связан с активом? | utility, staking, burn, distributions | приравнивать продукт к токену |
| Риск | Что сломает тезис? | наблюдаемые stop conditions | искать только подтверждения |
Продукт и product-market fit: что именно создаёт ценность
Начните с проблемы, а не с технологии
Проект может использовать сложную криптографию, новый consensus или модный AI-слой и при этом не решать достаточно важную проблему. Сформулируйте проблему одним предложением без терминов проекта: кто пользователь, что он пытается сделать, как решает задачу сейчас и почему новая система лучше. Если преимущество можно объяснить только через цену токена, а не через сам продукт, фундаментальная база слабая.
Сильная проблема обычно имеет измеримую стоимость: комиссии, задержка, контрагентский риск, отсутствие доступа, сложность интеграции или невозможность выполнить операцию в существующей системе. Затем проверяется, действительно ли продукт уменьшает эту стоимость. Технологическая новизна сама по себе не означает willingness to pay.
Работающий продукт сильнее roadmap
Roadmap показывает намерение, но инвестиционный тезис должен разделять то, что уже функционирует, и то, что только обещано. Проверьте mainnet, contracts, API, пользовательский путь и доступность ключевой функции. Если utility токена, fee switch или масштабирование находятся только в будущем, присвойте им отдельную вероятность, а не включайте в базовый сценарий как свершившийся факт.
Особенно опасно капитализировать сразу несколько зависимых обещаний: «после запуска продукта появятся пользователи, затем fees, затем governance включит распределение revenue». Чем больше последовательных условий, тем ниже вероятность всей цепочки. Сценарный анализ должен учитывать эту зависимость, а не просто складывать потенциальные преимущества.
Количество пользователей без качества использования мало говорит
Active addresses могут расти из-за airdrop farming, sybil-активности, дешёвых транзакций или одного пользователя с несколькими кошельками. Поэтому смотрите повторное использование, распределение активности, средний экономический размер операции, долю новых и возвращающихся адресов, а также изменение показателей после завершения кампаний. Абсолютное число адресов — только начало вопроса.
Если данные по retention недоступны, используйте косвенные признаки: сохраняются ли volume и fees спустя недели после incentive-программы, остаётся ли liquidity после снижения reward, продолжают ли разработчики и интеграторы использовать продукт. В крипте качество demand часто приходится восстанавливать из нескольких неполных индикаторов.
Платящий пользователь важнее бесплатного трафика
Fees показывают, что пользователь готов заплатить за услугу. Это не значит, что любые высокие fees хороши: они могут быть следствием перегрузки сети или временного арбитража. Но устойчивый поток платежей без чрезмерных rewards обычно сильнее vanity-метрик. Для проекта важно понимать не только количество операций, но и экономическую ценность, которую пользователь считает достаточной для оплаты.
Сравнивайте fees с объёмом деятельности и конкурентами. Если volume растёт, а fee rate падает быстрее, монетизация может ухудшаться. Если fees растут только в периоды спекулятивных всплесков, бизнес-модель циклична. Хороший фундаментальный анализ отделяет структурную willingness to pay от временного ажиотажа.
Инсентивы могут арендовать спрос
Liquidity mining, points, airdrop expectations и token rewards способны резко увеличить TVL, volume и active addresses. Это не обязательно плохо: субсидии могут помочь продукту набрать критическую массу. Но аналитик должен измерить стоимость такого роста. Если проект раздаёт токенов на 100 единиц ценности, чтобы получить 20 единиц protocol revenue, экономика пока зависит от внешнего финансирования.
Проведите простой stress-test: что произойдёт, если incentive budget сократить вдвое? Если пользователи, liquidity и fees исчезают почти пропорционально, moat слабый. Если значительная часть активности остаётся, продукт постепенно переходит от rented demand к organic demand. Именно динамика после изменения rewards часто информативнее пикового TVL.
Retention и повторяемость важнее разового события
Некоторые продукты имеют естественно редкое использование: bridge, launchpad, insurance claim. Поэтому не требуйте ежедневной активности от каждой категории. Но ищите повторяемую экономическую функцию: новые пользователи приходят без постоянного маркетингового шока, интеграторы продолжают использовать API, liquidity возвращается, а fees не зависят от одного события.
Когортный анализ идеален, но доступен не всегда. В упрощённом варианте сравнивайте несколько временных окон и исключайте периоды кампаний. Один месяц может содержать airdrop, exploit recovery или market mania. Устойчивость на разных режимах рынка сильнее одного рекорда.
Distribution — часть продукта
Технически лучший протокол может проиграть системе с лучшими кошельками, интеграциями, ликвидностью и developer tooling. Спрос возникает не только из кода. Проверьте, где пользователь встречает продукт: кошельки, aggregators, exchanges, SDK, институциональные интеграции, приложения. Если весь приток зависит от одного канала, это concentration risk.
Сильная дистрибуция становится moat, когда интеграции дорого или неудобно заменять. Но листинг и партнёрский логотип не равны использованию. Подтверждайте интеграцию фактическим трафиком, contract calls, документацией партнёра или реальным пользовательским маршрутом.
Network effects нужно доказать
Фраза «чем больше пользователей, тем ценнее сеть» слишком общая. У DEX network effect может идти через ликвидность: больше LP → меньше slippage → больше traders → больше fees → выше привлекательность для LP. У L1 — через приложения, пользователей, разработчиков и capital. У oracle — через интеграции и стоимость переключения. Для каждого проекта нарисуйте конкретный feedback loop.
Затем найдите слабое место цикла. Если liquidity полностью субсидируется токенами, loop зависит от эмиссии. Если разработчики могут легко мигрировать на совместимую сеть, switching cost низкий. Если пользователю безразлично, какой backend используется aggregator, бренд протокола может не создавать прямого moat.
Switching costs и composability могут быть одновременно преимуществом и угрозой
Открытые стандарты ускоряют интеграцию, но также облегчают копирование. Протокол может получить широкий distribution через composability и одновременно столкнуться с fork, который предлагает более низкую комиссию. Поэтому анализируйте не только код, а liquidity, данные, репутацию, governance, integrations и накопленные network effects.
Чем легче пользователю переключиться без потери истории, капитала или функциональности, тем меньше ценовая власть проекта. Напротив, слишком высокий switching cost может создавать regulatory или user-experience риски. Moat нужно оценивать вместе с удобством и открытостью.
Продуктовый анализ заканчивается вопросом «что останется без токена?»
Мысленно уберите incentive token. Останется ли полезный сервис? Будут ли пользователи платить? Сохранится ли liquidity? Если ответ «нет», проект может быть финансовой схемой распределения субсидий, а не продуктом с самостоятельной ценностью. Если ответ «да», следующий вопрос — зачем тогда нужен токен и как он участвует в экономике.
Это разделение помогает не путать protocol PMF и token PMF. Протокол способен иметь реальный product-market fit, а токен — слабый механизм value capture. Оценка инвестора должна учитывать оба уровня.
| Признак спроса | Сильнее выглядит | Слабее выглядит |
|---|---|---|
| Usage | повторяемое использование в нескольких окнах | один всплеск после кампании |
| Fees | пользователи платят без роста субсидий | fees появляются только при спекулятивном пике |
| Liquidity | остаётся после снижения rewards | уходит вместе с incentives |
| Интеграции | подтверждены реальным usage | только логотипы партнёров |
| Разработчики | продуктовые релизы и независимые apps | много commits без пользователей |
| Distribution | несколько устойчивых каналов | зависимость от одного агрегатора/биржи |
Команда, governance и способность исполнять план
Публичность команды полезна, но не заменяет проверку
Известные имена упрощают due diligence: можно проверить прошлые компании, релизы, репутацию и конфликты. Но публичная команда не гарантирует компетентность, а псевдонимная — автоматически не делает проект плохим. Важнее история исполнения, качество коммуникации, отношение к рискам и структура контроля.
Проверьте, что биографии подтверждаются независимыми источниками, а не копируются из сайта проекта. Особенно осторожно относитесь к громким формулировкам «бывший сотрудник X» без роли и периода. Для pseudonymous-команд сильными сигналами могут быть многолетняя on-chain история, известные open-source contributions и последовательные релизы.
Execution history сильнее количества обещаний
Сравните прошлые планы с фактическими релизами. Задержка сама по себе не является красным флагом: сложные протоколы действительно требуют времени. Важнее качество объяснения, изменение scope, наличие тестирования и способность команды признавать проблемы. Проект, который постоянно переносит фундаментальные функции без прозрачной причины, требует повышенного discount к будущим обещаниям.
Ищите не только feature releases, но и эксплуатационную дисциплину: исправление инцидентов, migration, обновление документации, поддержка интеграторов. Устойчивый execution проявляется в множестве небольших действий, а не только в одном mainnet launch.
GitHub activity нельзя читать как счётчик качества
Количество commits легко искажает реальность: автогенерация, documentation changes, monorepo и боты создают активность без продуктового прогресса. Смотрите contributors, releases, issues, pull requests, независимых разработчиков и связь изменений с работающим продуктом. Закрытый код не делает проект автоматически слабым, но уменьшает объём доступной проверки.
Для инфраструктурных протоколов важен developer ecosystem вокруг core: SDK, tooling, third-party libraries, applications. Если вся активность зависит от небольшой внутренней команды, bus factor выше. Однако и большое число репозиториев может быть маркетинговой витриной, поэтому возвращайтесь к реальному usage.
Governance нужно разбирать как систему власти
Запишите, кто предлагает изменения, кто голосует, какой quorum, есть ли delegation, timelock, veto, emergency council и multisig. Governance token может существовать формально, а фактические решения принимать небольшой комитет. Для инвестора это не обязательно плохо: централизованное управление иногда ускоряет реакцию. Но risk profile должен быть честно описан.
Особенно важны права, которые меняют economics: fee rate, emission, treasury spending, collateral parameters, whitelist, upgrade, mint и pause. Если один multisig способен изменить большинство ключевых параметров, ценность governance narrative ограничена.
Admin keys объединяют технический и фундаментальный риск
Proxy upgrade, guardian, pause и ownership rights позволяют быстро исправлять уязвимости, но одновременно создают dependency на держателей ключей. Проверьте порог multisig, состав подписантов, timelock и историю использования полномочий. Не делайте вывод только по слову decentralization.
Отдельный материал OneMagic про проверку смарт-контракта токена помогает увидеть технические permissions. В фундаментальном анализе эти permissions переводятся в экономический вопрос: кто способен изменить правила владения, supply, комиссии или доступ к активам.
Treasury — это runway, но не бесплатная стоимость для держателя
Казначейство финансирует разработку, гранты, market making, security и incentives. Посчитайте структуру treasury: stable assets, native token, LP positions, locked assets и обязательства. Treasury, состоящий почти полностью из собственного токена, может выглядеть большим в bull market и резко сокращаться одновременно с потребностью в финансировании.
Оцените burn rate и runway при стрессовой цене. Если проект ежегодно расходует значительную часть ликвидных резервов, а protocol revenue мал, он зависит от будущих продаж токена или привлечения капитала. Это фундаментальный dilution risk, даже если текущая treasury valuation впечатляет.
Конфликты интересов нужно искать заранее
Команда, инвесторы, foundation, validators, market makers и tokenholders могут иметь разные цели. Ранний фонд заинтересован в ликвидности выхода, валидатор — в reward, пользователь — в низкой комиссии, tokenholder — в value capture. Хороший protocol design балансирует эти интересы; плохой прячет конфликт под общей фразой «экосистема выигрывает».
Проверьте vesting, related-party deals, grants, treasury contracts и market-maker arrangements, если они раскрыты. Не предполагается злоупотребление; оценивается incentive structure. Люди рационально реагируют на доступные им экономические возможности.
Security track record — часть фундаментала
Exploit может уничтожить не только TVL, но и репутацию, интеграции и возможность масштабирования. Посмотрите аудиты, bug bounty, incident history, upgrade process и скорость реакции. Аудит — не сертификат безопасности; важны scope, версия кода и устранение замечаний.
После инцидента оценивайте не только сумму потерь, но и поведение команды: прозрачность post-mortem, компенсации, изменение процессов, сохранение пользователей. Иногда качественная реакция укрепляет систему; иногда раскрывает слабое governance и treasury.
Юридические и организационные зависимости могут изменить экономику
Даже децентрализованный код может зависеть от foundation, issuer, sequencer operator, reserve custodian, oracle provider или интерфейса. Регуляторные правила способны ограничить доступ, fee routing, выпуск токена или работу определённых участников. Фундаментальный анализ должен перечислить реальные юридические choke points, не делая вид, что blockchain автоматически устраняет их.
Правовой режим быстро меняется и различается по странам, поэтому избегайте вечных утверждений. Для инвестиционного тезиса важнее сформулировать зависимость: «если ключевой оператор потеряет возможность обслуживать регион или продукт, какая часть спроса исчезнет и есть ли альтернативный маршрут?».
Команда оценивается через систему, а не харизму
Founder interviews полезны для понимания стратегии, но не являются доказательством исполнения. Сравнивайте слова с релизами, on-chain действиями, treasury и governance. Чем сильнее проект зависит от одного человека, тем больше key-person risk, даже если этот человек талантлив.
Сильная организация постепенно превращает индивидуальную компетенцию в процессы: распределённые роли, security, governance, документацию и succession. Инвестор должен оценивать именно способность системы работать при изменении состава команды.
| Контроль | Что проверить | Почему важно |
|---|---|---|
| Upgrade | proxy admin, timelock, multisig | можно ли изменить код и экономику |
| Treasury | активы, обязательства, runway | сколько проект способен финансировать развитие |
| Governance | quorum, delegation, veto | кто реально принимает решения |
| Security | audits, bounty, incidents | какова цена технической ошибки |
| Team | релизы, прошлый опыт, bus factor | способность исполнять план |
| Entity risk | foundation, issuer, operator | где существуют юридические choke points |
Спрос и ончейн-метрики: как не принять активность за фундаментальную силу
Active addresses не равны пользователям
Один пользователь может создавать десятки адресов, а централизованный сервис — объединять тысячи клиентов в нескольких кошельках. Airdrop farming дополнительно стимулирует sybil-активность. Поэтому active addresses полезны как временной ряд внутри одной методики, но слабее как абсолютное число пользователей или как прямое сравнение разных сетей.
Смотрите распределение транзакций, размеры операций, повторяемость адресов и изменения после incentives. Если рост addresses не сопровождается fees, liquidity, developer activity или экономическим volume, возможно, показатель отражает дешёвую искусственную активность.
Transaction count легко переоценить
Сеть с дешёвыми транзакциями естественно генерирует больше операций, чем дорогая. Bot arbitrage, spam и внутренняя техническая активность могут доминировать. Поэтому tx count должен отвечать конкретному вопросу: растёт ли полезное использование продукта? Для этого нужны категории транзакций, объём ценности и fee contribution.
Сравнивайте не только число операций, но и median/average fee, transaction value, долю контрактов и приложения, создающие активность. Если один dApp генерирует большинство tx, экосистема имеет concentration risk.
Trading volume требует проверки качества
Высокий volume выглядит как спрос, но может включать wash trading, арбитраж, market-maker churn и повторное использование одного капитала. Для DEX важны fees, liquidity depth, unique traders, распределение pairs и устойчивость volume на разных режимах рынка. Для первичной проверки пар и пулов можно использовать подход из материала как пользоваться DEX Screener. Для токена volume также нужно сопоставлять с market cap и liquidity.
Практически полезно моделировать собственный размер сделки. Если headline volume огромен, но order book или DEX pool плохо выдерживает продажу вашей позиции, фундаментальная ликвидность слабее, чем кажется. Статья OneMagic про ликвидность криптовалюты разбирает этот слой отдельно.
TVL — это не revenue
TVL показывает стоимость активов, размещённых в smart contracts по методике провайдера. Это ближе к масштабу капитала/AUM, чем к выручке. Протокол может иметь огромный TVL и низкие fees, если использование дешёвое или капитал пассивен. Также TVL может быть раздут ценой собственного токена или повторным учётом через composability.
Для lending дополнительно смотрите borrows, utilization, interest paid и bad debt. Для liquid staking — assets staked, take rate, validator economics и liquidity derivative. Для DEX — trading volume и fees. TVL становится фундаментально полезным только в контексте бизнес-модели.
Fees показывают willingness to pay, но не всё остаётся протоколу
В распространённых стандартизированных методиках fees — платежи конечных пользователей за использование сервиса. Эти деньги могут распределяться LP, validators, sequencer, referrers, treasury и tokenholders. Поэтому рост fees подтверждает экономическую активность, но не говорит, какую долю захватывает protocol.
Сопоставляйте fees с supply-side payments и revenue. Если 99% fees уходит поставщикам услуги, protocol take rate мал. Это может быть сознательной конкурентной стратегией, но инвестор должен понимать, на чём строится будущая монетизация.
Revenue — часть fees, которую удерживает система
В текущих методологиях Token Terminal и DeFiLlama revenue обычно трактуется как доля fees, остающаяся protocol/treasury или распределяемая в пользу tokenholders, а не весь пользовательский платёж. Это различие принципиально. Нельзя сравнивать протоколы, если один источник называет revenue все fees, а другой — только retained portion.
В исследовании всегда записывайте методику и источник. Если protocol изменил fee routing, исторический ряд может требовать пересчёта. Рост revenue может происходить как от роста usage, так и от увеличения take rate — экономически это разные истории.
Earnings после incentives показывают устойчивость субсидий
Одна из полезных стандартизированных моделей определяет earnings как revenue минус token incentives. Это не классическая бухгалтерская чистая прибыль: off-chain зарплаты и расходы могут не входить. Но показатель помогает увидеть, не покупает ли protocol экономическую активность более дорогими эмиссионными наградами.
Если revenue 10, а token incentives 30, отрицательные условные earnings не делают проект автоматически плохим: ранняя сеть может инвестировать в рост. Вопрос — есть ли путь к сокращению subsidy без разрушения demand. Тренд и стратегия важнее одного значения.
Stablecoin supply и bridge flows — индикаторы капитала, но не гарантии спроса на токен
Рост stablecoin balances в сети может указывать на доступную расчётную ликвидность и активность. Bridge inflows показывают перемещение капитала. Но эти средства могут использовать приложения, чьи economics почти не связаны с нативным токеном. Поэтому network activity нужно связать с gas demand, fee burn, staking или иным value capture.
Также различайте gross inflows и net balances. Капитал способен быстро мигрировать между сетями. Один большой incentive program может временно изменить картину. Анализ на нескольких окнах помогает избежать вывода по краткому периоду.
Developer activity — leading indicator, но не revenue
Рост независимых разработчиков и приложений может предшествовать пользовательскому спросу, особенно для инфраструктурных сетей. Но developer count требует методики: forks, bots и одноразовые contributors искажают число. Смотрите качественные integrations, deployed contracts, SDK usage и устойчивые команды.
Важно отличать core developers, внешних app builders и grant-funded activity. Экосистема, где все приложения финансируются treasury, может быть менее органичной, чем кажется. Но grants способны создать network effects, поэтому оценка снова должна быть динамической.
Тренд сильнее точки
Любая crypto metric циклична. Bull market поднимает volumes, fees, TVL и token prices почти одновременно. Поэтому один высокий показатель мало говорит о доле заслуги продукта. Сравнивайте несколько кварталов, рыночные режимы и относительную динамику против peers.
Особенно полезно изучать downside resilience: какие показатели сохраняются в слабом рынке. Продукт, который продолжает генерировать usage и fees без экстремальных rewards, демонстрирует более сильный фундаментальный спрос.
| Метрика | Что действительно измеряет | Что не доказывает |
|---|---|---|
| Active addresses | активность адресов | число уникальных людей |
| Transactions | количество операций | экономическую ценность каждой операции |
| TVL | капитал в контрактах | выручку или прибыль |
| Volume | оборот | органический спрос без wash/arbitrage |
| Fees | платежи пользователей | долю, остающуюся protocol |
| Revenue | retained часть fees по методике | чистую бухгалтерскую прибыль |
| Token incentives | субсидирование участников | устойчивость спроса после отмены |
| Developers | активность разработки | product-market fit |
Fees, revenue, treasury и value capture: где находится экономический поток
Сначала нарисуйте поток денег или ценности
Для каждой операции определите: кто платит, в каком активе, кто получает и что остаётся protocol. DEX trader платит trading fee; часть идёт LP, возможно часть treasury. Borrower платит interest; поток делится между lenders и protocol. Пользователь L1 платит gas; вознаграждение может идти validators, burn и другим участникам. Без такой схемы термины revenue и yield легко перепутать.
Этот cash-flow map нужно строить до valuation. Если вы не знаете, какой поток принадлежит tokenholder, коэффициент price/revenue превращается в декоративную цифру. Сначала economics, потом multiple.
Take rate показывает способность монетизировать activity
Take rate — доля пользовательских fees, которую protocol удерживает для treasury или tokenholder economics. Высокий take rate может означать сильную ценовую власть, но может также стимулировать конкурентов. Низкий take rate поддерживает growth, но требует большого масштаба или будущего изменения monetization.
Отслеживайте governance proposals по fee switch. Часто рынок заранее оценивает потенциальную монетизацию, хотя она ещё не включена. Базовый сценарий должен разделять current take rate и optional future take rate.
Protocol revenue и tokenholder revenue — не всегда одно
Revenue может оставаться в treasury и финансировать команду, grants или reserves. Tokenholder может не иметь права на распределение. В других моделях часть fees направляется stakers, buyback или burn. Поэтому вопрос «сколько зарабатывает protocol?» должен сопровождаться вопросом «что из этого экономически доступно держателю токена и на каких условиях?».
Если связь отсутствует, токен может оцениваться через governance, collateral utility, security demand или ожидание будущего fee switch. Это допустимые тезисы, но их следует назвать прямо, а не маскировать словом revenue.
Buyback имеет значение только вместе с источником средств
Обратный выкуп, финансируемый реальным retained revenue, отличается от buyback за счёт продажи других treasury assets или новой эмиссии. В первом случае есть механизм перераспределения экономического потока; во втором может происходить простая перестановка активов. Проверяйте source of funds и дальнейшую судьбу выкупленных токенов.
Если tokens отправляются в burn, supply сокращается. Если остаются treasury, они могут вернуться на рынок. Если распределяются stakers, меняется holder economics. Название программы недостаточно — нужна проводка.
Burn не равен прибыли
Fee burn уменьшает supply и может создавать value capture, но не даёт tokenholder денежного требования. Его эффект зависит от размера burn относительно issuance и спроса. Если issuance выше burn, net supply продолжает расти. Поэтому burn нужно связывать с vesting и будущим предложением токенов, а не рассматривать отдельно.
Также различайте protocol-level burn и token-level buyback/burn. Экономическое воздействие зависит от того, кто оплачивает burn и насколько механизм устойчив при падении usage.
Staking yield нужно разложить на источник
Staker может получать newly issued tokens, часть fees, MEV, protocol revenue или смесь потоков. Номинальный APY не говорит, создаётся ли новая ценность или перераспределяется dilution. Инвестор должен считать share of supply и real yield после инфляции, комиссии валидатора, lock и риска slashing.
Если reward полностью эмиссионный, staking защищает держателя от части dilution, но не делает сеть автоматически прибыльной. Если reward финансируется fees, связь с usage сильнее. В реальных сетях модель часто смешанная.
Treasury income и protocol income нужно разделять
Treasury может получать гранты, token sales, investment gains или доходность резервов. Это не обязательно операционная выручка продукта. Если проект показывает рост treasury assets как proof of revenue, проверьте происхождение. Финансовый результат от собственной token price особенно цикличен и не подтверждает product-market fit.
Сильнее выглядит treasury, который диверсифицирован, имеет понятные обязательства и способен финансировать development без постоянной продажи native token. Runway следует stress-test на сниженной цене актива.
Unit economics в крипте требует адаптации
Для приложения можно приблизительно считать стоимость привлечения liquidity/users через incentives и удерживаемый revenue. Для сети — security budget против fees и issuance. Для rollup — user fees минус data availability/L1 costs. Для stablecoin issuer — доходность резервов минус distribution и operating costs, если данные доступны. Универсальная формула отсутствует.
Главная идея — сравнить экономическую ценность пользователя с стоимостью его привлечения и обслуживания. Если growth требует постоянно растущих subsidies, фундаментальная устойчивость ниже, чем показывает headline usage.
P/F и P/S-подобные коэффициенты требуют осторожности
Стандартизированные платформы рассчитывают valuation ratios на fees или revenue, но crypto token редко идентичен акции с юридическим правом на cash flow. Мультипликатор полезен для относительного сравнения только после проверки value capture, dilution и бизнес-модели. Низкий ratio может отражать высокий риск, а высокий — ожидание роста.
Используйте несколько сценариев вместо одного «справедливого» multiple. Например: текущий revenue, снижение fees, рост take rate, изменение supply. Цель — увидеть чувствительность valuation, а не получить красивую точную цену.
Фундаментальная экономика должна переживать сокращение субсидий
Проект может сознательно работать с отрицательными условными earnings ради роста. Вопрос не в том, чтобы требовать прибыль сегодня, а в наличии механизма перехода. Откуда появится operating leverage? Почему пользователи останутся? Как изменится take rate? Какие incentives можно убрать? Без ответа valuation опирается на бесконечное финансирование.
Сценарий «rewards сокращены на 50%» полезен почти для любого DeFi или ecosystem token. Если после него liquidity и users падают сильнее, чем expenses, модель требует пересмотра.
| Поток | Кому платят | Что проверять инвестору |
|---|---|---|
| Fees | пользователь → система | устойчивость willingness to pay |
| Supply-side fees | система → LP/validator/provider | стоимость предоставления услуги |
| Protocol revenue | часть fees → treasury/protocol | take rate и правила изменения |
| Tokenholder flow | fees/revenue → stakers/buyback/burn | реальный value capture токена |
| Token incentives | эмиссия → users/LP/stakers | стоимость субсидирования growth |
| Treasury spending | treasury → team/grants/security | runway и качество allocation |
Конкуренты, moat и рыночная структура
Конкурент — это не только другой токен
Пользователь выбирает решение задачи, а не категорию CoinGecko. DEX конкурирует с другими DEX, aggregators и CEX по конкретному маршруту. Stablecoin — с другими stablecoins, банковскими деньгами и платежными rails. L1 — с L2 и альтернативными execution environments. Опишите alternatives from user perspective, иначе market size будет завышен.
Сравнение должно включать cost, speed, liquidity, security, distribution, regulation и switching friction. Токен с большим market cap не обязательно главный конкурент продукта, если пользователь решает задачу иначе.
Market share без размера рынка может обмануть
Доля 30% в сокращающемся сегменте может быть хуже 10% в быстро растущем. Одновременно рост total market способен маскировать потерю конкурентоспособности: абсолютные fees растут, но peers растут быстрее. Поэтому смотрите и share, и category growth.
Сравнивайте несколько метрик: volume share, fees share, TVL share, developers, integrations. Один показатель может отражать временную кампанию. Устойчивое преимущество проявляется сразу в нескольких слоях.
Liquidity создаёт сильный moat, но может быть дорогой
Для trading и lending глубокая liquidity снижает slippage и улучшает user experience. Это притягивает volume и может создать feedback loop. Но если liquidity поддерживается огромными token incentives, moat арендуется. Посчитайте сколько emissions требуется на единицу retained liquidity или fees.
Сильнее выглядит liquidity, которая сохраняется после снижения rewards или потому, что protocol стал базовой инфраструктурой для других приложений. Тогда уход требует реальной стоимости.
Brand и trust особенно важны после нескольких циклов
В permissionless среде код можно скопировать, а репутацию — сложнее. Протокол с многолетней историей, понятным incident response и крупными интеграциями может удерживать пользователей даже при немного худшей цене. Trust — экономический актив, хотя его трудно поместить в одну метрику.
Однако прошлое без инцидентов не гарантирует будущее. Большой TVL увеличивает incentive для атак, а новые upgrades меняют surface. Trust должен обновляться вместе с системой.
Switching costs бывают техническими, экономическими и социальными
Технический switching cost — миграция contracts или data. Экономический — потеря liquidity, collateral efficiency, history или fees. Социальный — ecosystem developers и привычки пользователей. Опишите, что именно удерживает клиента и насколько легко конкурент может субсидировать переход.
Высокий switching cost может быть moat, но также повышать regulatory scrutiny или раздражать пользователей. Оценивайте его качество, а не только величину.
Forkability ограничивает ценность одного только кода
Open-source smart contract можно скопировать, поэтому moat часто находится в liquidity, oracle data, integrations, brand, governance history, distribution и network state. Если тезис проекта — «у нас лучший код», спросите, почему конкуренты не могут воспроизвести его преимущество.
С другой стороны, open source ускоряет adoption и проверки. Копируемость сама по себе не проблема, если продукт имеет другие устойчивые активы.
Developer ecosystem может стать распределённым moat
Когда независимые команды строят продукты, создают SDK, liquidity и data вокруг платформы, ecosystem становится сложнее перенести. Но grants способны искусственно увеличить видимость. Смотрите, остаются ли команды после окончания финансирования и генерируют ли они пользователей.
Особенно полезно отслеживать концентрацию: если три приложения дают 80% fees сети, потеря одного меняет фундаментальную картину. Диверсификация приложений снижает dependency.
Зависимость от одного партнёра — скрытый риск
Protocol может зависеть от единственного stablecoin, oracle, bridge, custodian, market maker или frontend distribution. Эта зависимость не видна в token market cap, но способна остановить usage. Составьте dependency map и оцените заменяемость каждого критического элемента.
Фундаментально сильнее система, где failures локализованы и есть альтернативы. Если один external provider является single point of failure, его риск нужно включить в thesis.
Регуляторное преимущество тоже бывает moat
Некоторые продукты требуют лицензий, резервов, compliance или институциональных интеграций. Способность работать в регулируемом контуре может создавать barrier to entry. Но она же увеличивает зависимость от jurisdictions и компаний. В крипте regulatory moat и regulatory risk часто существуют одновременно.
Не делайте юридических выводов только по marketing label. Проверяйте сущности, условия сервиса и актуальные правила на дату решения. Структура может меняться быстрее долгосрочного инвестиционного тезиса.
Конкурентная матрица должна объяснять причину выбора
Сравните 3–5 прямых альтернатив по показателям, которые реально важны пользователю: стоимость, liquidity, security, distribution, integrations, monetization и token value capture. Не выбирайте показатели, где ваш любимый проект заранее выглядит лучше.
После таблицы сформулируйте, почему преимущество должно сохраняться два-три года. Если ответ сводится к «команда сильнее», moat недостаточно конкретен. Если преимущество основано на network effects, покажите feedback loop и данные, подтверждающие его.
| Moat | Как проявляется | Как может разрушиться |
|---|---|---|
| Liquidity | низкий slippage, высокий utilization | rewards сокращены, LP уходят |
| Distribution | кошельки, aggregators, integrations | партнёр меняет default route |
| Developer ecosystem | независимые apps и tooling | grants заканчиваются, команды мигрируют |
| Brand/trust | пользователи выбирают проверенный protocol | exploit или governance failure |
| Data/network state | история, oracle set, validators | конкурент достигает сопоставимого scale |
| Regulatory access | институциональные каналы | изменение правил/jurisdiction |
Связь проекта с токеном: market cap, FDV, value capture и dilution
Успех проекта не гарантирует успех токена
Это центральный фильтр фундаментального анализа криптовалют. Пользователи могут любить продукт, но платить fees в stablecoin, а native token использовать только для governance. Тогда рост product usage не создаёт обязательного buy pressure. Инвестор должен найти механизм связи или честно признать, что тезис основан на ожидании будущего изменения.
Именно поэтому общая статья про выбор криптоактива отделяет product quality от token utility. Фундаментальный анализ проекта заканчивается отдельным token bridge: какие права и потоки получает holder.
Market cap — цена текущего circulating supply, а не стоимость бизнеса в бухгалтерском смысле
Агрегаторы рассчитывают market capitalization как текущая цена × circulating supply. Это полезная рыночная оценка токена, но она не равна enterprise value компании и не учитывает автоматически treasury, debt, future dilution или off-chain entities. Используйте market cap как valuation input, а не как окончательную стоимость проекта; отдельно полезно понимать, как считается капитализация крипторынка и где её интерпретация ломается.
Сравнение market cap имеет смысл только между активами с понятной supply methodology и сопоставимой economics. Низкий market cap может отражать ранний проект, низкий float, слабую liquidity или высокий риск.
FDV показывает чувствительность к полному supply, но не предсказывает будущую цену
Fully diluted valuation обычно строится как current price × total/max supply по методике источника. Она показывает, насколько велика оценка при полном или расширенном предложении, но сама цена при будущей эмиссии может быть другой. Поэтому FDV — сценарная линейка, а не прогноз.
Если FDV намного выше circulating market cap, изучите unlock schedule, beneficiaries и liquidity. Для этого полезно связать фундаментальный анализ с отдельным разбором почему цена одной монеты не равна стоимости проекта.
Dilution нужно сравнивать с ростом фундаментального спроса
Будущая эмиссия не обязательно разрушительна, если она финансирует безопасность и network growth, а demand растёт быстрее. Вопрос — required growth. Если circulating supply увеличится на 50%, какой рост экономической ценности нужен, чтобы valuation per token не выглядел экстремально? Такая арифметика полезнее лозунга «unlock уже учтён».
Сценарий должен включать sell-through, а не предполагать продажу 100% unlock. Но и нулевая продажа — такое же сильное допущение. Используйте несколько вариантов и учитывайте cost basis получателей.
Utility создаёт спрос только если токен действительно нужен
Gas, collateral, staking, access, settlement и governance имеют разную силу. Gas может требовать кратковременной покупки, collateral — длительной блокировки, staking — lock ради security/rewards. Governance не создаёт механический cash flow. Опишите duration и обязательность спроса.
Если user может использовать protocol через aggregator без удержания token, product growth может слабо влиять на holder demand. Это не делает токен бесполезным, но меняет valuation thesis.
Fee switch — опцион, а не текущий cash flow
Governance token иногда имеет право потенциально включить распределение fees. Пока решение не принято и legal/technical constraints не пройдены, это future option. Валюация может учитывать вероятность, но нельзя использовать будущий tokenholder revenue в базовом P/S как уже существующий.
Отдельно оцените, кто контролирует голосование и заинтересован ли protocol сохранять fees у LP/users ради роста. Tokenholders и users могут иметь конфликт интересов.
Treasury value не следует полностью прибавлять к токену
Большой treasury создаёт runway и optionality, но holder может не иметь юридического требования на его assets. Governance может направить средства на grants, salaries, liquidity или acquisitions. Поэтому treasury per token — не эквивалент book value акции без анализа прав.
Если treasury состоит из native token, двойной счёт особенно опасен: market cap токена уже отражает цену, а treasury valuation падает одновременно с ней. Более полезны liquid non-native reserves и runway.
Cash-flow analogies работают только после проверки прав
Классические DCF или P/E соблазнительны, но crypto asset может не давать claim на protocol cash flows. Даже staking distribution иногда является payment за service/security, а не пассивным дивидендом. Перед применением financial multiple определите nature of flow и holder obligations.
Лучше строить сценарии: current value capture, conservative take rate, dilution, growth и terminal assumptions. Точность до копейки создаёт ложное ощущение знания.
Required growth превращает valuation в проверяемый вопрос
Если market cap предполагает десятикратный рост revenue, спросите, сколько users, fees или volume для этого потребуется при реалистичном take rate. Затем сравните с размером категории и конкурентами. Такой обратный расчёт показывает, какие ожидания уже встроены в цену.
Высокая valuation может быть оправдана сильным growth, но инвестор должен понимать, за что платит. Низкая valuation может быть value trap, если product и value capture деградируют.
Размер позиции должен отражать качество связи project→token
Чем больше неопределённость value capture, governance и dilution, тем меньше разумный risk budget при прочих равных. Перевести сценарий движения в денежный результат помогает отдельный разбор PnL в криптотрейдинге. Сильный продукт с слабым token bridge может оставаться интересным как наблюдение, но не требовать большой позиции.
Это дисциплинирует анализ: вместо спора «проект хороший или плохой» вы переводите неопределённость в размер риска. Для фактической покупки всё равно проверяются liquidity, custody и способ выхода.
| Связь | Сильный механизм | Слабый механизм |
|---|---|---|
| Usage → token demand | обязательный gas/collateral/staking | токен не нужен пользователю |
| Fees → holder | прозрачный distribution/buyback/burn | fees остаются вне token economics |
| Governance | реальный контроль параметров | символическое голосование |
| Supply | предсказуемая emission/unlock | правила могут резко измениться |
| Treasury | прозрачный runway и policy | native-token-heavy и непрозрачные расходы |
| Valuation | required growth реалистичен | цена предполагает экстремальный execution |
Пошаговый фундаментальный анализ криптовалюты: рабочий процесс OneMagic
Шаг 1. Идентифицируйте актив и категорию
Зафиксируйте network, contract/mint, ticker, official docs и тип проекта: L1/L2, DEX, lending, stablecoin, liquid staking, oracle, gaming, middleware или приложение. Это предотвращает подмену метрик. Один и тот же термин revenue по-разному интерпретируется в разных бизнес-моделях.
Параллельно убедитесь, что анализируете правильный токен. Для low-cap и multi-chain assets используйте проверку токена перед покупкой: contract, network, holders и permissions. Фундаментально исследовать подделку бессмысленно.
Шаг 2. Сформулируйте проблему и пользователя
Одним абзацем опишите job-to-be-done, текущую альтернативу и преимущество продукта. Укажите, кто платит или рискует капиталом. Если целевая аудитория неопределённа, market size часто строится из фантазии.
Проверьте продукт самостоятельно, если возможно: интерфейс, docs, transaction flow. Это быстро раскрывает разрыв между marketing и usability.
Шаг 3. Соберите evidence pack
Сохраните official docs, explorer, contracts, governance, treasury, audit reports, GitHub, независимые data dashboards и условия токена. Для каждой метрики фиксируйте source/date/methodology. Не копируйте цифры из случайного агрегатора без определения.
Особенно важно разделить первичные и нормализованные данные. Explorer даёт raw facts, а Token Terminal/DeFiLlama/другие сервисы — методологическую интерпретацию. Расхождения нужно объяснять.
Шаг 4. Проверьте usage и качество demand
Выберите 3–5 метрик, соответствующих категории, и изучите их на нескольких окнах. Например DEX: volume, fees, liquidity, traders, incentives. Lending: deposits, borrows, utilization, fees/revenue, bad debt. L1/L2: fees, active usage, stablecoin/liquidity, apps, developers, security budget.
Отдельно отметьте incentive periods. Если growth совпадает с rewards, проведите post-incentive check. Не делайте вывод по одному максимуму.
Шаг 5. Нарисуйте economics flow
Кто платит fees? Кому они идут? Какая часть revenue остаётся protocol? Сколько token incentives выплачивается? Как treasury финансирует operations? Эта схема должна помещаться на одной странице.
Если потоки нельзя восстановить из доступных данных, opacity itself становится риском. Не компенсируйте пробел предположениями.
Шаг 6. Проверьте команду, governance и control
Соберите release history, ключевых участников, multisig, timelock, upgrade rights, treasury signers и governance concentration. Укажите emergency powers и возможность изменить economics.
Сравните декларируемую decentralization с фактическим control. Для инвестиционного риска важна реальность, а не branding.
Шаг 7. Разберите конкурентов и moat
Выберите прямые alternatives по пользовательской задаче и сравните cost, liquidity, security, distribution, fees, integrations и switching costs. Затем объясните, почему преимущество должно сохраняться.
Если единственный moat — token incentives, оцените стоимость его поддержания. Если moat — liquidity/network effect, покажите данные loop.
Шаг 8. Соедините project economics с token economics
Опишите utility, supply, unlock, value capture, governance rights и dilution. Не дублируйте весь tokenomics research: задача здесь — проверить мост от успеха продукта к активу.
Если мост слабый, thesis должен это отражать. Можно верить в продукт и не покупать токен.
Шаг 9. Постройте base, bear и bull без точной цены
Base: текущий product trend и реалистичный growth. Bear: снижение usage, take rate, liquidity или regulatory access. Bull: устойчивый PMF, сильный network effect, улучшение monetization. Для каждого сценария запишите 3–5 наблюдаемых показателей.
Сначала оценивайте business outcomes, потом valuation. Это снижает соблазн подгонять fundamentals под желаемый price target.
Шаг 10. Определите thesis breakers
Составьте условия, после которых новые покупки прекращаются: потеря PMF, падение organic fees, критический exploit, изменение admin control, крупное dilution, уход ключевого партнёра, снижение treasury runway, изменение token value capture.
Остановка покупок и немедленная продажа — разные решения. Но без заранее записанных breakers инвестор склонен объяснять любое ухудшение «временной волатильностью».
Шаг 11. Назначьте календарь обновления
Для долгосрочной позиции квартальный review обычно полезнее ежедневного чтения цены. Внеплановый пересмотр нужен после governance change, exploit, major unlock, token economics change, treasury event или ключевого release.
На каждом review сравнивайте новые факты с исходным тезисом. Не переписывайте прошлую заметку: храните версии, чтобы видеть, как менялось мнение и какие предположения оказались неверны.
Шаг 12. Отделите решение о качестве от решения о цене
После фундаментального PASS актив может оставаться слишком дорогим или неликвидным для вашего risk budget. До реальной сделки отдельно решите, где хранить криптовалюту и какой custody-risk допустим. Тогда решение «не покупать сейчас» не противоречит высокой оценке проекта. Точно так же низкая цена не исправляет фундаментальный FAIL. Если все проверки пройдены, операционный этап покупки лучше сверять с инструкцией как купить криптовалюту, не смешивая его с фундаментальной оценкой.
Это один из самых полезных дисциплинарных принципов: качество, valuation, timing и sizing — четыре разных решения.
| Этап | Главный результат | Не переходить дальше, если |
|---|---|---|
| Идентификация | правильный asset/category | contract или сеть не подтверждены |
| Продукт | понятная проблема и user | ценность существует только в narrative |
| Demand | органическая usage-картина | activity полностью объясняется rewards |
| Economics | fees/revenue/incentives map | непонятно, кто платит и получает |
| Control | team/governance/admin map | критические права скрыты |
| Competition | moat и alternatives | преимущество легко копируется без cost |
| Token bridge | value capture и dilution | успех проекта не связан с token |
| Scenario | base/bear/bull и breakers | нет способа опровергнуть thesis |
Практический пример фундаментального анализа и красные флаги
Условный Protocol Alpha: сильный продукт, но слабый токен
Alpha — DEX aggregator. Volume и users растут, routing экономит пользователям slippage, integrations расширяются. Fees собираются партнёрскими routes, но почти весь экономический поток уходит liquidity sources и infrastructure. Native token даёт governance, fee switch не включён. Фундаментально продукт выглядит сильным, но token value capture остаётся опционом.
Тезис на токен должен зависеть не от volume сам по себе, а от governance rights, вероятности monetization, supply/unlock и valuation. Покупка только потому, что «агрегатор лидер» смешивает два разных актива: успешный продукт и governance token.
Условный Protocol Beta: высокая revenue, но она куплена incentives
Beta — lending market. TVL, borrows и fees быстро растут, protocol удерживает заметный take rate. Однако token incentives превышают retained revenue, а большая часть deposits приходит в pools с максимальными rewards. После временного сокращения emissions liquidity быстро уходит.
Это не означает, что Beta обречён. Возможно, команда сознательно покупает market share. Но фундаментальный thesis должен доказать путь к organic retention: product advantage, distribution, risk engine, institutional demand или network effect. Без этого high revenue выглядит менее устойчиво.
Условный Network Gamma: слабая текущая monetization, но сильный developer moat
Gamma — инфраструктурная сеть с умеренными fees, но растущим числом независимых приложений, стабильной developer activity и сильными integrations. В текущем состоянии P/S-like ratio может выглядеть дорогим. Bull thesis строится на том, что ecosystem создаст будущий demand и fees.
Главный риск — ожидания уже полностью заложены в valuation. Required growth analysis должен показать, какой объём fees и usage нужен через несколько лет. Если он требует доминирования всей категории, margin of safety низок.
Красный флаг: narrative меняется быстрее продукта
Проект сначала позиционировался как payments, затем AI, затем RWA, затем DePIN, а core usage остаётся слабым. Повороты допустимы, но постоянная смена narrative может показывать поиск спекулятивного спроса вместо PMF. Сравните roadmap и ресурсы: действительно ли команда строит новое направление или меняет маркетинговый ярлык.
В фундаментальной заметке храните прошлые обещания. Это защищает от recency bias, когда новая история стирает предыдущие неудачи.
Красный флаг: vanity metrics без denominator
«Миллион транзакций», «100 тысяч пользователей», «TVL $X» мало значат без сравнения времени, стоимости incentives, fees и market share. Любая крупная цифра должна иметь denominator: на пользователя, на доллар TVL, на incentive spend, на circulating market cap или против peers.
Если проект постоянно публикует только cumulative metrics, а не текущие cohorts и economics, аналитик должен самостоятельно искать более полезные данные.
Красный флаг: partnership logos без доказанной интеграции
Слово partnership может означать полноценную product integration, grant, marketing agreement или простое участие в мероприятии. Проверяйте announcement обеих сторон, product docs и фактическое usage. Чем важнее партнёр для thesis, тем выше стандарт доказательства.
Если предполагаемый moat зависит от одной integration, потеря партнёра должна быть thesis breaker или stress scenario.
Красный флаг: protocol revenue не имеет отношения к tokenholder
Высокая revenue может финансировать foundation, team или LP, а tokenholder не получать прямого/косвенного value capture. Тогда token valuation должна опираться на другую utility. Нельзя автоматически применять equity-style multiple к активу без соответствующих прав.
Особенно опасны презентации, которые показывают revenue protocol рядом с token market cap и визуально создают ощущение price/sales акции, не объясняя economic claim.
Красный флаг: treasury и expenses непрозрачны
Если невозможно понять, сколько liquid assets есть у проекта и как быстро они расходуются, оценка runway становится предположением. Native-token treasury может скрывать зависимость от цены. В стресс-сценарии одновременно падают reserves и растёт необходимость продавать токен.
Сильнее выглядит регулярная прозрачность: wallets, budgets, grants, compensation policy и governance approvals. Полнота зависит от проекта, но направление transparency важно.
Красный флаг: control concentration не соответствует narrative
Проект может рекламировать DAO, но один multisig обновляет contracts, меняет fees и расходует treasury. Это не обязательно мошенничество; это просто другой risk profile. Цена должна учитывать key-person и governance risk.
Если emergency control нужен для security, проверьте ограничения: timelock, threshold, public signers, scope и history.
Красный флаг: TVL состоит из собственного токена
Если значительная часть TVL — native token, рост его цены автоматически увеличивает TVL без нового внешнего капитала. При падении происходит обратное. Для фундаментального масштаба лучше разделять stable/external assets и reflexive collateral.
Также проверяйте double counting в composable DeFi. Один и тот же underlying asset может учитываться в нескольких слоях системы по разным методикам.
Красный флаг: liquidity не выдерживает размер позиции
Даже сильный project thesis бесполезен, если вы не можете выйти без разрушительного price impact. Сравните position size с order-book/pool depth, spread и стрессовым сценарием. Headline volume не гарантирует исполнимость.
Если ликвидность ухудшается, размер позиции нужно уменьшать независимо от фундаментальной уверенности. Это операционный предел инвестирования; отдельно учитывайте slippage при обмене криптовалюты.
Красный флаг: thesis зависит от постоянного роста рынка
Если economics работает только при росте token price, постоянном притоке новых пользователей или возможности выпускать incentives дороже получаемой revenue, модель рефлексивна. Bear scenario должен проверять, что остаётся при flat/declining market.
Особенно важно для leverage, yield и collateral systems. Падение prices может одновременно сократить TVL, revenue, treasury и безопасность.
Красный флаг: инвестор не может назвать условие выхода
Если на вопрос «что должно произойти, чтобы вы признали ошибку?» ответ отсутствует, фундаментальный анализ не завершён. Цена сама по себе не обязана быть breaker, но изменение product demand, economics, control или token value capture должно иметь наблюдаемые пороги.
Статья OneMagic почему падает крипта помогает отделять market-wide drawdown от project-specific deterioration. Но если фундаментальные факты ухудшились, нельзя объяснять всё общей волатильностью.
Как выглядит финальная карточка проекта
На одной странице должны помещаться: category, user/problem, product status, three demand metrics, fee/revenue map, treasury/runway, team/control, top competitors, token value capture, supply risks, valuation scenario и thesis breakers. Всё остальное — приложения и источники. Такая карточка позволяет сравнивать проекты последовательно.
Если через квартал половина полей изменилась, вы сразу увидите изменение thesis. Если поменялась только цена, а фундаментал остался прежним, решение может быть иным. Это и есть практическая польза фундаментального процесса.
| Сигнал | Вопрос проверки | Возможное действие |
|---|---|---|
| Usage падает | рынок или потеря PMF? | пересчитать demand thesis |
| Fees растут, revenue нет | куда уходит поток? | проверить take rate/value capture |
| Incentives растут быстрее fees | покупается ли activity? | stress-test без rewards |
| Treasury сокращается | какой runway? | уменьшить confidence в execution |
| Governance меняет fee/supply | как меняется holder economics? | обновить valuation |
| Крупный exploit | что изменилось в security/trust? | внеплановый full review |
| Ключевой партнёр ушёл | есть ли replacement? | пересчитать distribution/moat |
| Liquidity сжимается | можно ли выйти? | уменьшить position size |
Итог: фундаментальный анализ — это дисциплина проверки причин
Фундаментальный анализ криптовалют не сводится к чтению whitepaper, market cap и списка партнёров. Он строит причинную модель: продукт решает проблему → пользователи возвращаются и готовы платить → protocol удерживает часть экономического потока или создаёт устойчивую network value → команда и governance способны поддерживать систему → токен имеет понятный механизм value capture → valuation не требует невозможного роста. Каждое звено проверяется отдельно.
Если одно звено отсутствует, это не всегда означает отказ. Иногда сильный продукт монетизируется позже, ранняя сеть сознательно субсидирует growth, а governance token получает экономическую роль после maturation. Но неопределённость должна уменьшать confidence и размер риска, а не прятаться за словом «перспективы».
Главная практическая привычка — хранить тезис до покупки и обновлять его по фактам. Не цена должна объяснять fundamentals, а fundamentals должны определять, какие изменения цены являются шумом, а какие отражают реальное ухудшение проекта. Такой процесс не гарантирует прибыль, но значительно снижает вероятность держать актив только потому, что однажды он понравился.